家を売った税金を自分で試算する方法|譲渡所得の計算例
家を売った税金を自分で試算する方法
書き込み表と計算例で手取りまで分かる
執筆:東徳不動産商事 編集部
この記事は国税庁タックスアンサー・大阪府「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額(建設省告示)令和6年6月21日改正」などの公表資料にもとづいています(2026年10月確認)。
家や土地を売る話が進み、査定の金額が出たところで、税金はいくらかかるのか、手元にいくら残るのかが気になる方は多いと思います。税金は、手元の書類と電卓があれば、自分でも目安を出せます。周南市で不動産の売買を手がける私たち有限会社東徳不動産商事(以下、東徳不動産商事)にも、住み替えや、親から受け継いだ実家の売却にともなう税金と手取りのご相談がよく寄せられます。この記事では、書類から数字を拾う場所、5つの手順の書き込み表、相続した実家や長く住んだ自宅など4つの計算例、税金を引いた手取りまでを順に解説します。計算例はすべて説明のための架空のものです。
 | この記事で分かること ✓ 家を売った税金の計算式と、数字を拾う手元の書類 ✓ 5つの手順の書き込み表で、税額の目安まで出す方法 ✓ 相続した実家・契約書の無い家・長く住んだ自宅・買って4年の家の計算例 ✓ 税金を引いた手取りの出し方と、税理士に相談したい場面 |
結論:家を売った税金は「売った金額-取得費-譲渡費用-特別控除」に税率を掛けて自分で試算できる
家を売ったときの所得税と住民税は、売った金額ではなく利益にかかる仕組みです。利益(譲渡所得)は、売った金額から取得費(買ったときの費用)と譲渡費用(売るための費用)を引き、使える特別控除(自分が住んでいた家を売ったときなどに利益から引ける決まった額)を引いた額です。これに所有期間で決まる税率を掛ければ、税理士に頼む前でも、手元の書類と電卓で税金の目安を出せます。
税率は、売った年の1月1日時点で所有期間が5年を超えていれば20.315%(所得税15%・復興特別所得税0.315%・住民税5%)、5年以下なら39.63%(所得税30%・復興特別所得税0.63%・住民税9%)です。復興特別所得税は、所得税額に2.1%を掛けて上乗せされる税です。この記事の数字は2026年10月時点の制度にもとづく目安です。正確な税額と特例が使えるかの判断は、税務署か税理士に確かめてください。
試算の前に何をそろえる?手元の書類と数字を拾う場所
試算に使う数字は、ほとんどが手元の書類に書かれています。売った金額は売買契約書か査定書、取得費は買ったときの売買契約書や建築の請負契約書と諸費用の領収書、譲渡費用は仲介手数料や印紙の見積もり・領収書、所有期間は契約書や登記簿の日付から拾います。買ったときの書類が無ければ、売った金額の5%を取得費にできます。
① 売った金額:売買契約書の売買代金(売る前なら査定書の価格)と、固定資産税の精算金
② 取得費:買ったときの売買契約書、建築の請負契約書、登記費用・不動産取得税・仲介手数料の領収書、増改築の契約書
③ 譲渡費用:仲介手数料、売買契約書の印紙代、測量費、取り壊し費用の見積もりや領収書
④ 所有期間:買ったとき(相続した家は親が買ったとき)の契約書の日付や登記簿
⑤ 建物の構造:木造か鉄筋コンクリート造かを、登記簿や図面で確かめる
売った金額の5%で計算する方法は、書類が見つからないときの助けになりますが、税が重くなりやすい点に注意が必要です。たとえば3,000万円で売った場合、取得費は150万円にとどまります。昭和の時代に買った土地でも、当時の契約書や領収書が親の書類箱から見つかることがあるので、試算の前に一度探してみましょう。
トウト君 | トウト君のひとこと|よくある勘違い 固定資産税の精算金は売買代金とは別に受け取るお金ですが、税金の計算では売った金額に足します。 |
自分で試算する5つの手順|書き込み表で税額まで出す方法
手順は、①売った金額、②取得費、③譲渡費用、④特別控除を順に書き込み表へ入れ、残った利益に⑤所有期間で決まる税率を掛けるだけです。手間がかかるのは建物の目減りの計算くらいで、住まいとして使ってきた建物は「建物の取得価額×0.9×償却率×経過年数」で求めます。紙に5行の表を書き、上から順に埋めていきましょう。
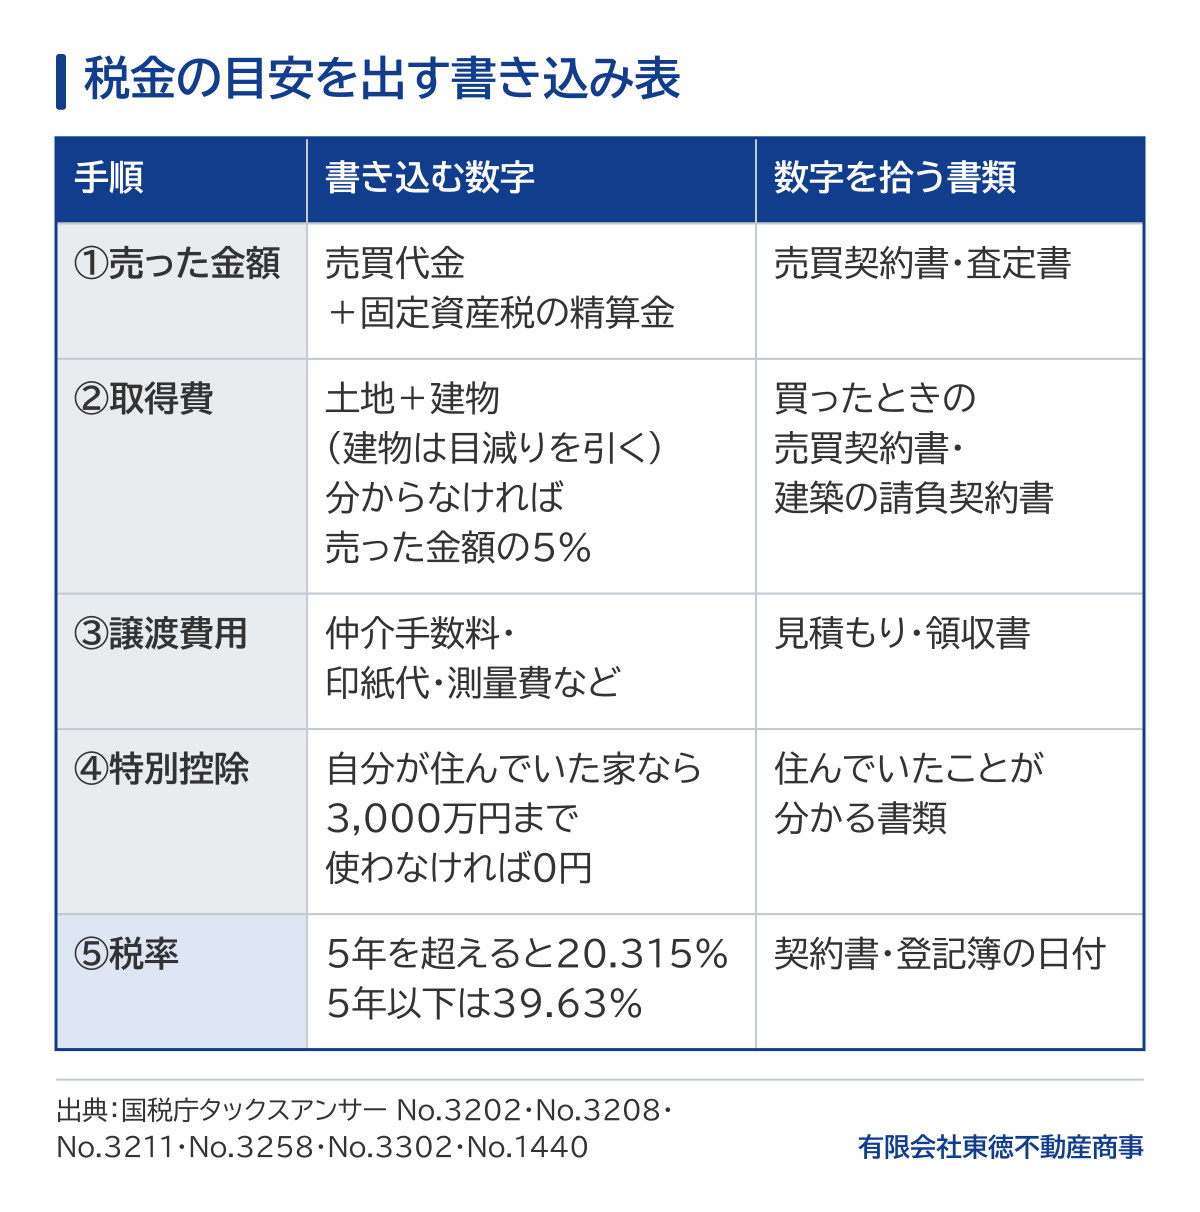
図1 書き込み表の5行(①から④を引いた利益に⑤の税率を掛けます)
手順1:売った金額を書く(固定資産税の精算金を足す)
売った金額は、売買代金に、買主から受け取る固定資産税の精算金を足した額です。固定資産税はその年の1月1日の持ち主にかかるため、引き渡しの日から年末までの分を買主から受け取るのが一般的で、東徳不動産商事が扱う周南市の取引でも1月1日を起算日にすることが多くあります。売る前の試算なら、査定書の価格を入れておきます。
手順2:取得費を書く(建物の目減りを引く。分からなければ5%)
取得費は、土地は買った金額と諸費用、建物は買った金額と諸費用から目減りを引いた額です。目減りの計算に使う償却率は、木造が0.031、鉄筋コンクリート造が0.015で、住まいの建物の耐用年数を1.5倍にした年数の率です。経過年数は6か月以上の端数を1年とし、6か月未満は切り捨てます。目減りは建物の取得価額の95%までです。買った金額が分からなければ、売った金額の5%を書きます。
手順3:売るためにかかった費用を書く
売るために直接かかった費用を書きます。仲介手数料、売主が負担した印紙代、測量費、売るために建物を取り壊した費用などです。仲介手数料の上限は、売買代金が400万円を超えると、売買代金×3%+6万円に消費税を加えた額です。持っている間の固定資産税や修繕費は入りません。入るもの・入らないものの細かい区分は、譲渡所得の計算方法の記事にまとめています。
手順4:使える特別控除を引く
自分が住んでいた家を売ったときは、所有期間の長さに関係なく、利益から3,000万円まで引ける特例があります。住まなくなった家は、住まなくなった日から3年を経過する日の属する年の12月31日までに売ることが条件です(たとえば2026年6月に住まなくなった家なら2029年12月31日まで)。相続した空き家にも3,000万円まで引ける別の特例がありますが、条件が細かいため、使えそうなら申告の前に税理士へ確かめてください。特例を使わないときは0円と書きます。
手順5:所有期間で税率を決めて掛ける
売った年の1月1日時点で所有期間が5年を超えていれば長期として20.315%、5年以下なら短期として39.63%を掛けます。相続した家は、親が買った日から数えます。自分が住んでいた家で、家と土地をともに10年を超えて持っていた場合は、利益のうち6,000万円以下の部分に14.21%の軽い税率が使え、3,000万円の特別控除とも重ねられます。
トウト君 | トウト君のひとこと|ここが大事 売る前の試算でも、5つの数字を一度表に書き出しておくと、査定や税理士への相談がぐっと早く進みます。 |
| 東徳によくあるご相談 住み替えのために今の家を売ったら、ローンを返して手元にいくら残るのか、税金はかかるのかを知りたい、というご相談があります。東徳不動産商事では、無料の査定の際に、手取りの目安と税金の目安を並べてお伝えしています。 ▶ 無料売却査定を申し込む |
ケース別の計算例|相続した実家・契約書の無い家・長く住んだ自宅・買って4年の家
4つの架空の家を同じ書き込み表で比べると、税額を大きく変えるのは取得費の書類と所有期間、自宅の特別控除の3つだと分かります。例1と例2は同じ家で、買ったときの契約書があるかどうかだけが違います。どの例も2026年に売った前提で、仲介手数料は上限の額、印紙代は軽減後の額で置いています。ご自分の数字に置き換えて読んでください。
例1:相続した徳山の実家を売る
父が1985年4月に徳山の住宅地で土地を800万円で買い、同じ月に木造の家を1,200万円で建てたとします。2024年に相続し、2026年9月に1,800万円で売り、精算金2万円を受け取りました。相続した家は、親の取得費と買った日を引き継ぐので、経過年数は41年です。目減りは1,200万円×0.9×0.031×41年=1,372万6,800円ですが、上限の95%で止まるため、建物の取得費は60万円、土地と合わせた取得費は860万円です。
譲渡費用は仲介手数料66万円と印紙代1万円の計67万円です。利益は1,802万円-860万円-67万円=875万円で、所有期間は5年を超えるため、税金は875万円×20.315%=約178万円が目安です。相続税を納めた人が一定の期間内に売る場合は、相続税の一部を取得費に足せる特例もあります。
例2:買ったときの契約書が無い古い家を売る
例1と同じ家で、父が買ったときの契約書が見つからない場合です。取得費は売った金額の5%の90万1,000円になり、利益は1,802万円-90万1,000円-67万円=1,644万9,000円です。税金は1,644万9,000円×20.315%=約334万円で、例1より約156万円多くなります。この場合、相続のときに払った登記費用を取得費に足すこともできません。
例3:長く住んだ自宅を売る(3,000万円控除)
2008年5月に新南陽で土地900万円、木造の家1,800万円(いずれも諸費用込み)で建てた自宅を、2026年8月に2,500万円で売り、精算金5万円を受け取ったとします。経過年数は18年で、目減りは1,800万円×0.9×0.031×18年=903万9,600円、取得費は土地と合わせて1,796万400円です。
譲渡費用は仲介手数料89万1,000円と印紙代1万円の計90万1,000円で、利益は2,505万円-1,796万400円-90万1,000円=618万8,600円です。自分が住んでいた家なので、特例の条件を満たせば、3,000万円の特別控除を引いて0円となる計算です(使えるかは税務署か税理士に確かめてください)。ただし、特例を使うには確定申告が必要です。
例4:買って4年で売る家(短期の税率)
2022年3月に、近くに住む親のために、土地600万円、木造の新築の家1,400万円(諸費用込み)で家を買い、家賃は受け取らずに住んでもらっていたとします。2026年9月に2,300万円で売り、精算金4万円を受け取りました。経過年数は4年6か月で5年になり、目減りは1,400万円×0.9×0.031×5年=195万3,000円、取得費は1,804万7,000円です。
譲渡費用は仲介手数料82万5,000円と印紙代1万円の計83万5,000円で、利益は2,304万円-1,804万7,000円-83万5,000円=415万8,000円です。税率を決める所有期間は、売った年の1月1日(2026年1月1日)時点で3年9か月余りと5年以下なので短期となり、税金は415万8,000円×39.63%=約165万円です。同じ利益でも長期の税率なら約84万円で、この家は2028年以降に売ると長期になります。この例の家は自分が住んでいないので特別控除は使えませんが、転勤で住まなくなった自宅なら、所有期間に関係なく3,000万円の特別控除が使えることがあります。
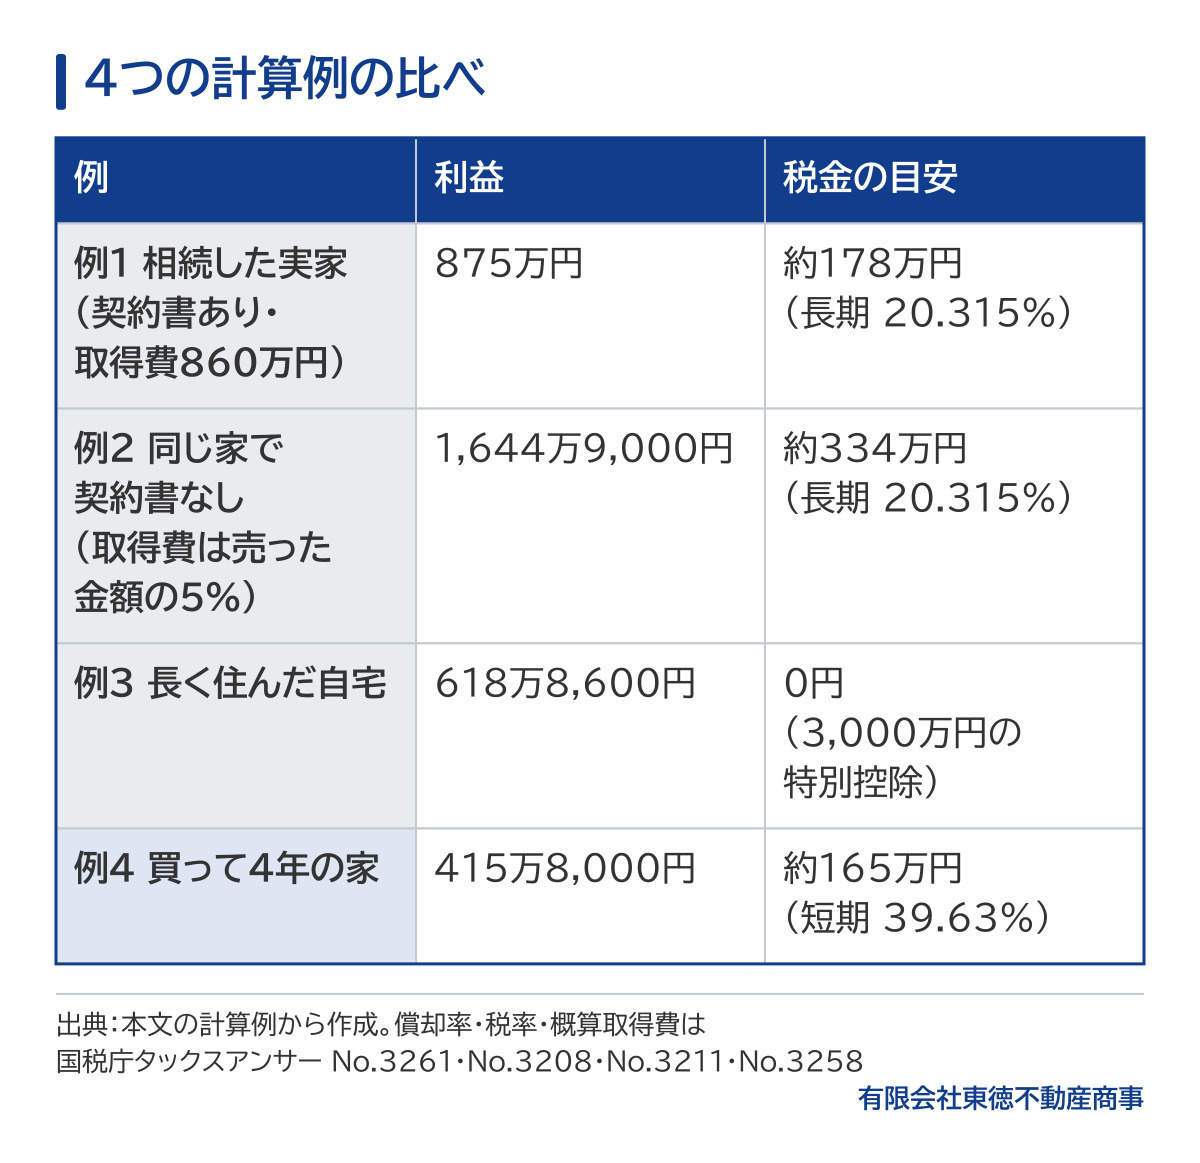
図2 同じ書き込み表で比べた税金の目安(数字はすべて架空の例です)
税金を引いた手取りはいくら?売却代金からローン・諸費用・税金を引く
手取りは、受け取る代金から住宅ローンの残り、仲介手数料などの諸費用、そして翌年に払う税金を引いた額です。ローンの残りは返すお金ですが、利益の計算からは引けません。税金は売った年ではなく、翌年の2月16日から3月15日までの確定申告で所得税を納め、住民税もその後に納めるため、売った年に代金を使い切らないようにしましょう。
例4の家に1,600万円のローンが残っていたとすると、手取りは2,304万円-1,600万円-83万5,000円-約165万円=約456万円です。このほか、ローンの担保を外す抵当権抹消の登記費用や引っ越しの費用もかかります。住み替えで次の家の頭金に回す場合は、税金を納める時期まで含めて資金計画を立てると安心です。
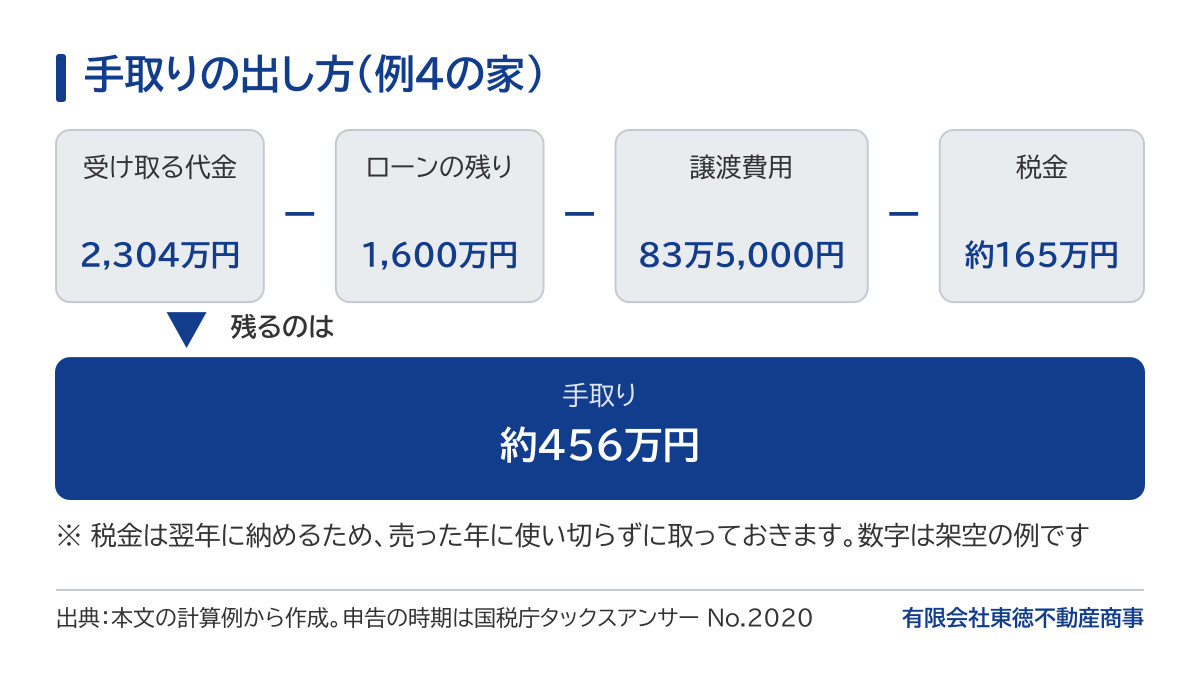
図3 手取りはローン・諸費用・税金を引いた額(ローンの残りは利益の計算からは引けません)
自分で試算するか税理士に頼むか?ずれやすい所と相談の目安
税金の目安は自分で出せますが、精算金の入れ忘れ、建物の目減りの引き忘れ、所有期間を売った日まで数える、共有名義なのに持ち分で分けない、特例の条件の見落としの5つで数字がずれやすくなります。特例を使う、家を相続した、利益が大きいといったときは、書き込み表に書いた自分の試算を持って申告の前に税理士に相談すると安心です。
① 3,000万円の特別控除や相続した空き家の特例など、特例を使うとき
② 相続した家で、取得費の書類が一部しか見つからないとき
③ 共有名義で、持ち分ごとに計算するとき
④ 利益が大きく、売る年によって税率が変わりそうなとき
⑤ 給与のほかに事業や年金などの所得があり、ほかの申告と合わせるとき
申告書は、国税庁の確定申告書等作成コーナーで、画面の案内に沿って作ることもできます。自分の試算と作成コーナーの結果を比べ、合わない所だけを税務署や税理士に聞くと早く済みます。正確な税額の計算と申告の代理は税理士の業務です。
よくある質問
家を1,000万円で売ったら、税金はいくらですか?
買ったときの金額で大きく変わります。取得費を売った金額の5%の50万円とすると、仲介手数料39万6,000円と印紙代5,000円を引いた利益は909万9,000円で、税金は長期なら約185万円、短期なら約361万円です。土地を800万円で買っていたと分かれば、利益は159万9,000円になり、長期なら約32万円です。
計算ツールやシミュレーションの結果は、そのまま申告に使えますか?
目安として使えますが、そのまま申告の数字にはしないでください。入れた数字が書類と合っているか、特例の条件を満たすかで結果が変わるためです。申告の前に、書類の数字で書き込み表を作り直し、迷う所は税務署か税理士に確かめましょう。
3,000万円控除で税金が0円でも、確定申告は要りますか?
要ります。3,000万円の特別控除は、一定の書類を添えて確定申告をすることが使う条件です。売った翌年の2月16日から3月15日までに申告します。
所有期間の5年は、いつから数えますか?
買った日から、売った年の1月1日までで数えます。売った日までではない点に注意してください。相続した家は、親が買った日から数えます。境目に近いときは、買った日を契約書や登記簿で確かめ、税務署か税理士に確認しましょう。
損が出たときも、計算や申告は要りますか?
利益がマイナスなら、譲渡所得の税金はかからない計算です。ただし、自宅を買い換えたときなどに出た損は、一定の条件で給与などの所得と差し引ける特例があり、使うには確定申告が必要です。損が出そうなときも、書き込み表で計算しておきましょう。
あわせて読みたい関連記事
・不動産を売るときの税金|譲渡所得税の税率と3,000万円控除
・譲渡所得の計算方法|取得費・譲渡費用に入るもの、入らないもの
| ご相談は東徳へ 売却の手取りと税金の目安は、地元70年の東徳不動産商事へ 家を売った税金は、買ったときの書類や所有期間で大きく変わります。私たちは無料査定の段階で、売却価格の目安とあわせて、手取りの目安と税金の目安を並べ、取得費の書類の探し方や特例が使えそうかも書面の査定書でお伝えします。細かい税額の計算や申告は、提携する税理士をご紹介できます(ご紹介は無料)。当社とグループ会社にはファイナンシャルプランナーが在籍し、手取りをもとにした資金計画も連携して対応します。 トウト君のひとこと|書き込み表の5つの数字がそろわなくても大丈夫。手元の書類を持って、まずはご相談ください。 |
▶ お電話でのご相談:0834-21-0225(営業時間 9:30〜17:30/定休日 水・日・祝)
参考資料
・国税庁タックスアンサー No.3202 譲渡所得の計算のしかた(分離課税):https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
・国税庁タックスアンサー No.3208 長期譲渡所得の税額の計算:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
・国税庁タックスアンサー No.3211 短期譲渡所得の税額の計算:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
・国税庁タックスアンサー No.3252 取得費となるもの:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3252.htm
・国税庁タックスアンサー No.3258 取得費が分からないとき:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
・国税庁タックスアンサー No.1440 譲渡所得(土地や建物を譲渡したとき):https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm
・国税庁タックスアンサー No.3261 建物の取得費の計算:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3261.htm
・国税庁タックスアンサー No.3255 譲渡費用となるもの:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
・大阪府「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額(建設省告示)令和6年6月21日改正」:https://www.pref.osaka.lg.jp/o130200/kenshin/kokuji/index.html
・国税庁タックスアンサー No.3302 マイホームを売ったときの特例:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
・国税庁タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
・国税庁タックスアンサー No.3305 マイホームを売ったときの軽減税率の特例:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3305.htm
・国税庁「令和7年分 土地や建物の譲渡所得のあらまし」税額の計算方法早見表:https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/O/O11.pdf
・国税庁タックスアンサー No.3270 相続や贈与によって取得した資産の取得費と取得の時期:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm
・国税庁タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
・国税庁タックスアンサー No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm
・国税庁タックスアンサー No.2020 確定申告:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm
・国税庁タックスアンサー No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3370.htm