相続で不動産取得税はかかる?かからない場合と例外
相続で不動産取得税はかかる?
かからない場合と例外を早見表で確認
執筆:東徳不動産商事 編集部
この記事は山口県「不動産取得税」・地方税法などの公表資料にもとづいています(2026年10月確認)。
親から実家や土地を相続したとき、「名義を変えたら県から不動産取得税の通知が来るのでは」と心配される方は少なくありません。結論から言うと、相続で受け取った家や土地に不動産取得税はかかりません。ただし、遺言で孫や子の配偶者に家を遺す場合や、生前贈与で受け取る場合など、受け取り方によってはかかることがあります。この記事では、周南市で不動産の売買や相続した家のご相談を受けている私たち有限会社東徳不動産商事(以下、東徳不動産商事)が、かかる・かからないを見分ける早見表と、相続のときに別に必要になる税金や手続きを解説します。個別の判断は、山口県の県税事務所や税理士にご確認ください。
 | この記事で分かること ✓ 相続で受け取った家・土地に不動産取得税がかからない理由 ✓ 受け取る人ともらい方で、かかる・かからないを見分ける早見表 ✓ 例外でかかるときの税率と課税標準の目安 ✓ 取得税がかからなくても必要な登録免許税・固定資産税・相続税と相続登記 ✓ 周南市の物件で迷ったときの相談先 |
結論:相続で受け取った家・土地に不動産取得税はかからない
相続で受け取った家や土地には、法律で相続による取得は非課税と決められているため、不動産取得税はかかりません。遺産分割で受け取った場合や、遺言で相続人が受け取った場合も同じです。かかるのは、相続人ではない孫や子の配偶者に遺言で特定の家を遺す場合や、生前に贈与で受け取る場合など、相続ではない受け取り方をしたときです。言葉の意味は下の早見表で説明します。まずは受け取り方を確かめましょう。
地方税法では、相続(財産の全部や割合を指定して遺す「包括遺贈」と、亡くなった人から相続人への遺贈を含む)による不動産の取得には、都道府県は不動産取得税を課すことができないと定めています。山口県の案内でも、相続で不動産を取得した場合は非課税で、不動産取得税はかからないと説明されています。いずれも2026年10月時点の制度です。
ただし、相続でかからないのは不動産取得税だけです。名義を変える相続登記の登録免許税や、翌年から届く固定資産税、遺産が多いときの相続税は別に考える必要があります。まずは、取得税はかからないが、ほかの税金と手続きは残る、と覚えておくと整理しやすくなります。
トウト君 | トウト君のひとこと|よくある勘違い 周南市の物件でも、不動産取得税は市ではなく山口県の税金です。問い合わせ先は市役所ではなく、周南県税事務所です。 |
なぜ相続ではかからない?相続税・登録免許税との違い
不動産取得税は、土地や家屋を取得したときに一度だけかかる都道府県の税金で、周南市の物件なら山口県が課税します。相続は亡くなった人の財産を引き継ぐもので、法律で非課税とされています。名前は似ていますが、国の相続税、登記の登録免許税とは別の税なので、取得税がかからなくても、ほかの税金は一つずつ確かめます。
山口県の案内では、不動産取得税は売買、贈与、交換、建築などで土地や家屋を取得したときにかかり、取得したとき1回限りとされています。登記をしたかどうか、お金を払ったかどうかは問いません。そのため、無償で受け取った場合でも、贈与であれば課税の対象になります。
不動産にかかわる税金は、どこが課税するかで分かれます。不動産取得税は県の税金、固定資産税は市の税金、登録免許税・相続税・贈与税は国の税金です。問い合わせ先もそれぞれ違い、不動産取得税は県税事務所、固定資産税は市役所、相続税・贈与税は税務署が窓口になります。
かかるのはどんなケース?受け取る人ともらい方の早見表
不動産取得税がかかるかどうかは、受け取る人が相続人かどうかと、もらい方の組み合わせで決まります。相続人が相続や遺産分割、遺言で受け取るならかかりません。一方、相続人以外への特定遺贈(遺言で特定の家・土地を指定して遺すこと)や、死因贈与(亡くなったら贈るという契約)、生前贈与はかかります。遺言の書き方で変わるため、遺言書と遺産分割協議書を見て、受け取る人ごとに判定します。
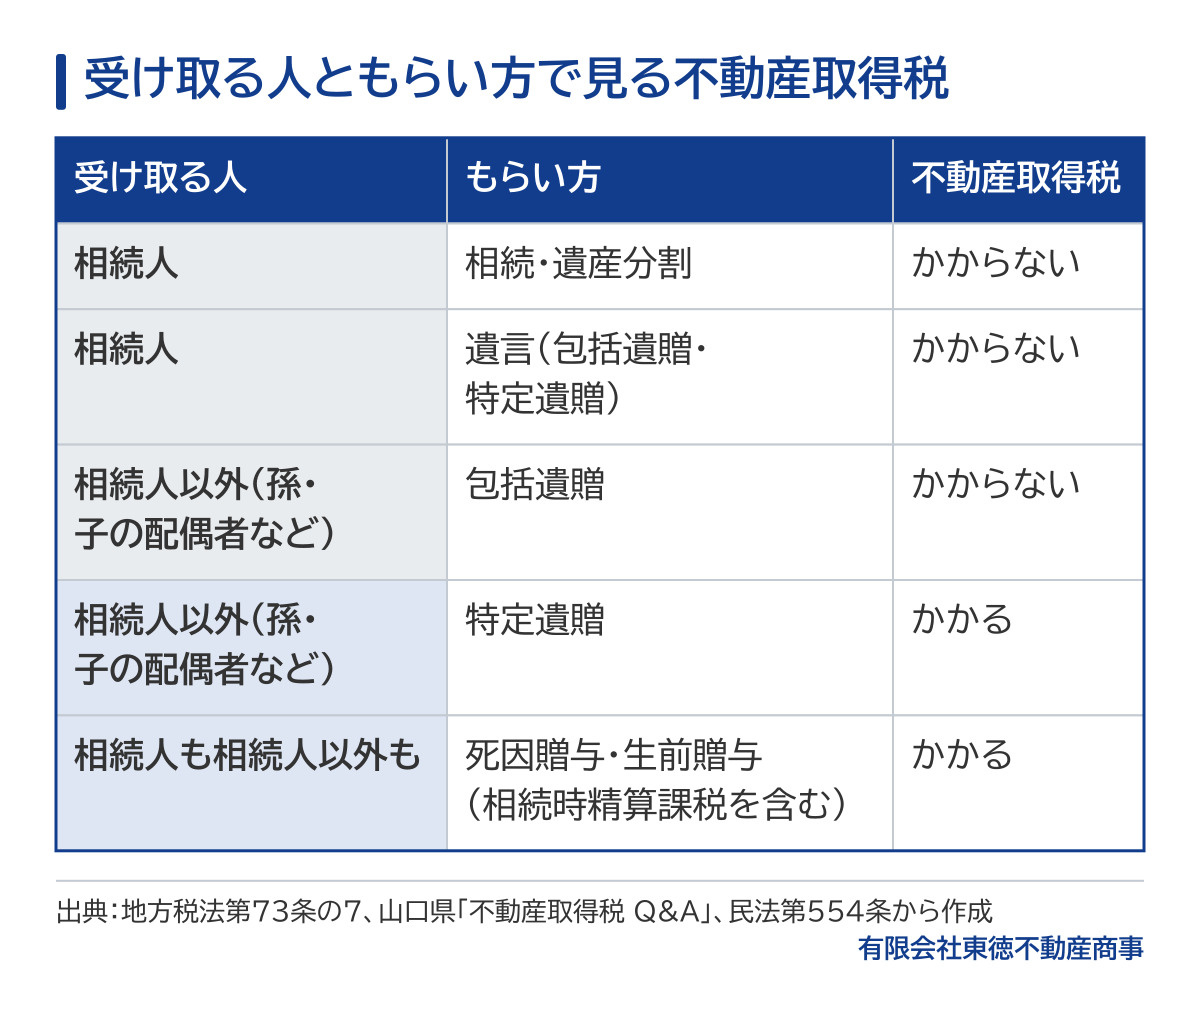
図1 受け取る人ともらい方の早見表(迷ったときは山口県の県税事務所に確認)
相続人が受け取る:相続・遺産分割・包括遺贈・相続人への遺贈はかからない
法定相続人が相続や遺産分割で家を受け取る場合はかかりません。遺言で受け取る場合も、財産の全部や割合を指定する包括遺贈と、亡くなった人から相続人への遺贈は、相続と同じく非課税です。遺言に「長男に自宅を遺贈する」と書かれていても、長男が相続人であれば取得税はかかりません。
相続人以外(孫・子の配偶者など)への特定遺贈はかかる
相続人ではない孫や子の配偶者、お世話になった知人などに、遺言で「この家を遺贈する」と特定の財産を指定した場合(特定遺贈)は、非課税の対象に入らないため、不動産取得税がかかります。孫は、親(亡くなった人の子)が先に亡くなっているなどで相続人になっていなければ、相続人以外として扱われます。遺言を書く段階で、受け取る人の税負担も考えておくと安心です。
死因贈与・生前贈与・相続時精算課税は、相続人でもかかる
死因贈与は、「自分が亡くなったらこの家をあげる」という贈与の契約です。民法では遺贈と同じ決まりを当てはめるとされていますが、相続ではなく贈与なので、一般に相続人が受け取る場合でも不動産取得税がかかります。生前贈与も同じで、山口県の案内では、親からの贈与で相続時精算課税(親などからの贈与で選べる、贈与税の国の制度)を選んで贈与税がかからなかった場合でも、不動産取得税には同様の制度がないため、かかると説明されています。生前贈与と相続の比べ方は、別の記事で詳しく解説しています。
トウト君 | トウト君のひとこと|ここが大事 遺言で家を遺すときは、受け取る人が相続人かどうかと、書き方で取得税が変わります。遺言を作る前に、専門家に相談しておくと安心です。 |
| 東徳によくあるご相談 親の実家を相続したものの、遺言書や遺産分割協議書を前に、どこから手を付ければよいか分からないというご相談があります。手元の書類を一緒に確認し、足りない書類の取り方や準備の順番をお伝えしています。税金の判断が必要な点は、提携する税理士・司法書士をご紹介できます(ご紹介は無料)。 ▶ お問い合わせフォームはこちら |
イメージ:相続した家の書類と税金を確かめる様子(実際の物件・書類ではありません)
例外でかかるときはいくら?税率と課税標準の目安
かかる場合の税額は、課税標準×税率で計算します。課税標準は、原則として市の固定資産課税台帳に登録されている価格(固定資産税評価額)です。税率は本来4%ですが、2027年3月31日までに取得した土地と住宅は3%で、宅地はさらに課税標準を2分の1にする特例があります。かかる場合は、この3つを順に確かめます。
例えば、固定資産税評価額1,000万円の宅地を、相続人ではない孫が特定遺贈で受け取った場合の税額の目安は、1,000万円×2分の1×3%=15万円です。同じく評価額1,000万円の住宅の建物なら、1,000万円×3%=30万円が目安です。実際には住宅の床面積や建てた時期による軽減を受けられることもあるため、正確な税額は県から届く納税通知書で確かめます。
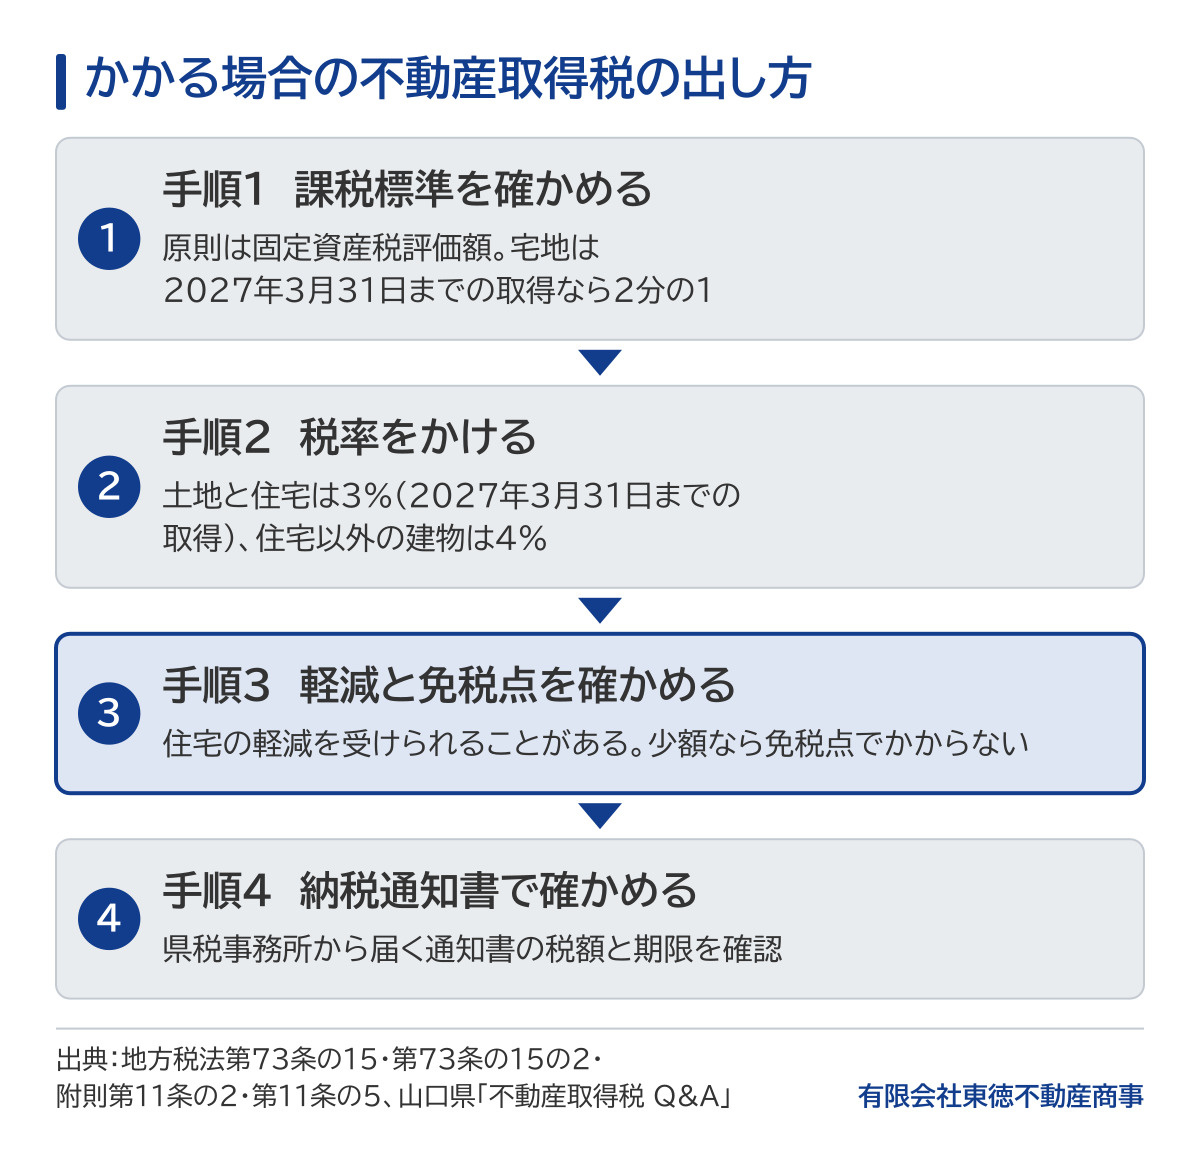
図2 かかる場合の税額の出し方(住宅の軽減の要件は山口県の案内で確認)
また、課税標準となる額が一定の額(免税点)に満たない少額の土地や家屋には、不動産取得税はかかりません。税率3%と宅地の2分の1の特例は2027年3月31日までの取得が対象で、延長されるかどうかは今後の税制改正で決まります。期限の近い不動産の税の特例は、別の記事にまとめています。
かからなくても必要なお金と手続きは?登録免許税・固定資産税・相続税
相続で取得税がかからなくても、名義を変える相続登記の登録免許税はかかります。税率は固定資産税評価額などの不動産の価額の0.4%で、相続人以外への遺贈や贈与で名義を移すときは2%です。このほか、翌年から相続人に届く固定資産税と、遺産が基礎控除を超えるときの相続税があります。相続登記は期限のある義務なので、早めに準備します。
相続登記は、2024年4月1日から義務になっています。相続で不動産を取得したことを知った日から3年以内に登記をする必要があり、正当な理由なく登記をしないと10万円以下の過料(刑事罰の罰金とは違う、決まりを守らなかったときに払うお金)の対象になります。2024年4月1日より前に相続した不動産で、まだ登記をしていないものも対象です。手続きは司法書士に依頼するのが一般的です。
固定資産税は、毎年1月1日に不動産を持っている人にかかる市の税金です。相続税は、遺産の額が基礎控除(3,000万円+600万円×法定相続人の数)を超えるときにかかり、税務署に申告します。例えば相続人が子2人なら、基礎控除は3,000万円+600万円×2人=4,200万円です。
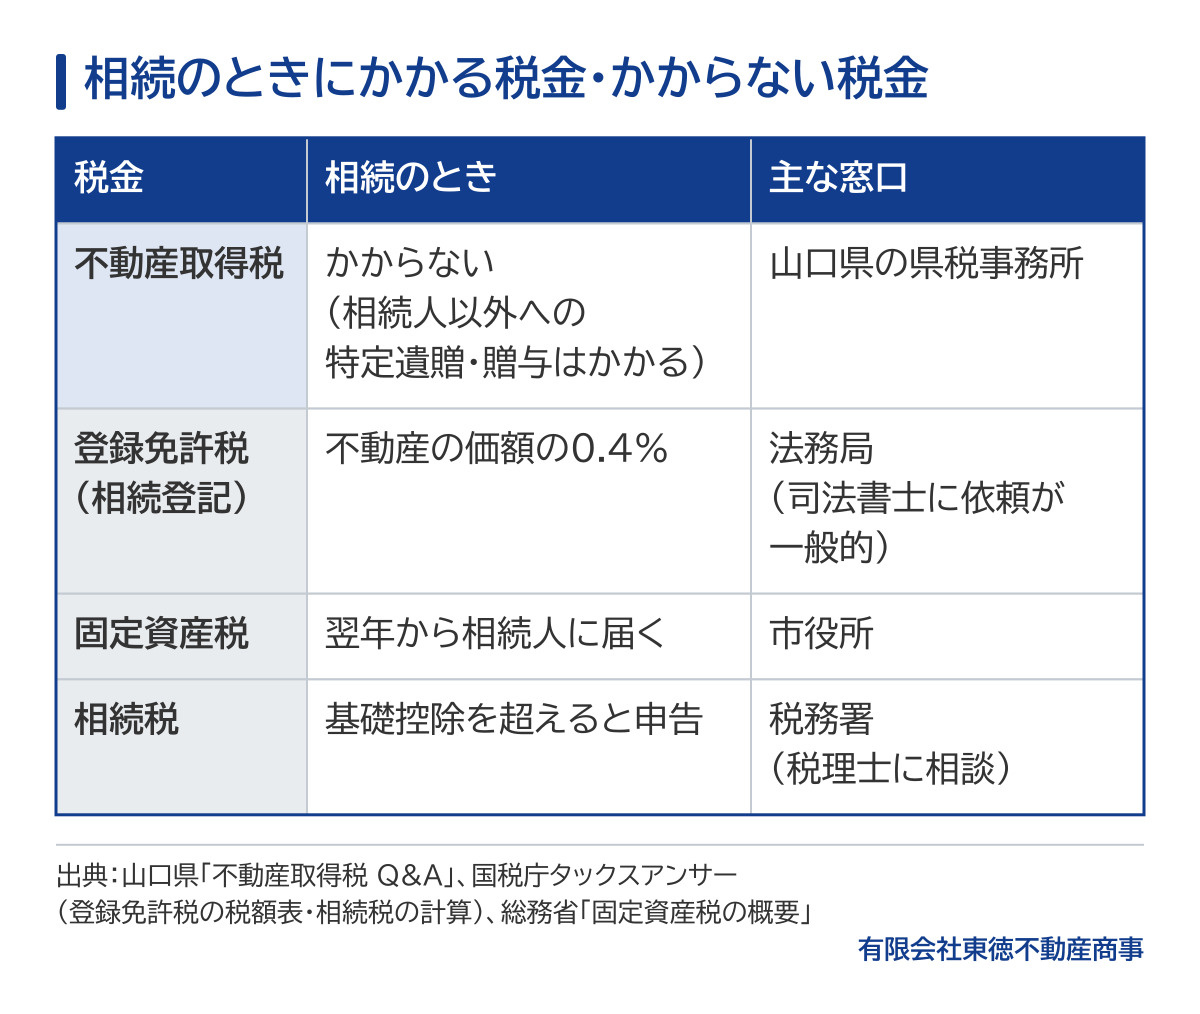
図3 相続のときの税金と窓口(税額は物件と相続人の数で変わります)
迷ったときは誰に相談する?県税事務所・税理士・司法書士と不動産会社の役割
自分のケースで不動産取得税がかかるかどうかは、山口県の県税事務所に確かめるのが確実です。周南市の物件は周南県税事務所の担当で、下松市・光市の物件も同じ事務所です。相続税や贈与税は税理士、相続登記は司法書士、相続した家を持つか売るかの段取りは不動産会社と、相談先を分けると話が早く進みます。迷ったら、まず書類をそろえることから始めます。
税額の計算や申告は税理士、登記の申請は司法書士の業務です。東徳不動産商事では、このうち不動産会社が受け持つ部分を、当社とグループ会社に在籍するファイナンシャルプランナーも交えて、専門家と連携して対応します。
周南市では、徳山や新南陽の住宅地で昭和の時代に買われた土地や、祖父母の代から受け継いだ宅地の相続のご相談が多くあります。名義が祖父母のままになっている場合は、相続登記の段取りから始めることになります。相続した家を売るか持ち続けるか迷っている段階でも、無料の査定で、売る場合の税金や特例の目安をお伝えできます。
イメージ:相続した家の書類を整理する様子(実際の物件・書類ではありません)
よくある質問
相続なのに不動産取得税の申告書(通知)が届いたら、どうすればいいですか?
まずは受け取り方が相続か、遺贈や贈与かを確かめてください。申告書(取得した人が県税事務所に出す書類)が届いた場合、山口県では相続登記を済ませていれば提出は不要で、登記がまだなら不動産を取得した日から60日以内に申告するのが原則です。納税通知書(県から税額を知らせる書類)は、課税される場合に通常、取得から4〜6か月後に届きます。相続で取得したのに納税通知書が届いた場合は、書面に書かれた県税事務所に問い合わせ、遺産分割協議書や戸籍などで相続であることを伝えて確認してもらいます。
代償分割で家を取った場合や、遺産分割をやり直した場合はかかりますか?
代償分割は、家を受け取った相続人がほかの相続人にお金を払う遺産分割の方法で、相続による取得として扱われるのが基本です。一方、いったん成立した遺産分割を話し合いでやり直して名義を移す場合は、相続ではなく新たな取得として扱われることがあります。事情によって判断が分かれるため、手続きの前に県税事務所や税理士に確認してください。
相続した家を売ったら、不動産取得税はかかりますか?
売った側には、不動産取得税はかかりません。不動産取得税は不動産を取得した人にかかる税金なので、課税されるのは買った人です。売った側に利益が出たときは、所得税と住民税(譲渡所得の税金)がかかることがあります。相続した家を売るときの税金は、別の記事で詳しく解説しています。
相続した家がマンションでも同じですか?
同じです。不動産取得税は土地と家屋の取得にかかる税金で、マンションの部屋と敷地の持ち分も対象ですが、相続で受け取った場合は戸建てと同じく非課税です。相続人以外への特定遺贈や贈与で受け取った場合は、マンションでもかかります。
あわせて読みたい関連記事
・相続登記の義務化から2年|まだ間に合う?周南市の手続きガイド
| ご相談は東徳へ 相続した家・土地のご相談は、地元70年の東徳不動産商事へ 相続した家や土地は、受け取り方によってかかる税金や手続きが変わります。何から始めればよいか分からない段階でも、売るか持つか迷っている段階でも、お気軽にご相談ください。 トウト君のひとこと|遺言書や遺産分割協議書があれば、ご相談のときに一緒にお持ちください。何から始めるか、順番を一緒に整理します。 |
▶ お電話でのご相談:0834-21-0225(営業時間 9:30〜17:30/定休日 水・日・祝)
参考資料
・山口県「不動産取得税 Q&A」A4:https://www.pref.yamaguchi.lg.jp/soshiki/5/12388.html
・地方税法 第73条の7 第1号(e-Gov法令検索):https://laws.e-gov.go.jp/api/1/lawdata/325AC0000000226
・民法 第554条(e-Gov法令検索):https://laws.e-gov.go.jp/api/1/lawdata/129AC0000000089
・国税庁タックスアンサー No.7191 登録免許税の税額表:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm
・法務省「相続登記の申請義務化に関するQ&A」:https://www.moj.go.jp/MINJI/minji05_00565.html
・総務省「固定資産税の概要」:https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/149767_08.html
・国税庁タックスアンサー No.4152 相続税の計算:https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4152.htm
・山口県「県税事務所」:https://www.pref.yamaguchi.lg.jp/soshiki/5/12449.html