不動産の印紙税はいくら?売買契約書の早見表と誰が払うか・貼り方
不動産の印紙税はいくら?
売買契約書の早見表と、負担・貼り方の注意点
執筆:東徳不動産商事 編集部
この記事は国税庁タックスアンサー・印紙税法などの公表資料にもとづいています(2026年10月確認)。
家や土地の売買契約の日が近づくと、不動産会社から「収入印紙を用意してください」と言われることがあります。いくらの印紙を何枚用意するのか、売主と買主のどちらが払うのかは、初めての売買では分かりにくいところです。この記事では、周南市で不動産の売買を手がける私たち有限会社東徳不動産商事(以下、東徳不動産商事)が、不動産の売買契約書にかかる印紙税の額を早見表にまとめ、負担の考え方、貼り方と消印、貼り忘れたときの過怠税まで解説します。個別の契約書の判断は、税務署や税理士にご確認ください。
 | この記事で分かること ✓ 売買契約書の印紙税の額(本則と2027年3月31日までの軽減後) ✓ 印紙が要る書類と要らない書類の見分け方 ✓ 印紙代を売主・買主のどちらが負担するか、原本2通と写しの違い ✓ 貼り方と消印の注意点、貼り忘れたときの過怠税 ✓ 売却・購入の諸費用の中での印紙代の位置と、確定申告での扱い |
結論:売買契約書の印紙税は契約金額で決まり、1,000万円を超え5,000万円以下なら軽減後1万円
土地や建物の売買契約書には印紙税がかかり、税額は契約書に書いた金額で決まります。2026年10月時点では、2027年3月31日までに作る売買契約書は軽減後の税額で、契約金額が1,000万円を超え5,000万円以下なら1通1万円(軽減前の本来の額=本則は2万円)です。売主と買主が原本を1通ずつ持つ場合は、それぞれが自分の1通分を負担するのが一般的です。
例えば2,000万円の中古住宅を売買し、契約書の原本を2通作ると、1通1万円で2通分、合計2万円の印紙が必要です。売主と買主が1通ずつ持つなら、負担はそれぞれ1万円になります。印紙が要るのは契約書を作る売買契約の日です。仲介手数料や登記の費用と並ぶ諸費用の1つとして、前もって用意しておきましょう。
不動産の印紙税とは?印紙が要る書類と要らない書類
印紙税は、法律で決められた種類の文書を作ったときにかかる国の税金です。土地や建物の売買契約書は、印紙税法の不動産の譲渡に関する契約書にあたり、印紙税額一覧表の第1号文書として課税されます。一方で、建物の賃貸借契約書は課税されません。同じ賃貸でも、土地の賃貸借契約書は第1号文書として課税の対象になります。
課税されるかどうかは、文書の名前ではなく中身で判断されます。「契約書」という名前でなくても、契約が成り立ったことや、契約の内容を変えたり補ったりしたことを証明する文書であれば、契約書として扱われます。売買代金や引き渡しの条件を変える書面を交わすときも、印紙が要るかを確かめておきましょう。
なお、収入印紙は、登記の申請で納める登録免許税や、国への手数料の支払いにも使われます。見た目は同じ収入印紙でも、印紙税とは別の税金や手数料です。この記事の税額表は、売買契約書などの印紙税の課税文書にだけあてはまります。
印紙税はいくら?契約金額ごとの早見表(本則と軽減後)
印紙税の額は、契約書に書かれた記載金額ごとに決まっています。2027年3月31日までに作る、記載金額が10万円を超える不動産の売買契約書は軽減の対象で、500万円を超え1,000万円以下なら本則1万円が5千円に、1,000万円を超え5,000万円以下なら本則2万円が1万円になります。主な金額を表にまとめました。表の額は、原本1通あたりの金額です。
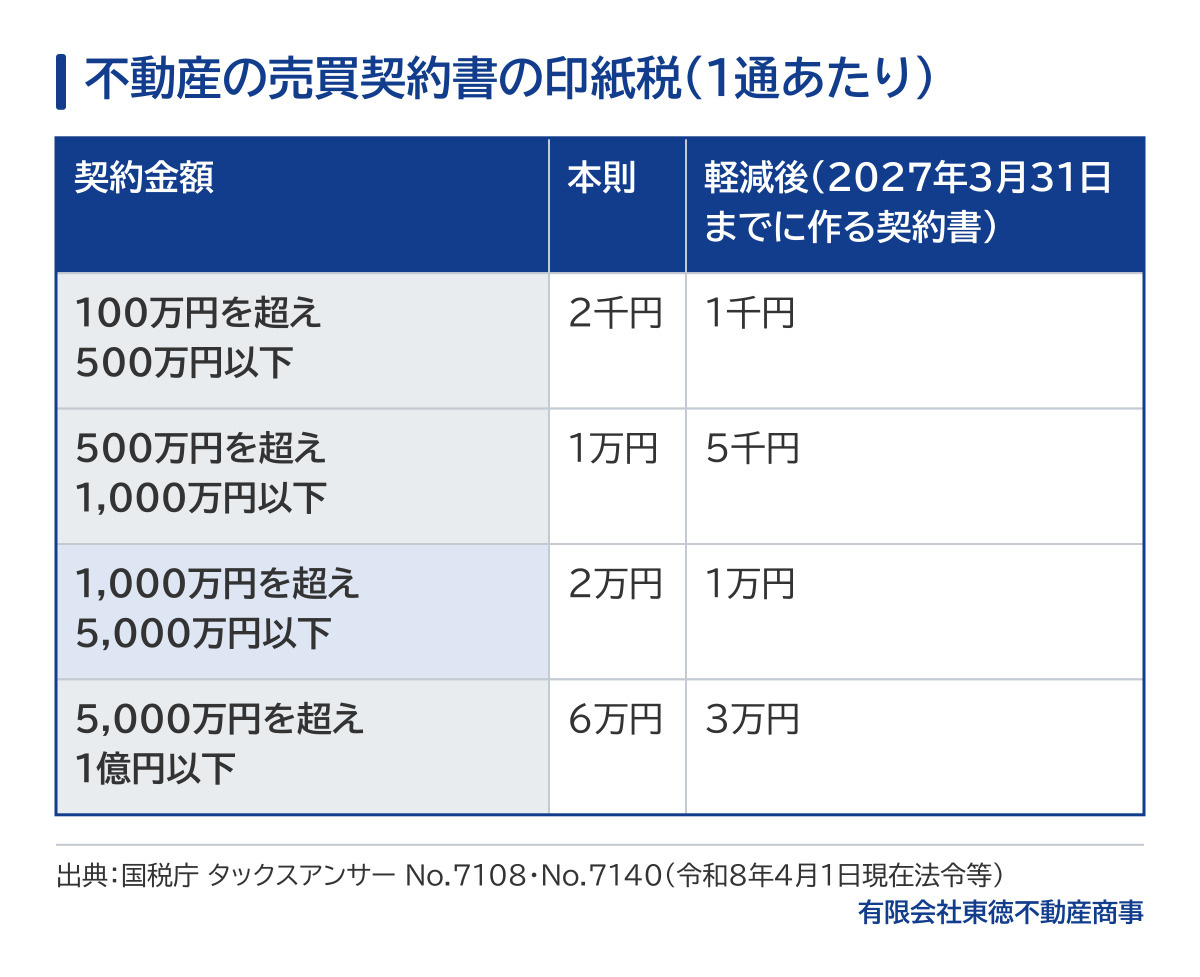
図1 契約金額ごとの印紙税(軽減後は期限までに作る売買契約書)
記載金額は、契約書に書いた売買代金です。契約書に手付金の額が書いてあっても、それは記載金額になりません。例えば800万円の土地の契約書なら5千円、3,000万円の家の契約書なら1万円の印紙を、それぞれの原本に貼ります。
売主が消費税の課税事業者で、建物代金の消費税額を区分して書いた契約書は、消費税額を除いた金額で判断します。また、契約のあとで売買代金を変える契約書は、元の契約書が分かる書き方であれば、増えた分の金額が記載金額になります。代金を減らす場合は記載金額のない文書として扱われ、印紙税は200円です。
軽減の対象は、不動産の譲渡に関する契約書と、建物の建築などの建設工事の請負に関する契約書の2種類です。買主が金融機関と紙で結ぶ住宅ローンの契約書(金銭消費貸借契約書)も第1号文書ですが、軽減の対象ではないため、借りる額に応じた本則の税額がかかります。期限の後に作る契約書の税額は延長されるかどうかで変わるため、税制改正の発表を確かめましょう。
印紙代は誰が負担する?原本2通と写し(コピー)の違い
印紙税を納めるのは契約書を作った人で、売主と買主が一緒に作った契約書なら、2人が連帯して納める義務を負います。原本を2通作れば2通とも課税されるため、実務では各自が持つ1通分を売主と買主がそれぞれ負担する形がよく見られます。結論で見た2,000万円の例も、この考え方で売主と買主が1通分ずつ負担する計算です。
イメージ:売買契約の場で書類に押印する様子(実際の取引・書類ではありません)
印紙代を抑えるために、原本を1通だけ作り、もう一方はコピー(写し)を持つ方法もあります。原本を複写機でコピーしただけで、署名や押印のない写しは課税されません。ただし、写しに売主と買主が署名や押印をしたり、原本と相違ないことを証明したりすると、原本と同じく契約を証明する文書として課税されます。
原本を持たない側は、登記や将来の売却、確定申告で契約書の原本が必要になったときに、相手に見せてもらう手間がかかることもあります。どちらの方法にするかは、売主と買主、仲介する不動産会社で話し合って決めます。県外に住んでいて、契約書を郵送でやりとりする場合も、紙の契約書であれば印紙の考え方は同じです。
トウト君 | トウト君のひとこと|よくある勘違い コピーなら印紙はいらないと思って、写しに二人で署名や押印をすると、原本と同じ扱いになって印紙が必要になります。 |
貼り方と消印の注意点は?貼り忘れたときの過怠税
収入印紙は契約書に貼り、自分や代理人などの印章か署名で、契約書と印紙の模様にかけて消します。貼らなかったときは、納めなかった印紙税の額とその2倍、合わせて3倍の過怠税がかかり、自分から申し出れば1.1倍に軽くなります。消印を忘れたときは、消していない印紙の額面と同じ額の過怠税がかかります。契約の日の手順として覚えておきましょう。
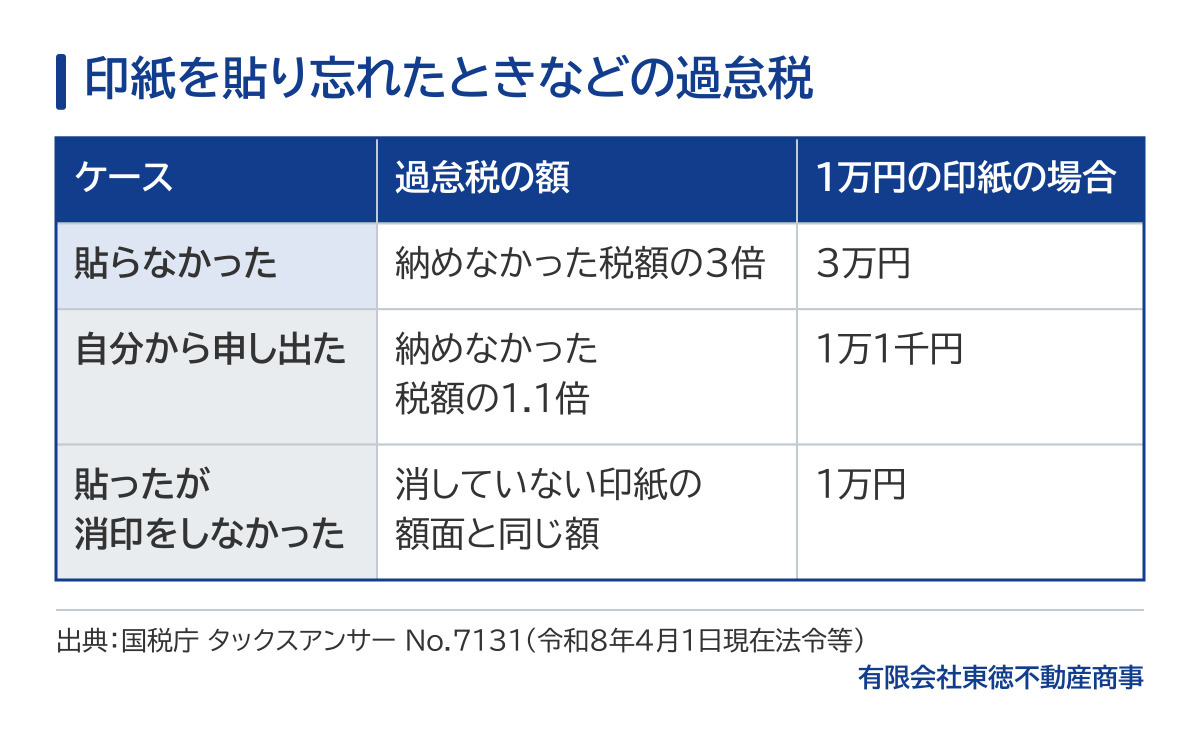
図2 過怠税の額のちがい(1万円の印紙で計算した例)
例えば1万円の印紙を貼り忘れると、過怠税は3万円です。税務署の調査を受ける前に自分から申し出れば、1万1千円に軽くなります。過怠税は、その全額が所得税の必要経費などに入りません。契約の日は、印紙を貼って消すところまでを済ませてから契約書を受け取りましょう。
反対に、必要な額より多い印紙を貼ってしまったときは、税務署に申請すると還付を受けられる場合があります。文書を作った日から5年を過ぎると還付の対象になりません。また、汚れや傷みのない収入印紙は、郵便局で別の額面の印紙に交換でき、1枚につき5円の手数料がかかります。
周南市と下松市を受け持つ税務署は、周南市今宿町の徳山税務署です。この書類が印紙税のかかる文書にあたるか迷うときは、最寄りの税務署に電話で相談の日時を予約し、その文書を持って相談できます。
トウト君 | トウト君のひとこと|ここが大事 印紙は貼るだけでは足りません。印鑑か署名で、紙と印紙にまたがるように消すところまでを一つの作業と覚えておきましょう。 |
印紙代はいつ・いくら用意する?売却と購入の諸費用の中での位置と相談先
印紙代は売買契約の日に必要な費用で、仲介手数料や登記の費用と並ぶ諸費用の1つです。売主が負担した印紙税は、売った年の譲渡所得(売って得た利益にかかる税の計算)で譲渡費用になり、買主が負担した印紙税は、将来その家を売るときの取得費(買ったときにかかった費用として差し引ける額)に入ります。売主は査定のときに、印紙代を含めた手取りの目安を聞いておくと安心です。迷うときの相談先は税務署か税理士です。
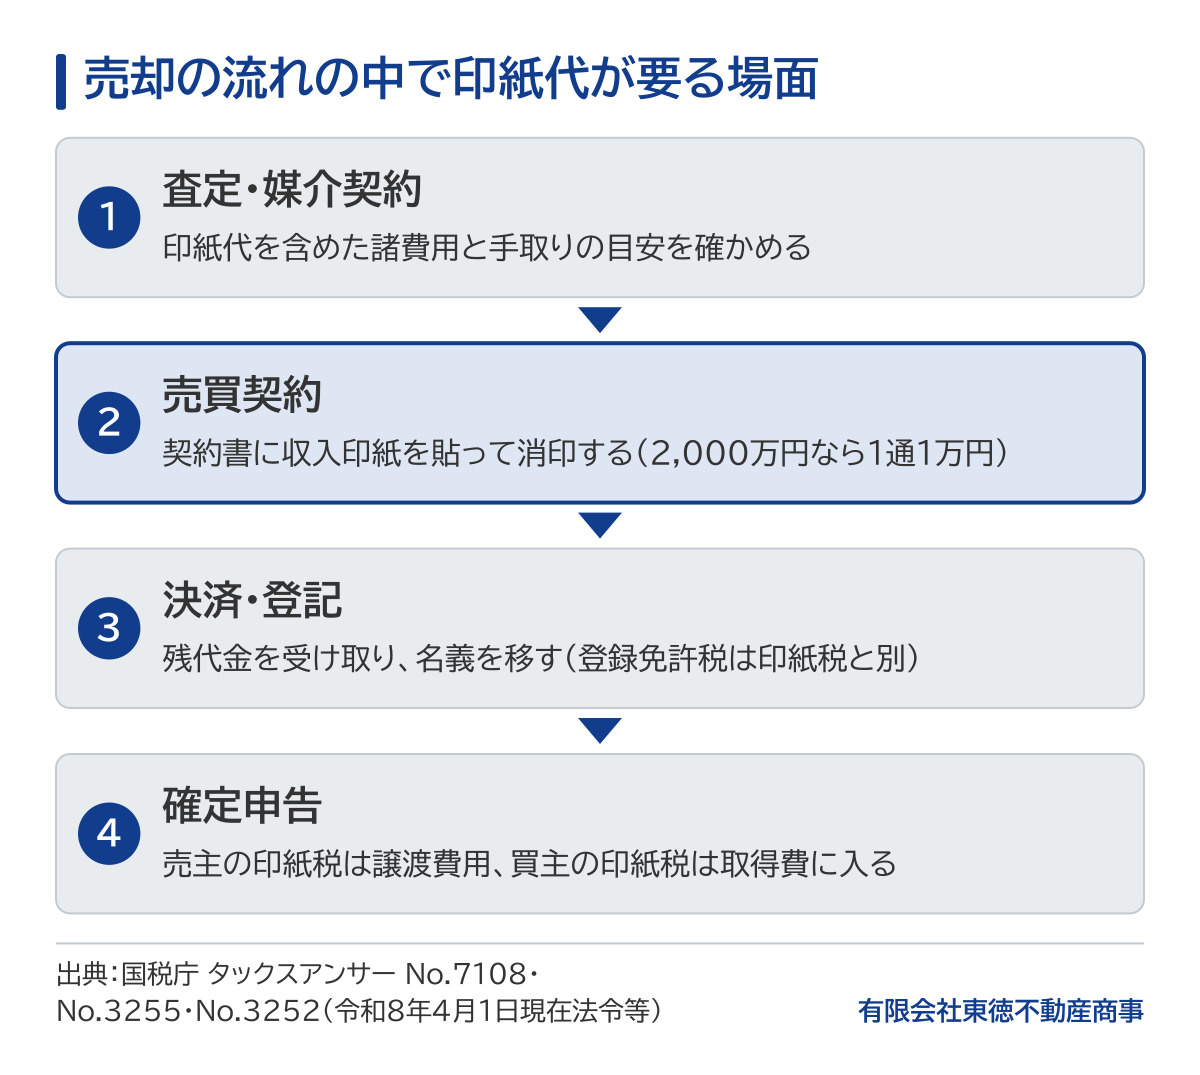
図3 売却の流れと印紙代(印紙の額は軽減後の例)
売却の流れでは、査定と媒介契約(不動産会社に売却を頼む契約)のあと、買主が決まると売買契約を結びます。この日に契約書へ印紙を貼り、手付金を受け渡すのが一般的です。その後の決済の日に残代金を受け取り、名義を移す登記をします。印紙代は諸費用の中では大きな額ではありませんが、契約の日に用意がないと手続きが止まってしまいます。収入印紙は郵便局や印紙売りさばき所などで売られています。
| 東徳によくあるご相談 周南市内では、徳山や新南陽の住宅地で受け継いだ宅地や家の相続や売却のご相談が多くあります。売るといくら手元に残るのかを知りたい方には、査定の際に、仲介手数料や印紙代などの諸費用とローン残高を引いた手取り額の目安をお伝えしています。売るかどうか迷っている段階でもご相談ください。 ▶ 無料売却査定を申し込む |
売主の場合は、仲介手数料や印紙代などの譲渡費用を、売った代金から差し引いて税金を計算します。契約書や領収書は、確定申告まで捨てずに保管しておきましょう。自宅を購入する側も、契約書と印紙代の記録を残しておくと、将来売るときの取得費の計算に役立ちます。
売買代金を変える書面の印紙や、贈与・相続がからむ取引など、判断に迷う契約書は、税務署や税理士に確認しましょう。東徳不動産商事では、提携する税理士をご紹介できます(ご紹介は無料)。税額の計算や申告そのものは税理士の業務です。
トウト君 | トウト君のひとこと|段取りのコツ 契約の日は、印紙の消印に使う印鑑を持っていきましょう。印鑑がなければ署名で消すこともできます。 |
よくある質問
手付金や売買代金の領収書にも印紙は要りますか?
売主が個人で、自分の住まいを売って手付金や代金を受け取る場合、その領収書は営業に関しない受取書として、一般に印紙税はかかりません。売主が会社の場合や、個人でも事業として不動産を売る場合は、受け取る金額に応じて印紙が必要です。迷うときは、税務署に確かめましょう。
電子契約なら印紙は要らないのですか?
契約書の現物を相手に渡さず、電子データに変えて送った場合は、課税文書を作ったことにならないとする国税局の回答があり、一般に印紙は不要と考えられています。ただし、電子データで送ったあとに紙の原本を別に渡すと、その紙には印紙税がかかります。東徳不動産商事は、不動産売買の電子契約に対応しています。住宅ローンの契約を電子で結べるかは、金融機関ごとに確かめてください。
不動産の贈与契約書や賃貸借契約書にも印紙は要りますか?
親子の間などで土地や建物を贈与する契約書は、譲渡の対価がないため記載金額のない第1号文書として扱われ、印紙税は200円です。建物の賃貸借契約書には印紙税がかかりませんが、土地の賃貸借契約書は、権利金など返ってこないお金の額に応じて課税されます。生前贈与の進め方は、税理士に相談したうえで決めましょう。
あわせて読みたい関連記事
| ご相談は東徳へ 売買の諸費用と手取りのご相談は、地元70年の東徳不動産商事へ 売ると手元にいくら残るかは、査定のときにお確かめいただけます。東徳不動産商事では、印紙代などの諸費用を引いた手取り額の目安をお伝えしています。当社とグループ会社にはファイナンシャルプランナーが在籍し、連携して対応します。 トウト君のひとこと|売るかどうか決める前でも大丈夫。気になることを一つずつ一緒に整理していきましょう。 |
▶ お電話でのご相談:0834-21-0225(営業時間 9:30〜17:30/定休日 水・日・祝)
参考資料
・国税庁タックスアンサー No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm
・国税庁タックスアンサー No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7140.htm
・国税庁タックスアンサー No.7101 不動産の譲渡・土地の賃貸借・消費貸借・運送等に関する契約書:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7101.htm
・国税庁タックスアンサー No.7106 建物の賃貸借契約書:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7106.htm
・国税庁タックスアンサー No.7117 契約書の意義:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7117.htm
・国税庁タックスアンサー No.7130 誤って納付した印紙税の還付:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7130.htm
・国税庁タックスアンサー No.7122 文書の記載金額:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7122.htm
・国税庁タックスアンサー No.7124 消費税額等が区分記載された契約書等の記載金額:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7124.htm
・国税庁タックスアンサー No.7123 契約金額を変更する契約書の記載金額:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7123.htm
・印紙税法 第3条第2項(e-Gov法令検索):https://laws.e-gov.go.jp/api/1/lawdata/342AC0000000023
・国税庁タックスアンサー No.7120 契約書の写し、副本、謄本等:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7120.htm
・国税庁タックスアンサー No.7129 印紙税の納付方法:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7129.htm
・国税庁タックスアンサー No.7131 印紙税を納めなかったとき:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7131.htm
・国税庁 広島国税局 徳山税務署の案内:https://www.nta.go.jp/about/organization/hiroshima/location/yamaguchi/tokuyama/index.htm
・国税庁「印紙税の手引」(令和8年6月)表紙:https://www.nta.go.jp/publication/pamph/inshi/tebiki/pdf/01.pdf
・国税庁タックスアンサー No.3255 譲渡費用となるもの:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
・国税庁タックスアンサー No.3252 取得費となるもの:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3252.htm
・印紙をもつてする歳入金納付に関する法律 第3条第1項第1号(e-Gov法令検索):https://laws.e-gov.go.jp/api/1/lawdata/323AC0000000142
・国税庁タックスアンサー No.7125 営業に関しない受取書:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7125.htm
・福岡国税局 文書回答事例「請負契約に係る注文請書を電磁的記録に変換して電子メールで送信した場合の印紙税の課税関係について」(平成20年10月24日):https://www.nta.go.jp/about/organization/fukuoka/bunshokaito/inshi_sonota/081024/02.htm