譲渡所得の計算方法|取得費・譲渡費用に入るもの、入らないもの
譲渡所得の計算方法
取得費・譲渡費用に入るもの、入らないもの
執筆:東徳不動産商事 編集部
この記事は国税庁タックスアンサー・国税不服審判所などの公表資料にもとづいています(2026年10月確認)。
家や土地、マンションを売って利益が出ると、その利益に所得税と住民税がかかります。ただ、税金の対象は売った金額そのものではなく、そこから買ったときの費用や売るための費用を差し引いた「譲渡所得」です。どの費用を差し引けるかを知らないと、払わなくてよい税金まで払ってしまうことがあります。この記事では、周南市で不動産の売買を手がける私たち有限会社東徳不動産商事(以下、東徳不動産商事)が、ご自身で買った家や土地を売る方に向けて、譲渡所得の計算式の全体像と、取得費・譲渡費用に入るもの・入らないもの、所有期間による税率の違いを、計算例とあわせてまとめました。最終的な税額や特例の判断は、税理士や税務署にご確認ください。
 | この記事で分かること ✓ 譲渡所得の計算式の全体像と、譲渡価額に含める固定資産税の精算金 ✓ 取得費・譲渡費用に入るもの、入らないもの ✓ 売った年の1月1日で決まる所有期間と税率のちがい ✓ マンションを売った場合の計算例 |
結論:譲渡所得は「売った金額-(取得費+譲渡費用)-特別控除」で計算する
国税庁が示す計算式は、売った金額(譲渡価額)から、買ったときの費用(取得費)と、売るために直接かかった費用(譲渡費用)を差し引き、さらに条件を満たす場合の特別控除を差し引くというものです。この金額に、所有期間に応じた税率をかけます。
税金を払いすぎないためのポイントは、それぞれの費用をどこに入れるかを正しく判断することです。入れ忘れた費用があれば利益が大きく計算され、入らない費用を入れると申告の誤りになります。
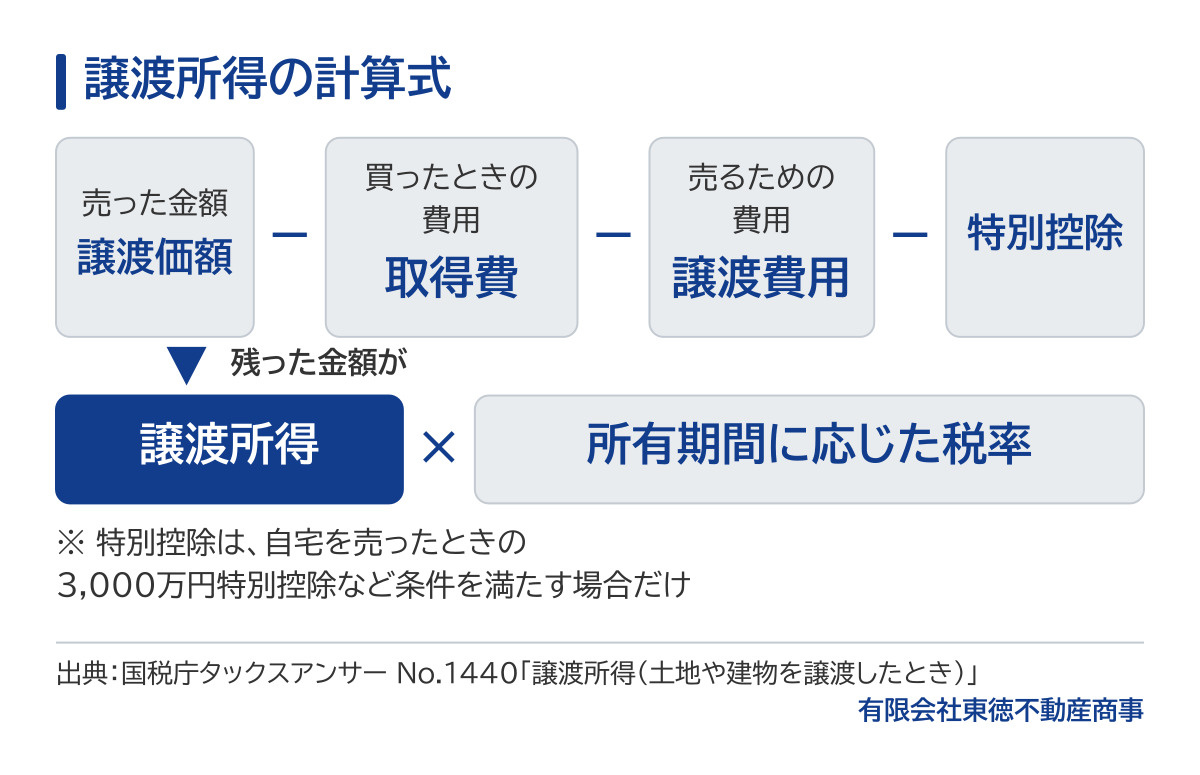
図1 譲渡所得の計算の流れ
計算式の全体像
① 譲渡価額:売買代金に、買主から受け取った固定資産税の精算金などを加えた金額
② 取得費:買ったときの代金と諸費用。建物は経過年数分の目減りを差し引く
③ 譲渡費用:仲介手数料など、売るために直接かかった費用
④ 特別控除:自宅を売ったときの3,000万円特別控除など、条件を満たす場合に差し引ける金額
土地や建物を売った利益は、給与などとは合計せず、別に税額を計算する「分離課税」です。利益が出た年や特例を使う年は、会社員の方も確定申告が必要です。
譲渡価額に含めるもの|固定資産税の精算金を忘れずに
譲渡価額は、通常は売買契約書の売買代金です。見落としやすいのが、固定資産税と都市計画税の精算金です。固定資産税はその年の1月1日時点の所有者に1年分が課税されるため、引渡し日から年末までの分を買主から受け取るのが一般的です。国税庁は、この精算金も譲渡価額に含めるとしています。
取得費に入るもの・入らないもの
国税庁が取得費に含めるとしている主なものは、次のとおりです。
① 土地や建物の購入代金、家を建てたときの建築代金
② 購入時に不動産会社へ支払った仲介手数料
③ 購入時の登録免許税と登記費用、不動産取得税、契約書の印紙税
④ 購入後に行った設備の設置や改良の費用
⑤ 借主がいる物件を買うときに、立ち退いてもらうために支払った立退料
⑥ 購入資金の借入金の利子のうち、実際に住み始めた日までの期間に対応する部分
住み始めた後に払ったローンの利子は取得費になりません。毎年の固定資産税や、傷んだ部分を元に戻す修繕費も、持っている間の維持・管理の費用なので含まれません。設備の追加など価値を高める工事は改良費として取得費に加えられます。
なお、土地は買った金額がそのまま取得費になりますが、建物は年月とともに価値が減ったものとして、減価償却費に相当する額を差し引きます。ここでいう建物の取得価額は、建物を買った代金と諸費用の合計で、目減りを引く前の額です。住まいとして使ってきた建物は「建物の取得価額×0.9×償却率×経過年数」で計算し、償却率は鉄筋コンクリート造のマンションで0.015、木造で0.031です。経過年数は6か月以上の端数を1年とし、6か月未満は切り捨てます。
トウト君 | トウト君のひとこと|ここが大事 買ったときの契約書や、改良の工事の契約書・領収書は、取得費を確かめる大事な材料です。売るときまで一つにまとめて保管しておきましょう。 |
譲渡費用に入るもの・入らないもの
① 売るときに不動産会社へ支払った仲介手数料
② 売買契約書の印紙税のうち、売主が負担した分
③ 土地を売るために行った測量の費用
④ 土地を売るために建物を取り壊した費用
⑤ 貸している家を売るために、借家人に支払った立退料
固定資産税や修繕費は、取得費と同じく譲渡費用にもなりません(国税庁の案内による)。抵当権(住宅ローンの担保として金融機関が付ける権利)を抹消する登記の費用も、国税不服審判所の裁決で、売るために直接かかった費用とは認められないとされています。売る前の引っ越し費用や、住宅ローンを一括で返すときの繰上返済手数料も、同じ考え方から一般的には譲渡費用に含めません。判断に迷う費用は、領収書を残したうえで税理士や税務署に確認してください。
イメージ:領収書をそろえて費用を整理する様子(実際の書類ではありません)
| 東徳によくあるご相談 家を売ることにしたけれど、買ったときの書類がどこにあるか分からない、というご相談があります。東徳不動産商事では、無料の査定の際に、取得費の書類を探すポイントをお伝えしています。 ▶ 無料売却査定を申し込む |
所有期間で税率が大きく変わる
税率は、売った年の1月1日時点で所有期間が5年を超えるかどうかで決まります。5年を超えれば長期譲渡所得で、所得税15%、住民税5%に復興特別所得税を加えて20.315%です。5年以下なら短期譲渡所得で、所得税30%、住民税9%に復興特別所得税を加えて39.63%と、ほぼ2倍になります。
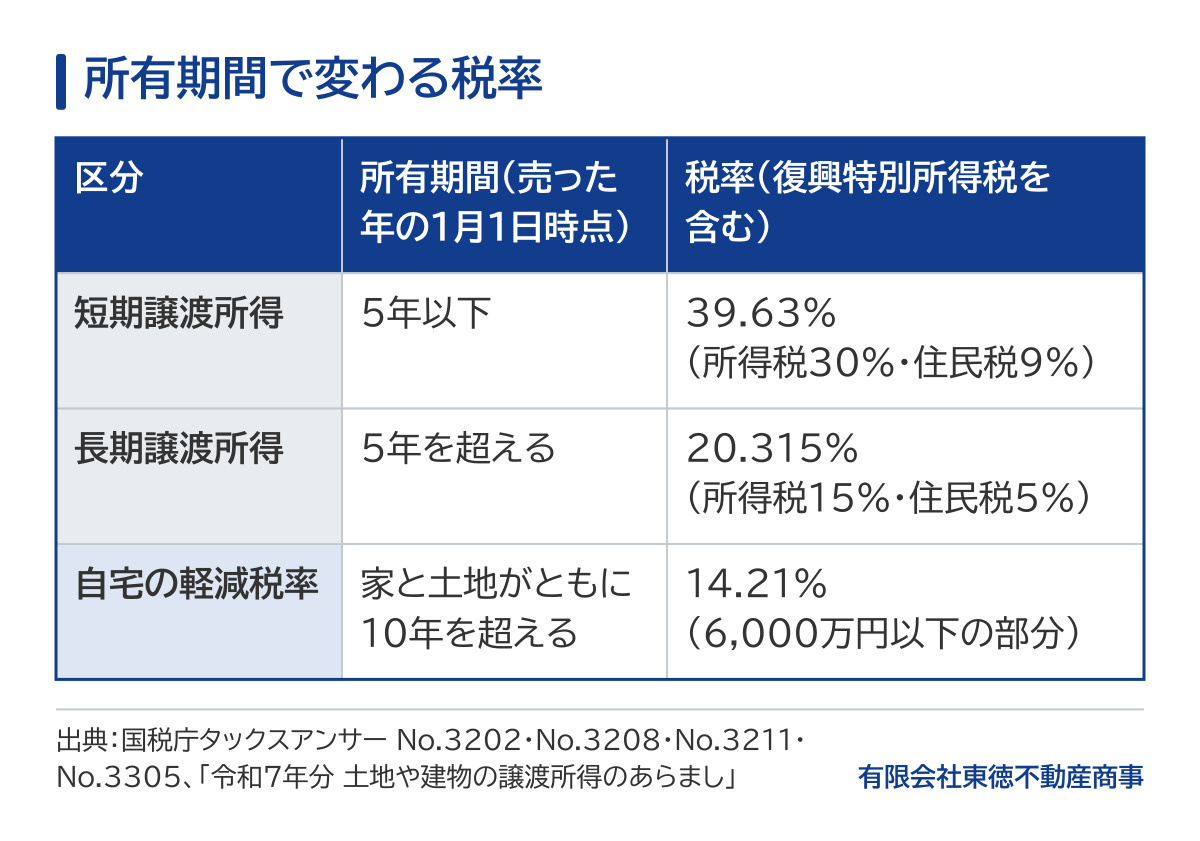
図2 短期・長期・自宅の軽減税率のちがい(軽減税率は3,000万円特別控除と重ねて使えます)
たとえば2021年4月に買った家は、2026年中に売ると1月1日時点では5年に満たないため短期、2027年に売れば長期になります。コンビナート関連の企業など転勤の多いお勤めの方は、売る時期を決める前に一度確認しておきましょう。
さらに、自宅を売る場合で、売った年の1月1日時点で家と土地の所有期間がともに10年を超えていれば、課税長期譲渡所得(特別控除を引いた後の利益)のうち6,000万円以下の部分に14.21%の軽減税率が使えます。この特例は3,000万円特別控除と重ねて使えます。
トウト君 | トウト君のひとこと|よくある勘違い 持っていた年数で決まるのではなく、売った年の1月1日の時点で判定します。売る時期を決める前に、買った日を契約書で確かめておきましょう。 |
計算例|徳山駅周辺の分譲マンションを売った場合
2011年4月に新築の分譲マンションを2,400万円で買い、契約書では土地600万円、建物1,800万円と分かれていたとします。登記費用や不動産取得税などの諸費用60万円は、代金の割合で土地15万円、建物45万円に振り分けます。このマンションを2026年9月に2,800万円で売り、固定資産税の精算金5万円を受け取ったとします。
取得費を計算する
経過年数は15年5か月なので15年です。建物の目減りは1,845万円×0.9×0.015×15年=373万6,125円で、建物の取得費は1,845万円-373万6,125円=1,471万3,875円です。土地の615万円を加え、取得費は合計2,086万3,875円になります。
利益と税額の目安
譲渡費用は、仲介手数料99万円(売買代金の3%+6万円に消費税10%)と印紙税1万円の計100万円です。利益は、2,805万円-2,086万3,875円-100万円=618万6,125円になります。
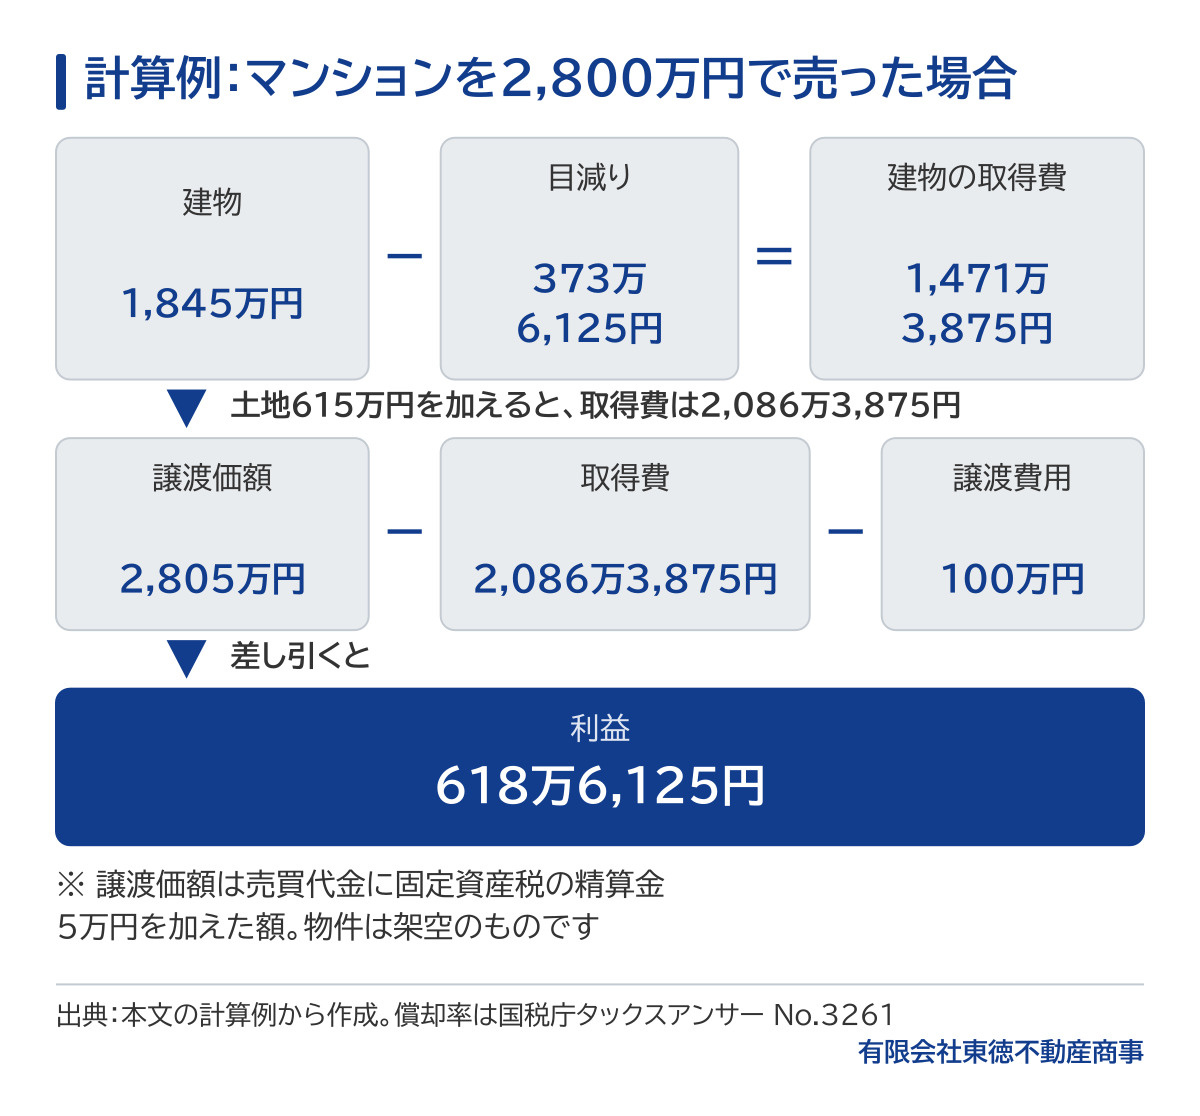
図3 計算例の取得費と利益(3,000万円特別控除が使える場合は、利益から全額差し引かれます)
この計算例では、住んでいた自宅として3,000万円特別控除が使える場合、利益は全額差し引かれ、税金はかからない計算です(特例が使えるかは税理士・税務署にご確認ください)。住まなくなってから3年目の年末を過ぎて売ったなどで特別控除が使えない場合は、所有期間が5年を超えるため長期の税率となり、税額の計算では利益の1,000円未満の端数を切り捨てるため、618万6,000円×20.315%=約126万円が目安です。仮に短期の税率であれば約245万円になります。
損が出たときの扱い
計算の結果がマイナスになる場合は、譲渡所得にかかる税金は出ません。土地や建物の売却で出た損は、原則として給与など他の所得と差し引きできませんが、自宅を売った場合には、一定の条件を満たすと損を給与などから差し引いたり、翌年以降に繰り越したりできる特例があります。使うには確定申告が必要です。使えるかどうかは税理士・税務署にご確認ください。
よくある質問
購入時の諸費用は、土地と建物にどう分けますか?
建物に関わる費用は建物の取得価額に入り、目減りの計算の対象になります。どちらの分か区別できない費用は、土地と建物の代金の割合で分けるのが一般的な考え方です。具体的な分け方は、税理士に確認してください。
住宅ローンが残っている場合、計算は変わりますか?
譲渡所得の計算に、ローンの残高は関係しません。売却代金でローンを返しても、その返済額を差し引くことはできません。手取りは、売却代金からローンの返済、諸費用、税金を差し引いた額で考えましょう。
あわせて読みたい関連記事
・不動産を売ったときの税金|3000万円特別控除でいくら安くなる
・周南市の家はいくらで売れる?相場・売却相場の調べ方とプロの見立て
| ご相談は東徳へ 売却価格と税金の見通しは、地元70年の東徳不動産商事へ 譲渡所得は、売却価格だけでなく、買ったときの書類や売るための費用で大きく変わります。私たちは無料査定の段階で、売却価格の目安とあわせて税金の目安を書面の査定書でお伝えし、細かい税額の計算や申告は、提携する税理士をご紹介できます(ご紹介は無料)。当社とグループ会社にはファイナンシャルプランナーが在籍し、税金を差し引いた手取りをもとにした資金計画も連携して対応します。売却を考え始めたら、まずはお気軽にご相談ください。 トウト君のひとこと|買ったときの契約書と、売るためにかかった費用の領収書。この2つがそろっていると、税金の目安を出しやすくなります。 |
▶ お電話でのご相談:0834-21-0225(営業時間 9:30〜17:30/定休日 水・日・祝)
参考資料
・国税庁タックスアンサー No.1440 譲渡所得(土地や建物を譲渡したとき):https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm
・国税庁タックスアンサー No.3252 取得費となるもの:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3252.htm
・国税庁タックスアンサー No.3261 建物の取得費の計算:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3261.htm
・国税庁タックスアンサー No.3255 譲渡費用となるもの:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
・国税庁タックスアンサー No.3202 譲渡所得の計算のしかた(分離課税):https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
・国税不服審判所 平成13年6月26日裁決(裁決事例集No.61):https://www.kfs.go.jp/service/JP/61/16/index.html
・国税不服審判所 公表裁決事例要旨「登記費用等」(平成2年6月21日裁決):https://www.kfs.go.jp/service/MP/02/0406020400.html
・国税庁タックスアンサー No.3208 長期譲渡所得の税額の計算:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
・国税庁タックスアンサー No.3211 短期譲渡所得の税額の計算:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
・国税庁タックスアンサー No.3305 マイホームを売ったときの軽減税率の特例:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3305.htm
・国税庁「令和7年分 土地や建物の譲渡所得のあらまし」税額の計算方法早見表:https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/O/O11.pdf
・国税庁タックスアンサー No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm
・国税庁タックスアンサー No.3302 マイホームを売ったときの特例:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
・国税庁タックスアンサー No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3370.htm
・国税通則法 第118条第1項(国税の課税標準の端数計算等):https://laws.e-gov.go.jp/api/1/lawdata/337AC0000000066