相続した土地・家を売るときの税金|取得費がわからない時は
相続した土地・家を売るときの税金
親がいくらで買ったか分からない時の考え方
執筆:東徳不動産商事 編集部
この記事は国税庁タックスアンサー・山口地方法務局の公表資料にもとづいています(2026年10月確認)。
相続した実家や土地を売ると、売却で出た利益に税金がかかることがあります。このとき金額を大きく左右するのが「取得費」、つまり親や祖父母がその不動産をいくらで買ったかです。古い不動産ほど購入時の書類が見つからず、売却額のわずか5%で計算されて、思っていたより税金が高くなるケースが少なくありません。この記事では、周南市で不動産の売買を手がける私たち有限会社東徳不動産商事(以下、東徳不動産商事)が、相続した不動産の取得費の考え方と、書類が見つからないときの探し方、計算例をまとめました。最終的な税額や特例の判断は、税理士や税務署にご確認ください。
 | この記事で分かること ✓ 相続した土地・家を売ったときの税金の計算方法と税率 ✓ 取得費として認められるものと、建物の「年数分の目減り」 ✓ 書類があるか、ないかで税金がいくら変わるかの計算例 ✓ 取得費が分からないときの書類の探し方と、相続税を払った人の特例 |
結論:売る前に「親が買った値段」の書類を探すことが一番の節税
相続した不動産を売ったときの税金は、売った金額から「取得費」と「売るためにかかった費用」を差し引いた利益に対してかかります。取得費は、亡くなった方が買ったときの金額をそのまま引き継ぎます。購入時の書類があればその金額を使えますが、分からない場合は売った金額の5%しか差し引けません。
同じ土地を同じ値段で売っても、書類があるかないかで、税金が100万円以上変わることもあります。売り出してから慌てないよう、査定を受ける段階から書類探しを始めておくのがおすすめです。
イメージ:古い書類を見つけて金額を確かめる様子(実際の物件・書類ではありません)
相続した不動産の税金の計算方法
利益(譲渡所得)は「売った金額-(取得費+譲渡費用)」で計算します。譲渡費用とは、仲介手数料、測量費、売るための解体費、売買契約書に貼る印紙代など、売るために直接かかった費用です。固定資産税や、相続前の家の修繕費は含まれません。
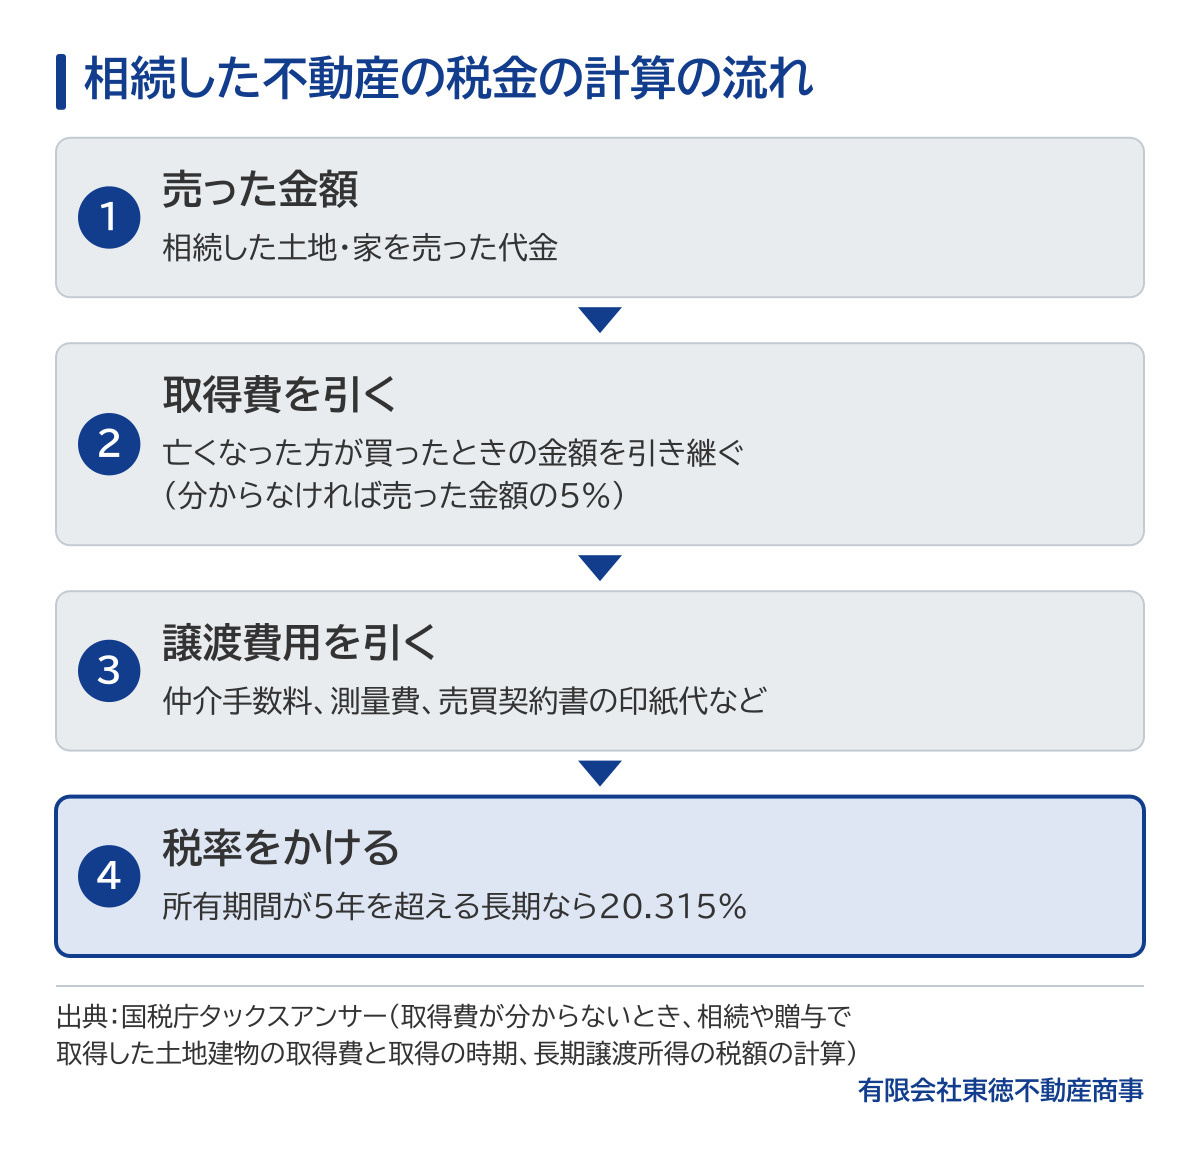
図1 利益(譲渡所得)=売った金額-(取得費+譲渡費用)に税率をかける
税率は所有期間で変わり、売った年の1月1日時点で5年を超えていれば「長期」となり、所得税・復興特別所得税・住民税を合わせて20.315%です。相続の場合は、亡くなった方が買った日をそのまま引き継ぐため、相続してすぐに売っても、親が長く持っていた不動産なら長期の税率になるのが一般的です。
トウト君 | トウト君のひとこと|数え方のコツ 長期か短期かは、売った年の1月1日の時点で、親が買った日から5年を超えているかで数えます。親が買った時期が分からないときは、法務局の登記事項証明書で確かめられます。 |
取得費として認められるもの
① 亡くなった方が土地や建物を買ったときの代金
② そのとき支払った仲介手数料、登記費用、不動産取得税など
③ 家を建てたときの建築代金(建物の取得費になる)
④ 相続の際に相続人が支払った登記費用(登録免許税など)
⑤ 相続税を払った場合は、一定の期限内なら相続税の一部
相続人が払った登記費用を加えられるのは、実際の取得費で計算する場合に限られます。売った金額の5%で計算する場合には加えられないため、この点でも書類を探す意味があります。なお、固定資産税の評価額や、相続税の計算に使った評価額は、取得費として使うことはできません。
トウト君 | トウト君のひとこと|よくある勘違い 毎年届く固定資産税の通知書の金額を「親が買った値段」と思い込むのは、よくある勘違いです。通知書の額では計算できないので、売買契約書や建築の契約書を探しましょう。 |
建物は「年数分の目減り」を差し引く
土地は買った金額がそのまま取得費になりますが、建物は年月とともに価値が下がったものとして、減価償却費に相当する額を差し引きます。住まいとして使っていた木造住宅の場合は「建築代金×0.9×0.031×経過年数」が差し引く額の目安で、差し引ける上限は建築代金の95%です。築40年近い木造の実家であれば、建物の取得費は建築代金の5%程度まで小さくなるのが一般的です。
計算例|書類があるか、ないかでいくら変わるか
たとえば、親が1985年に土地を600万円で買い、木造の家を1,200万円で建てていたとします。この実家を相続し、2026年に1,500万円で売り、仲介手数料などの譲渡費用が80万円かかったとします。
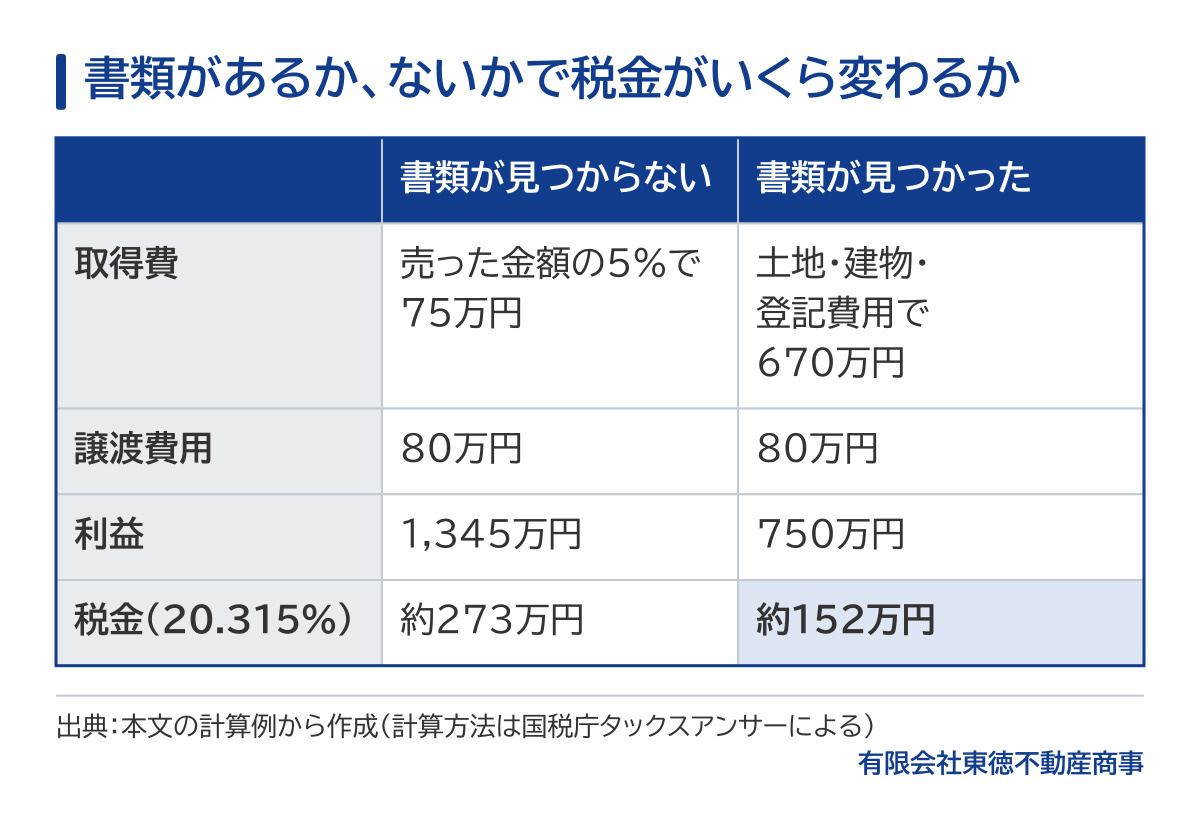
図2 書類の有無による計算例(1,500万円で売った場合。税金の差はおよそ121万円)
書類が見つからなかった場合
取得費は1,500万円の5%で75万円です。利益は1,500万円-75万円-80万円=1,345万円となり、税率20.315%をかけると税金は約273万円になります。
売買契約書と建築の契約書が見つかった場合
土地の取得費は600万円です。建物は約41年が経過しており、計算上の目減りが上限の95%(1,140万円)に達するため、建物の取得費は60万円になります。相続登記で払った費用を10万円とすると、取得費は合計670万円です。利益は1,500万円-670万円-80万円=750万円となり、税金は約152万円です。書類があるだけで、税金はおよそ121万円少なくなります。
| 東徳によくあるご相談 「親が昭和の時代に買った実家を相続したけれど、いくらで買ったのか分からない」というご相談は、周南市でも珍しくありません。東徳不動産商事では、無料の査定で売却価格の目安とあわせて、取得費の書類を探すポイントや使えそうな特例の目安をお伝えしています。税額の計算は、提携する税理士をご紹介できます(ご紹介は無料)。 ▶ 無料売却査定を申し込む |
取得費が分からないときの書類の探し方
① 土地や建物の売買契約書、建築工事の請負契約書
② 購入代金や建築代金の領収書
③ 当時の住宅ローンの契約書や返済予定表
④ 代金を支払った記録が残る通帳
⑤ 購入時にもらったパンフレットや重要事項説明書
まず、仏壇の引き出しや金庫、権利証と同じ封筒の中を確認してください。権利証(登記済証)には買った日は書かれていても、金額は書かれていないことがほとんどです。買った時期は、法務局で登記事項証明書(法務局で取れる登記簿の写し)を取ると確認できます。周南市内の不動産であれば、山口地方法務局周南支局の管轄です。
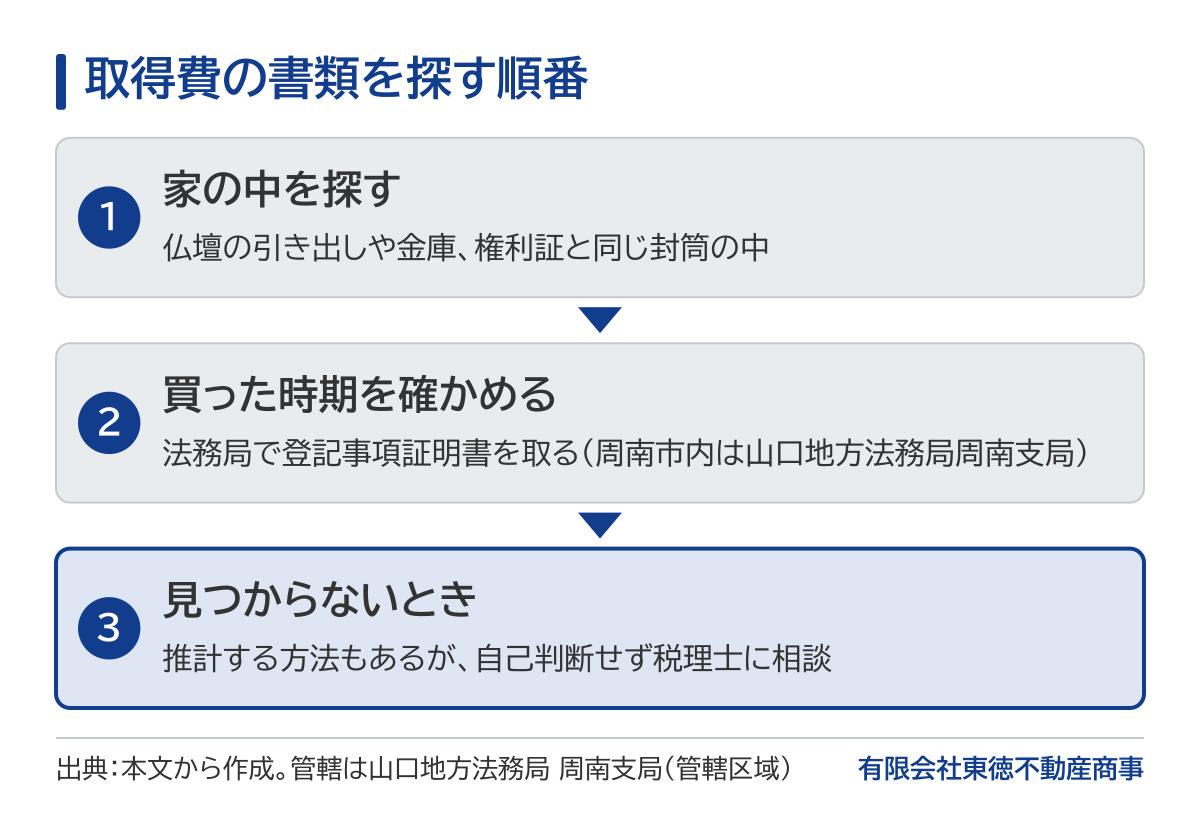
図3 権利証には買った日は書かれていても、金額は書かれていないことがほとんど
金額を書いた書類がどうしても見つからない場合、当時の地価の統計などから取得費を推計する方法が検討されることもあります。ただし、根拠が十分でないと税務署に認められない例もあるため、自己判断せず、必ず税理士に相談してください。
相続税を払った人は、取得費を増やせる特例も
相続税を納めた人が、相続した日の翌日から相続税の申告期限の翌日以後3年を経過する日まで、つまり相続から3年10か月以内に売った場合、払った相続税のうち、その不動産に対応する部分を取得費に加えられます。ただし、相続税がかからなかった方は対象外です。また、親が一人で住んでいた古い実家を売るときに使える「相続した空き家の3,000万円特別控除」とは、どちらか一方しか選べません。どちらが有利かは、税理士に試算してもらうと安心です。
トウト君 | トウト君のひとこと|ここが大事 相続税がかからなかった方は、取得費を増やす特例は使えません。親が一人で住んでいた家を売るなら、相続した空き家の3,000万円特別控除が使えるかを先に確かめましょう。 |
東徳不動産商事がお手伝いできること
周南市では、徳山や新南陽の住宅地で昭和の時代に買われた土地や、祖父母の代から受け継いだ宅地のご相談も多くいただきます。私たちは査定の際に、価格の根拠を書いた査定書をお渡ししています。税額の計算や申告は税理士の業務です。当社とグループ会社にはファイナンシャルプランナーが在籍し、売却後の資金の使い道も含めた整理を連携して対応します。
イメージ:相続した家の書類と鍵をそろえて相談に備える様子(実際の物件・書類ではありません)
よくある質問
相続した不動産を売ったら、必ず確定申告が必要ですか?
利益が出た場合は、売った翌年の2月16日から3月15日までに確定申告が必要です。取得費と譲渡費用を差し引いて利益が出なかった場合は、原則として申告は不要ですが、特例を使う場合は利益がなくなっても申告が必要になります。
祖父の代から持っている土地も、祖父が買った金額を使えますか?
はい。相続が何代か続いていても、取得費と買った日は最初に買った人のものを引き継ぎます。ただし、祖父がさらに先代から相続した土地であれば、その先代が買った金額までさかのぼることになり、書類が残っていないことが多いのが実情です。
あわせて読みたい関連記事
・相続登記の義務化から2年|まだ間に合う?周南市の手続きガイド
・周南市の家はいくらで売れる?相場・売却相場の調べ方とプロの見立て
| ご相談は東徳へ 相続した土地・家の売却は、地元70年の東徳不動産商事へ 相続した不動産の税金は、親が買ったときの書類があるかどうかで大きく変わります。売るかどうか決まっていなくても、まずはお気軽にご相談ください。 トウト君のひとこと|書類が見つかっていなくても査定は受けられます。どこを探せばよいかは、査定の際に一緒に確認しましょう。 |
▶ お電話でのご相談:0834-21-0225(営業時間 9:30〜17:30/定休日 水・日・祝)
参考資料
・国税庁タックスアンサー No.3258:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
・国税庁タックスアンサー No.3270:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm
・国税庁タックスアンサー No.3208:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
・国税庁タックスアンサー No.3202:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
・国税庁タックスアンサー No.3261:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3261.htm
・山口地方法務局 周南支局(管轄区域):https://houmukyoku.moj.go.jp/yamaguchi/table/shikyokutou/all/tokuyama.html
・国税庁タックスアンサー No.3267:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
・国税庁タックスアンサー No.3306:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm