不動産売却で税金がかからない5つのケース|申告が要る場合・要らない場合
不動産売却で税金がかからない5つのケース
申告が要る場合・要らない場合を判定表で確認
執筆:東徳不動産商事 編集部
この記事は国税庁タックスアンサー・周南市「市・県民税申告について」などの公表資料にもとづいています(2026年10月確認)。
家を売ったあと、税金がかかるのか、確定申告が要るのかが分からず、手続きの前で止まってしまう方は少なくありません。買ったときより安く売れたのに、あとで税務署から何か届いたらどうしよう、と不安なまま過ごしている方もいらっしゃるでしょう。答えを先にお伝えすると、売って利益が出ないか特例で利益がゼロになれば、所得税・住民税はかかりません。ただし特例を使うときは、税金がゼロでも確定申告が要ります。この記事では、土地・建物の売却や親の実家の相続のご相談を受けている私たち有限会社東徳不動産商事(以下、東徳不動産商事)が、国税庁の公表資料をもとに税金がかからない5つのケースと申告が要るかの見分け方を判定表で整理します。最後まで読むと、自分の売却がどのケースに当たり、申告が要るかを確かめられます。個別の判断は税理士や税務署にご確認ください。
 | この記事で分かること ✓ 不動産を売っても所得税・住民税がかからない5つのケース ✓ 税金がゼロでも確定申告が要る場合と、要らない場合の見分け方 ✓ かからないと思っていたのにかかる、3つの落とし穴 ✓ 迷ったときの相談先(税務署・税理士・不動産会社)の使い分け |
結論:利益が出ないか特例でゼロなら税金はかからない。特例を使うなら申告は要る
不動産を売ったときの所得税・住民税は、売った金額から取得費と譲渡費用を引いた利益(譲渡所得)にかかります。利益が出ない売却や、特別控除で利益がゼロになる売却なら、所得税・住民税はかかりません。ただし特別控除は確定申告をすることが条件です。税金がゼロでも特例を使うなら申告が要るので、何もしなくてよいとは限りません。
この記事で扱うのは、売ったときにかかる所得税と住民税です。不動産取得税や相続税、消費税は税目が違うため、ここでは触れません。まず下の図で、自分の売却がどの道に当たるかを大まかにつかんでおきましょう。
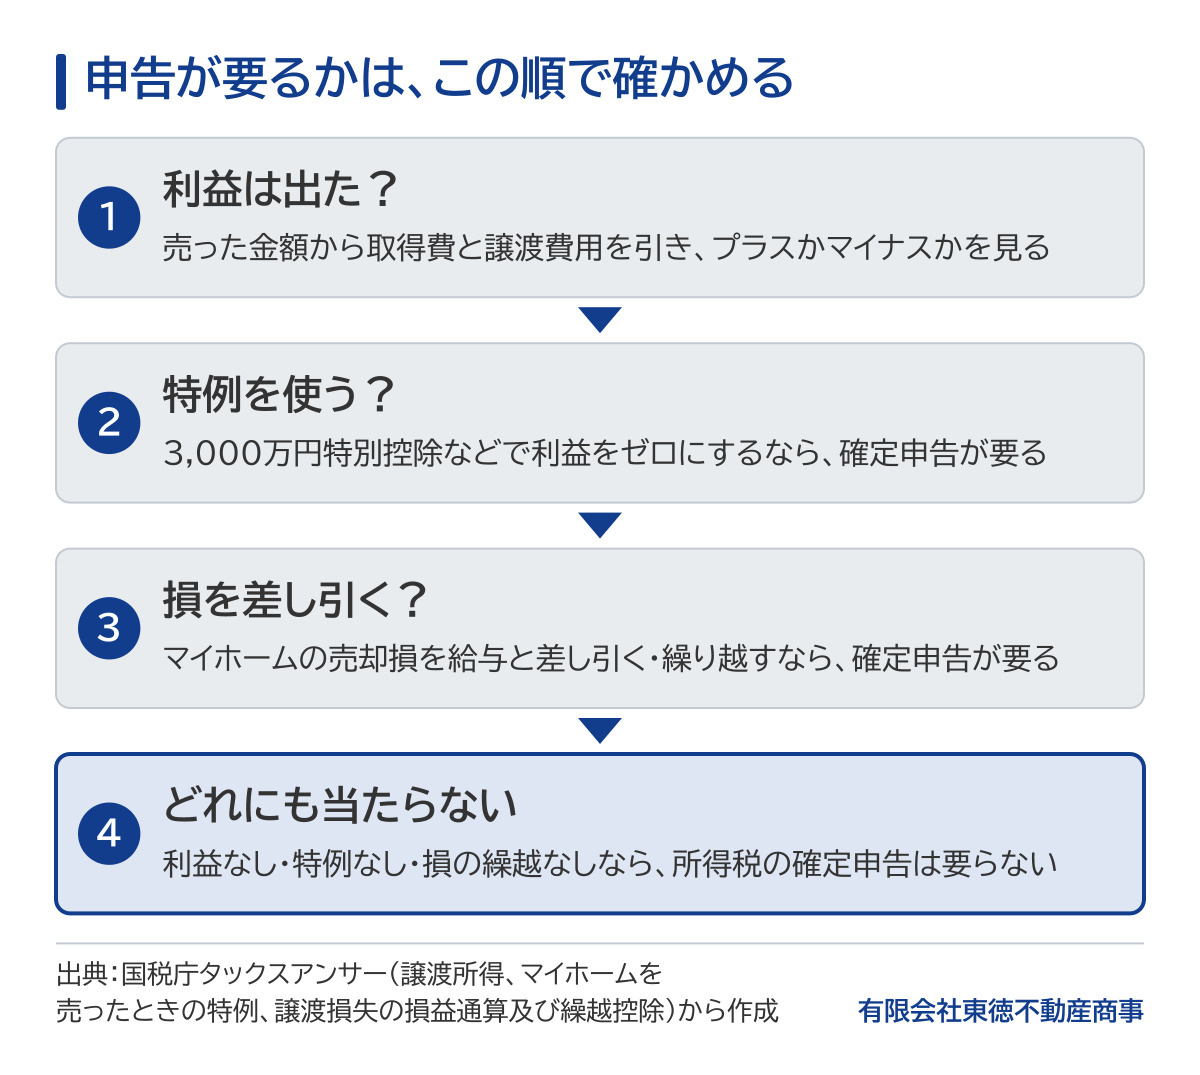
図1 申告が要るかを確かめる順番(利益が出たときの扱いは本文の判定表で)
税金がかかるかどうかは何で決まる?譲渡所得の見分け方
税金がかかるかどうかの決め手は、譲渡所得がプラスかどうかです。譲渡所得は、売った金額から取得費と譲渡費用を引き、さらに特別控除を引いて出します。取得費は買ったときの代金や手数料など、譲渡費用は仲介手数料など売るためにかかった費用を指します。計算の結果がゼロ以下なら、売った年の所得税・住民税はかかりません。
この節では、譲渡所得の出し方と、所得税・住民税とは別にかかる税金の2つを順に説明します。
譲渡所得の出し方(売った金額−取得費−譲渡費用)
土地や建物を売ったときの課税される譲渡所得は、「売った金額−(取得費+譲渡費用)−特別控除額」で計算します。土地や建物の譲渡所得は、給与所得などと合計せずに分けて計算します。給与が多いか少ないかで、売却の税金が増えたり減ったりはしません。
見落としやすいのが建物の取得費です。建物は年数がたつと価値が減るため、購入代金や建築代金から所有期間中の減価償却費に当たる額を引いた金額が取得費になります。取得費や譲渡費用に何が入るかと計算の例は、関連記事の「譲渡所得の計算方法」で詳しく説明しています。
所得税・住民税がかからなくても、印紙税などは別にかかる
税金がかからないというのは、売って得た利益にかかる所得税・住民税の話です。売買契約書は印紙税がかかる文書なので、契約金額に応じた収入印紙が要ります。住宅ローンが残っていれば、抵当権を消す登記の費用もかかります。手取りを考えるときは、こうした費用も差し引いて見積もりましょう。
トウト君 | トウト君のひとこと|よくある勘違い 「税金がかからない」は利益にかかる所得税・住民税のことです。契約書の印紙代など、売るときの費用は別にかかります。 |
税金がかからない5つのケースとは?利益なしと4つの特例
税金がゼロになり得るのは、利益が出ない売却、マイホームの3,000万円特別控除、相続した空き家の3,000万円特別控除、低未利用土地等の100万円特別控除、収用等の5,000万円特別控除の5つです。特例の4つは、国税庁が示す要件をすべて満たしたときだけ使え、どれも売った翌年の確定申告が条件になります。
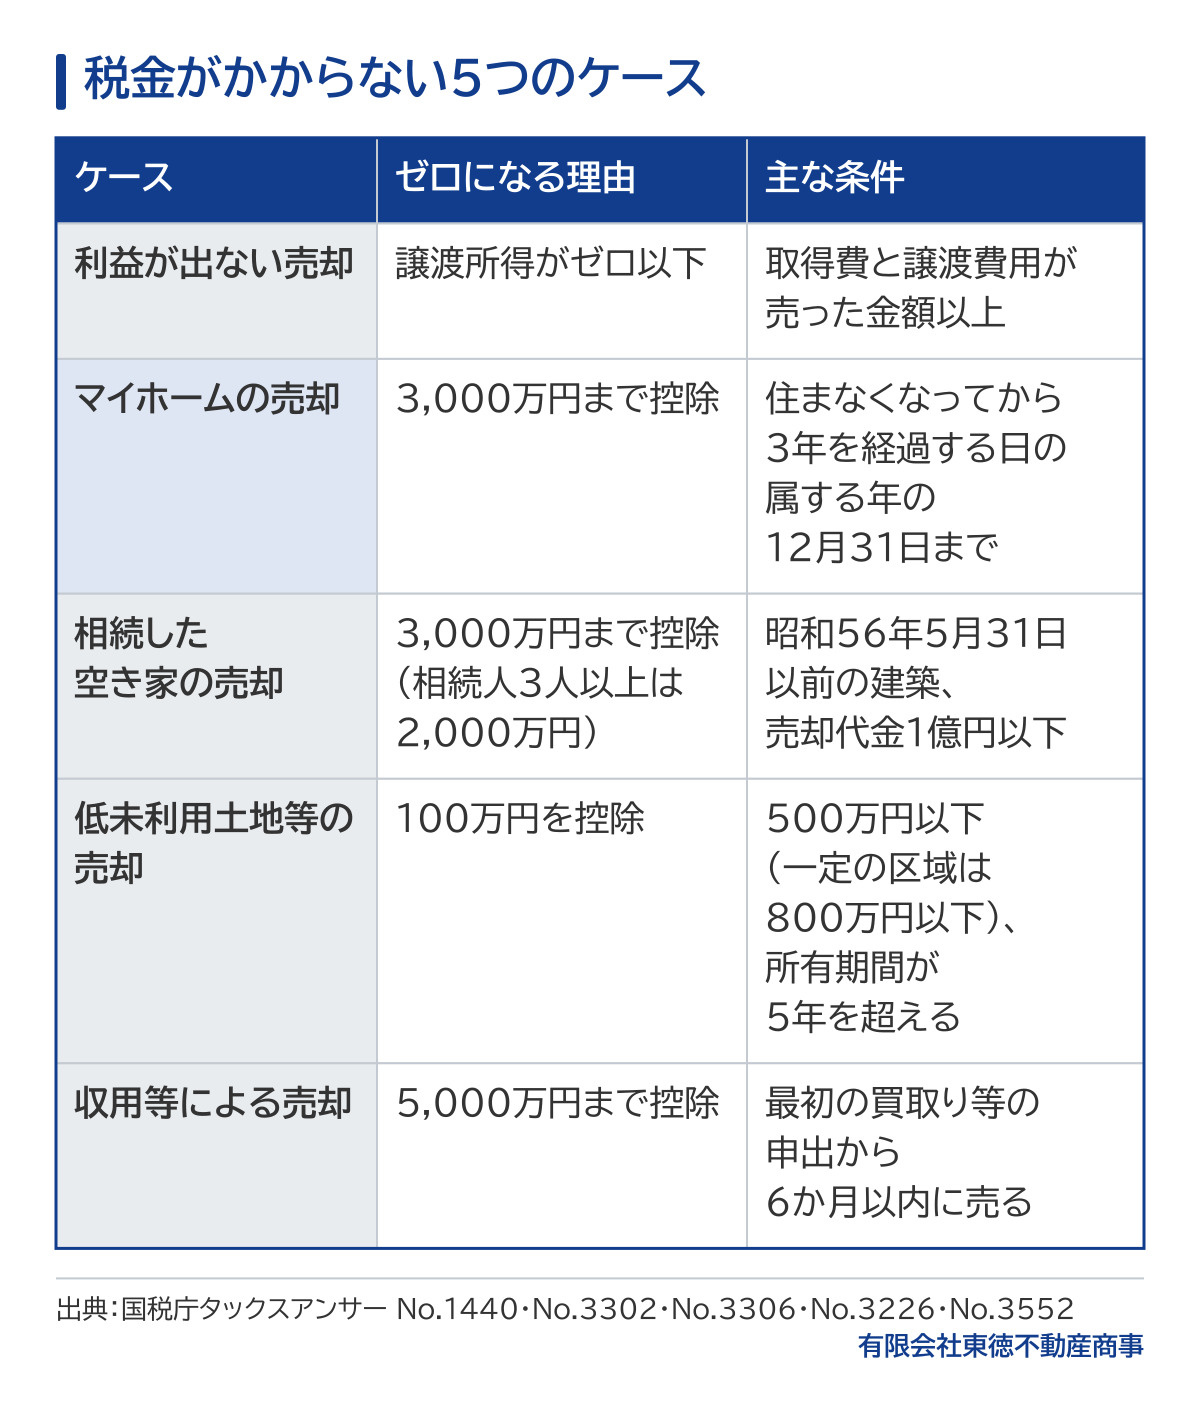
図2 主な条件だけを並べた表(特例はすべて確定申告が条件。ほかにも要件があります)
利益が出ない売却(売却損)
売った金額が取得費と譲渡費用の合計を下回れば、譲渡所得はマイナスになり、所得税・住民税はかかりません。ただし、建物は減価償却費を引くので取得費が思ったより小さくなり、買値より安く売れても利益が出ることがあります。損かどうかは、感覚ではなく計算で確かめましょう。
マイホームを売ったときの3,000万円特別控除
自分が住んでいる家やその敷地を売ったときは、所有期間の長さに関係なく、譲渡所得から3,000万円まで控除できます。以前に住んでいた家は、住まなくなってから3年を経過する日の属する年の12月31日までに売る必要があります。使える条件の詳しい説明は、関連記事の「不動産を売るときの税金」もあわせてご覧ください。
相続した空き家を売ったときの3,000万円特別控除
亡くなった方が一人で住んでいた家を相続して、2027年(令和9年)12月31日までに売ると、3,000万円まで控除できます。家を相続した人が3人以上なら、1人あたり2,000万円までです。昭和56年5月31日以前に建てられた家であること、相続の開始から3年を経過する日の属する年の12月31日までに売ること、売却代金が1億円以下であることなどが条件です。
低未利用土地等を売ったときの100万円特別控除
使われていない土地などを2028年(令和10年)12月31日までに売ると、譲渡所得から100万円を控除できます。都市計画区域内の土地で、売った年の1月1日に所有期間が5年を超え、売った金額が500万円以下(市街化区域など一定の区域は800万円以下)であることなどが条件です。土地のある市区町村の確認を受けた書類も申告に要ります。
収用等で売ったときの5,000万円特別控除
道路などの公共事業のために土地や建物を売ったときは、5,000万円まで控除できます。最初に買取りなどの申出を受けた日から6か月を経過した日までに売ることなどが条件です。公共事業の担当者から説明を受けたときに、申告の手続きもあわせて確かめておきましょう。
なお、マイホームの買換えの特例は、国税庁が「譲渡益が非課税となるわけではありません」と示しているとおり、税金を将来に先送りする制度です。所有期間が長いと税率が下がる特例もありますが、税金が軽くなる制度なので、どちらも「かからない」ケースには含めていません。
イメージ:売った翌年の申告に向けて、予定と書類を確かめる様子(実際の書類ではありません)
申告が要らない場合と要る場合は?判定表で確かめる
所得税の確定申告の義務が無いのは、利益が出ず、特例も損の繰越も使わない場合です。利益が出た場合のほか、特例で税金がゼロになる場合も申告が要るので、ゼロのときほど注意してください。マイホームの売却損を給与と差し引く場合も申告が要ります。この節では、判定表、売却損が出たとき、会社員の場合の3つを順に説明します。
申告が要る・要らないの判定表(確かめることは5つ)
確かめることは5つあります。上から順に、当てはまるかどうかを見てください。
① 売った金額から取得費と譲渡費用を引いて、利益が出たか(出たら原則として申告が要る)
② 3,000万円特別控除などの特例を使って利益をゼロにするか(使うなら申告が要る)
③ マイホームの売却損を、給与などほかの所得と差し引くか(差し引くなら申告が要る)
④ 差し引ききれない売却損を、翌年以後に繰り越すか(繰り越すなら毎年続けて申告が要る)
⑤ 上のどれにも当たらないか(当たらなければ、売却について所得税の確定申告の義務は無い)
1つ目から4つ目のどれかに当てはまれば、売った翌年に確定申告をします。申告の期間や書類、提出の方法は、関連記事の確定申告の解説にまとめています。
売却損が出たとき:義務は無いが、申告すると得をする場合
利益が出なければ申告の義務はありませんが、マイホームの売却損なら申告したほうが得になる場合があります。一定の要件を満たすと、売却損をその年の給与所得などから差し引け、引ききれない分は翌年以後3年間繰り越せます。所得税が戻ったり減ったりする可能性があるので、住宅ローンが残る家を安く売った方は確かめる価値があります。繰り越すには、続けて確定申告書を出すことが要件です。
会社員で利益が20万円以下のとき:所得税と住民税の違い
給与を1か所から受けていて、その全部が源泉徴収される会社員は、給与以外の所得の合計が20万円を超えると確定申告が必要です。2か所以上から給与を受けている人や、給与が2,000万円を超える人は別の決まりがあるため、税務署か税理士に確かめてください。また、特例を使うときはこの決まりと関係なく申告が条件になります。住民税は扱いが別で、周南市では、所得税で申告が要らない場合でも、市・県民税ではすべての所得を申告する必要があります。所得税の確定申告をすれば、市・県民税の申告は要りません。
かからないと思っていたら、かかるケースとは?3つの落とし穴
かからないと思っていたのにかかる例は3つあります。1つ目は買ったときの書類が見つからず、取得費を売った金額の5%で計算して利益が出る場合です。2つ目は特例の条件から外れる場合、3つ目は建物の減価償却を引き忘れて損だと思い込む場合です。昭和に買った家や代々の土地ほど、売る前の書類の確認が欠かせません。
買ったときの書類が無く、取得費が売った金額の5%になる
取得費が分からないときは、売った金額の5%を取得費にできます。裏を返すと、書類が無ければ売った金額の95%が利益として扱われかねません。周南市内では、徳山や新南陽の住宅地で昭和の時代に買われた土地や、祖父母の代から受け継いだ宅地のご相談が多くあります。一般に、昭和に買われた土地や代々の宅地では、買ったときの契約書が見つからないことがあります。売る前に、仏壇や金庫、権利証の封筒の中まで探してみましょう。
特例の条件から外れる(住まなくなってからの期間・親族への売却など)
マイホームの3,000万円特別控除は、親子や夫婦など特別の関係がある人に売ったときは使えません。売った年の前年や前々年に、この特例や売却損の特例を使っていた場合も外れます。住み替えで空き家にしたまま売り出しが長引くと、住まなくなってからの期限を過ぎることもあります。売り出す前に、期限から逆算して時期を決めましょう。
建物の減価償却を引き忘れ、損だと思い込む
建物を建てたときの代金をそのまま取得費にすると、損が出たように見えます。実際は、所有期間中の減価償却費に当たる額を引くので、取得費は小さくなります。築年数の古い家ほど差が大きく、買値より安く売れたのに利益が出ることがあります。損か利益かの判断は、税理士に計算してもらうと安心です。
イメージ:売る前に、買ったときの書類を探してそろえる様子(実際の物件・書類ではありません)
トウト君 | トウト君のひとこと|ここが大事 買ったときの契約書と領収書は、税金を左右する大事な書類です。売ると決める前から探し始めておくと安心です。 |
| 東徳によくあるご相談 相続した実家を売りたいけれど、買ったときの書類が見つからない、というご相談があります。東徳不動産商事では、無料査定のときに手元の書類を一緒に確認し、取得費の書類の探し方や、3,000万円特別控除が使えそうかの目安をお伝えしています。細かい計算は、提携の税理士にご紹介できます。 ▶ 無料売却査定を申し込む |
迷ったら誰に相談する?税務署・税理士・不動産会社の役割の違い
税金がかかるか、申告が要るかの最終的な判断と税額の計算は、税務署の相談窓口か税理士に確かめます。不動産会社は、売る前の査定の段階で、手取りの目安や特例が使えそうか、取得費の書類の探し方を伝えられます。それぞれ聞けることが違うので、段階に合わせて使い分けましょう。この節では、比較と準備する書類の2つを説明します。
税務署・税理士・不動産会社に聞けることの比較
国税の一般的な質問は、国税庁の電話相談センターで受け付けています。音声案内では、譲渡所得の相談に番号が設けられています。住民税の質問は、お住まいの市区町村が窓口です。自分の申告書を任せたいときや、特例の要件を個別に確かめたいときは税理士に頼みます。当社とグループ会社にはファイナンシャルプランナーが在籍し、連携して対応します。
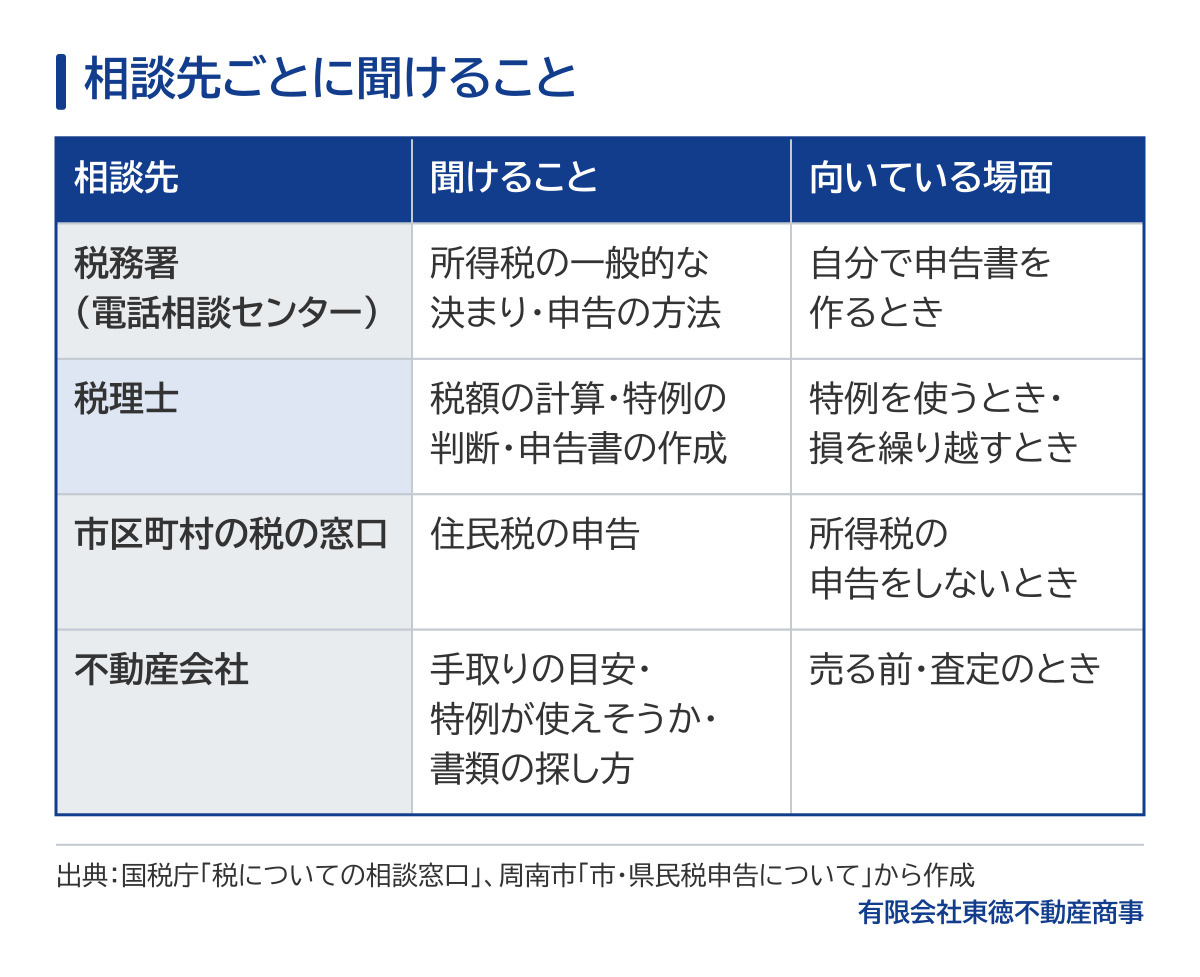
図3 相談先の使い分け(税額の計算と申告は税理士・税務署へ)
売る前に準備しておく書類(買ったときの契約書・領収書など)
相談の前にそろえておきたい書類は4つです。
① 買ったときの売買契約書、または建てたときの工事の請負契約書
② 買ったときの仲介手数料や登記の費用の領収書
③ 権利証(登記識別情報通知)と、今年度の固定資産税の納税通知書
④ 以前の住まいを売る場合は、住まなくなった時期が分かる住民票など
見つからない書類があっても、相談はできます。どこまでそろっているかを伝えるだけで、話が早く進みます。
よくある質問
売却で損が出たら、確定申告はしなくてよいですか?
利益が出ず、特例も使わなければ、所得税の確定申告の義務はありません。ただし、マイホームの売却損は申告すると給与などと差し引けることがあるので、該当しそうなら税理士や税務署に確かめましょう。
3,000万円控除で税金がゼロになるなら、申告は要りませんか?
いいえ、要ります。3,000万円特別控除は、確定申告をすることが適用の条件です。申告をしないと特例が使えず、利益に税金がかかる扱いになります。
会社員で、売った利益が20万円以下なら申告は要りませんか?
給与を1か所から受けていて、その全部が源泉徴収される会社員で、特例を使わず、ほかに申告の理由が無ければ、所得税の確定申告は要らない場合があります。2か所以上から給与を受けている人や、給与が2,000万円を超える人は別の決まりなので、税務署か税理士に確かめてください。ただし周南市では、市・県民税ではすべての所得を申告する必要があるとしています。所得税の申告をしないときは、市役所の課税の窓口に確かめてください。
申告が要らないと思って何もしないと、税務署から連絡が来ますか?
申告が要るのに期限内にしなかった場合は、期限後申告として扱われ、納める税金のほかに無申告加算税が課されることがあります。気づいたら早めに、売ったときの契約書と買ったときの書類を用意して、税務署か税理士に相談しましょう。
税金がゼロでも、翌年の住民税や国民健康保険料に影響しますか?
周南市は、市・県民税の申告が国民健康保険料などの算定の基礎にもなるとしています。特例で税金がゼロでも、保険料や扶養の判定にどう響くかは人によって違うため、市役所の窓口か税理士にご確認ください。
あわせて読みたい関連記事
・不動産を売るときの税金|譲渡所得税の税率と3,000万円控除
・譲渡所得の計算方法|取得費・譲渡費用に入るもの、入らないもの
| ご相談は東徳へ 売却の税金の不安は、地元70年の東徳不動産商事へ 税金がかかるか、申告が要るかは、取得費の書類や特例の条件で変わります。東徳不動産商事は無料査定のときに、手取りの目安と特例が使えそうかをお伝えします。税額の計算や申告は専門家の業務のため、提携する税理士をご紹介できます(ご紹介は無料)。 トウト君のひとこと|買ったときの契約書が見つからなくても大丈夫。査定のときに、探し方から一緒に確かめましょう。 |
▶ お電話でのご相談:0834-21-0225(営業時間 9:30〜17:30/定休日 水・日・祝)
参考資料
・国税庁タックスアンサー No.3302 マイホームを売ったときの特例:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
・国税庁タックスアンサー No.1440 譲渡所得(土地や建物を譲渡したとき):https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm
・国税庁タックスアンサー No.3252 取得費となるもの:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3252.htm
・国税庁タックスアンサー No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7140.htm
・国税庁タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
・国税庁タックスアンサー No.3226 低未利用土地等を譲渡した場合の長期譲渡所得の特別控除:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3226.htm
・国税庁タックスアンサー No.3552 収用等により土地建物を売ったときの特例:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3552.htm
・国税庁タックスアンサー No.3355 特定のマイホームを買い換えたときの特例:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3355.htm
・国税庁タックスアンサー No.3370 マイホームを買い換えた場合に、譲渡損失が生じたとき:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3370.htm
・国税庁タックスアンサー No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3390.htm
・国税庁タックスアンサー No.1900 給与所得者で確定申告が必要な人:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
・周南市「市・県民税申告について」:https://www.city.shunan.lg.jp/soshiki/12/74901.html
・国税庁タックスアンサー No.3258 取得費が分からないとき:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
・国税庁「税についての相談窓口」:https://www.nta.go.jp/taxes/shiraberu/shirabekata/9200.htm
・国税庁タックスアンサー No.2024 確定申告を忘れたとき:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2024.htm