相続した空き家の3000万円特別控除|使える条件と期限
相続した空き家の3000万円特別控除
使える条件と、見落としやすい期限
執筆:東徳不動産商事 編集部
この記事は国税庁タックスアンサー・国土交通省「空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)」などの公表資料にもとづいています(2026年10月確認)。
親が亡くなり、誰も住まなくなった実家を売ると、売却で得た利益に税金がかかることがあります。昔に買った土地ほど買ったときの値段(取得費)が分からず、利益が大きく計算されがちです。そこで知っておきたいのが、相続した空き家を売るときに、利益から最大3,000万円を差し引ける特例です。ただし、使える家の条件や売る期限が細かく決まっていて、知らないまま売ると使えなくなることがあります。この記事では、周南市で売買を手がける私たち有限会社東徳不動産商事(以下、東徳不動産商事)が、この特例の条件と注意点を解説します。最終的な適用の判断は、税理士や税務署にご確認ください。
 | この記事で分かること ✓ 相続した空き家の特例が使える家の条件と、売り方の条件 ✓ 相続から3年目の年末と、2027年12月31日という2つの期限 ✓ 特例で税金がいくら変わるかの計算例 ✓ 周南市の確認書の手続きと、古家付きで売るか解体して売るかの考え方 |
結論:古い実家を3年目の年末までに売るなら、必ず確認を
この特例は、正式には「被相続人の居住用財産(空き家)を売ったときの特例」といいます(被相続人は、亡くなった方のことです)。昭和56年5月31日以前に建てられた家で、亡くなった方が一人で住んでいた実家を、相続から3年目の年の12月31日までに売る場合に使える可能性があります。条件を満たせば、売却益から最大3,000万円を差し引けるため、多くのケースで税金がゼロか、大きく下がります。
特例の適用期限は、2027年(令和9年)12月31日までの売却です。相続した時期と、この制度の期限の両方を意識して、売る時期を決める必要があります。
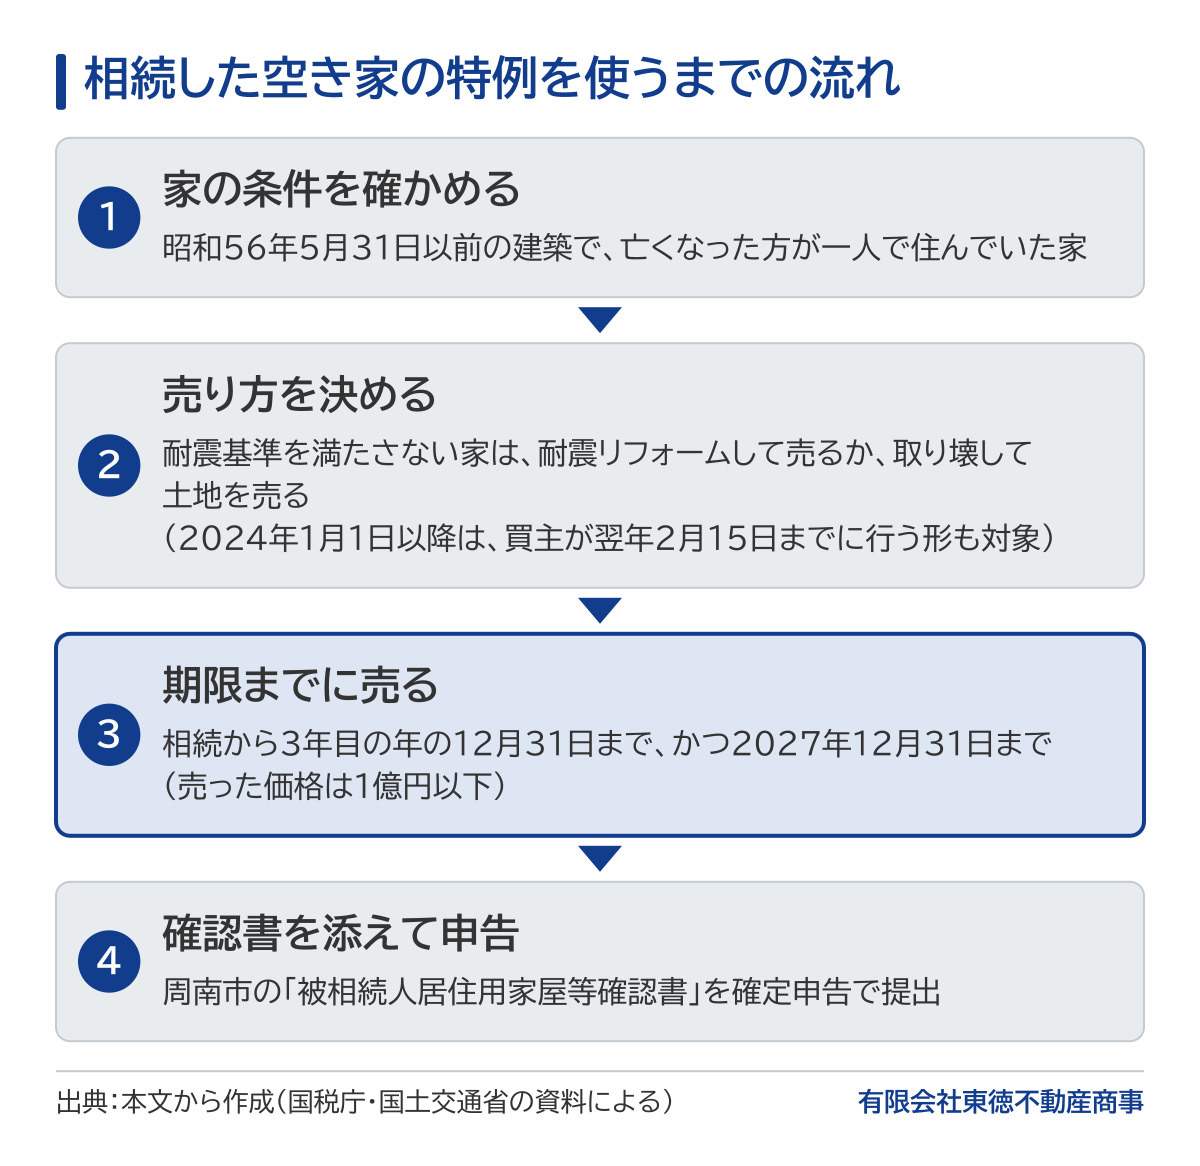
図1 特例を使うまでの流れ(ほかの条件は本文のチェックリスト)
使える家の条件
① 昭和56年5月31日以前に建築された家であること
② 区分所有の登記がされた建物(マンションなど)ではないこと
③ 相続の直前まで、亡くなった方が住んでいて、ほかに住んでいた人がいないこと
④ 相続してから売るまでの間、住んだり貸したり、事業に使ったりしていないこと
亡くなった方が、相続の直前に介護のため老人ホームなどに入っていた場合でも、一定の条件を満たせば対象になります。また、昭和56年5月31日という日付は、古い耐震基準で建てられた家を対象にするための区切りです。築年数は、登記事項証明書や固定資産税の書類で確認できます。
トウト君 | トウト君のひとこと|確かめ方のコツ 老人ホームに入っていた期間がある場合は、入所の時期や介護の認定が分かる書類を捨てずに残しておくと、対象になるかを確かめやすくなります。 |
売り方の条件|耐震リフォームか、取り壊しか
この特例を使うには、売るときに家が今の耐震基準を満たしているか、家を取り壊して土地だけにしている必要があります。昭和56年5月31日以前の家は多くが基準を満たさないため、実際には、耐震リフォームをしてから家と土地を売るか、取り壊して土地を売るかのどちらかになります。
以前は売る前に工事や解体を終えている必要がありましたが、2024年1月1日以降の売却では、売った年の翌年2月15日までに、買主が耐震改修や取り壊しを行う場合も対象になりました。これにより、古家付きのまま売り、買主側で解体してもらう形でも使える道が広がっています。どの売り方を選ぶかは、解体費用や売れやすさも含めて判断することになります。
イメージ:家の模型と電卓で売り方を考える様子(実際の物件・書類ではありません)
期限と金額の条件
① 相続が始まった日から3年目の年の12月31日までに売ること
② 2027年(令和9年)12月31日までに売ること
③ 売った価格が1億円以下であること
④ 売った相手が、親子や夫婦など特別な関係ではないこと
たとえば2024年に相続した場合、2027年12月31日までに売る必要があります。また、相続人が3人以上いる場合、2024年1月1日以降の売却では、控除額は1人あたり最大2,000万円になります。兄弟3人で共有して売る場合などは、この点も含めて手取りを試算しておきましょう。
市の確認書が必要|手続きの流れ
特例を使うには、確定申告の際に、家がある市区町村が発行する「被相続人居住用家屋等確認書」を提出する必要があります。周南市の実家であれば、周南市に申請することになります。申請には、亡くなった方の住民票の除票、相続人の住民票、売買契約書の写し、相続から売却まで空き家だったことが分かる書類などが必要です。
空き家だったことを示す書類として、電気・ガス・水道の使用中止が分かる書類や、売却時の不動産会社の広告などが使われます。確認書の発行には日数がかかるため、確定申告の時期から逆算して、早めに準備しておきましょう。
トウト君 | トウト君のひとこと|段取りのコツ 電気・ガス・水道を止めた日が分かる書類(最後の請求書や解約の控え)は、相続の書類と一緒にしまっておくと、確認書の申請のときに探さずに済みます。 |
計算例|特例で税金はいくら変わるか
たとえば、親が40年前に買った実家を、相続後に解体して土地を1,500万円で売ったとします。購入時の書類が見つからない場合、取得費は売った価格の5%、つまり75万円として計算することになります。解体費や仲介手数料などの費用が200万円だとすると、利益は1,225万円です。所有期間は親の期間を引き継ぐため長期となり、税率は所得税と住民税を合わせておよそ20%、税金は約245万円になります。この特例が使えれば、1,225万円の利益は3,000万円の控除の範囲に収まり、税金はゼロになります。
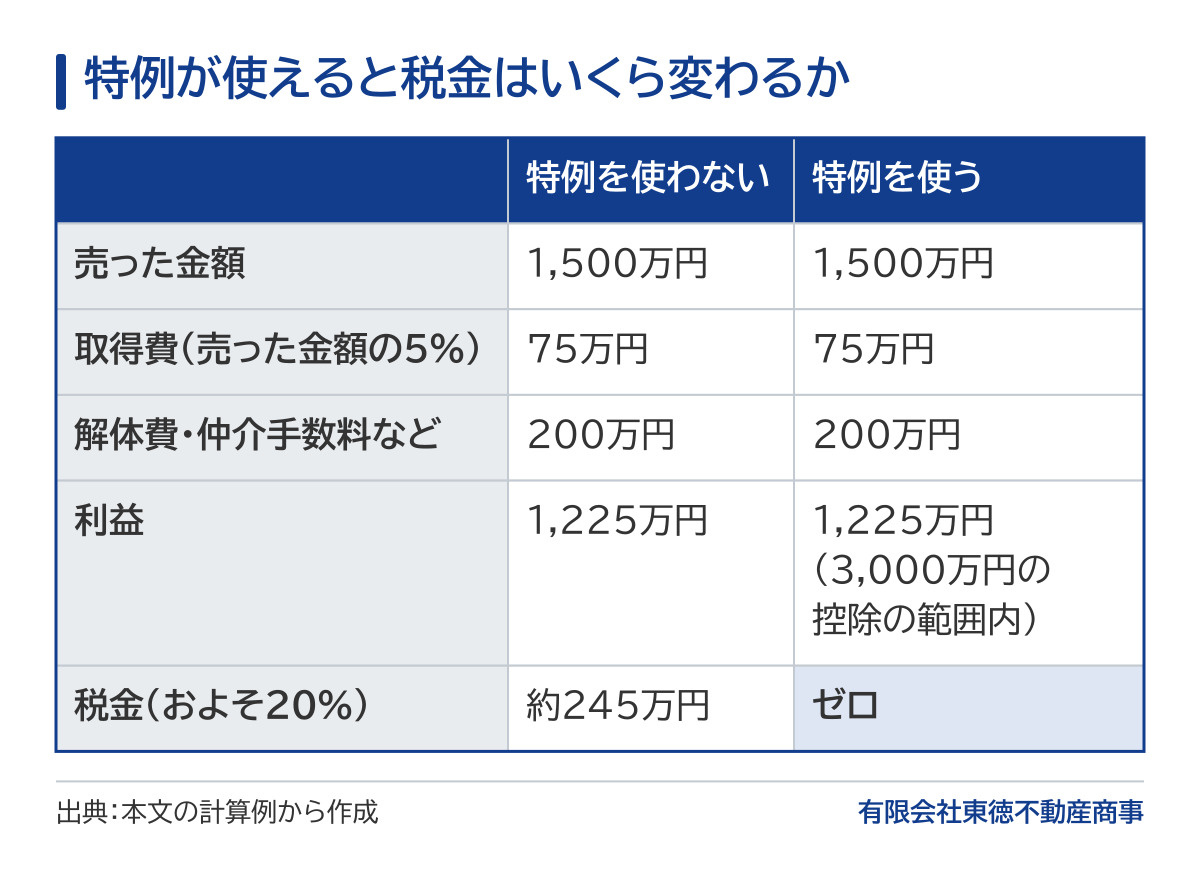
図2 計算例(親が40年前に買った実家を解体し、購入時の書類が見つからない場合)
このように、古い実家ほど取得費が小さくなり、利益が大きく計算されやすいため、特例の効果が大きくなります。なお、購入時の売買契約書が見つかれば実際の取得費を使えるので、売却を考えたら、まず書類を探すことをおすすめします。
トウト君 | トウト君のひとこと|ここが大事 税金がゼロになる場合でも、特例を使うには確定申告が必要です。売った翌年の申告の時期を、予定表に書き込んでおきましょう。 |
| 東徳によくあるご相談 親が一人で住んでいた実家を相続したが、この特例が使えるのか分からない、というご相談をいただきます。東徳不動産商事では、無料の査定でこうしたご相談をお受けしています。 ▶ 無料売却査定を申し込む |
古家付きで売るか、解体して売るか
古い家を自分で解体して更地で売る場合、解体費用を先に負担する必要がありますが、土地として買い手を探しやすくなります。一方、古家付きのまま売り、買主に解体してもらう場合は、売主の手間や先払いは減りますが、解体費を見込んで価格を下げる交渉になることが一般的です。当社でも、ほかで解体を勧められていた実家を古家付きのまま売り出し、建て替える前提の買主が自分で解体して、その分を価格で調整して決まったことがあり、売主は解体費を先に出さずに済みました。また、買主が期限までに解体しなければ特例が使えないため、売買契約の中で解体の時期を取り決めておくことが欠かせません。どちらが手取りで有利かは、解体費用の見積もりと、周辺の土地の相場を比べて判断します。
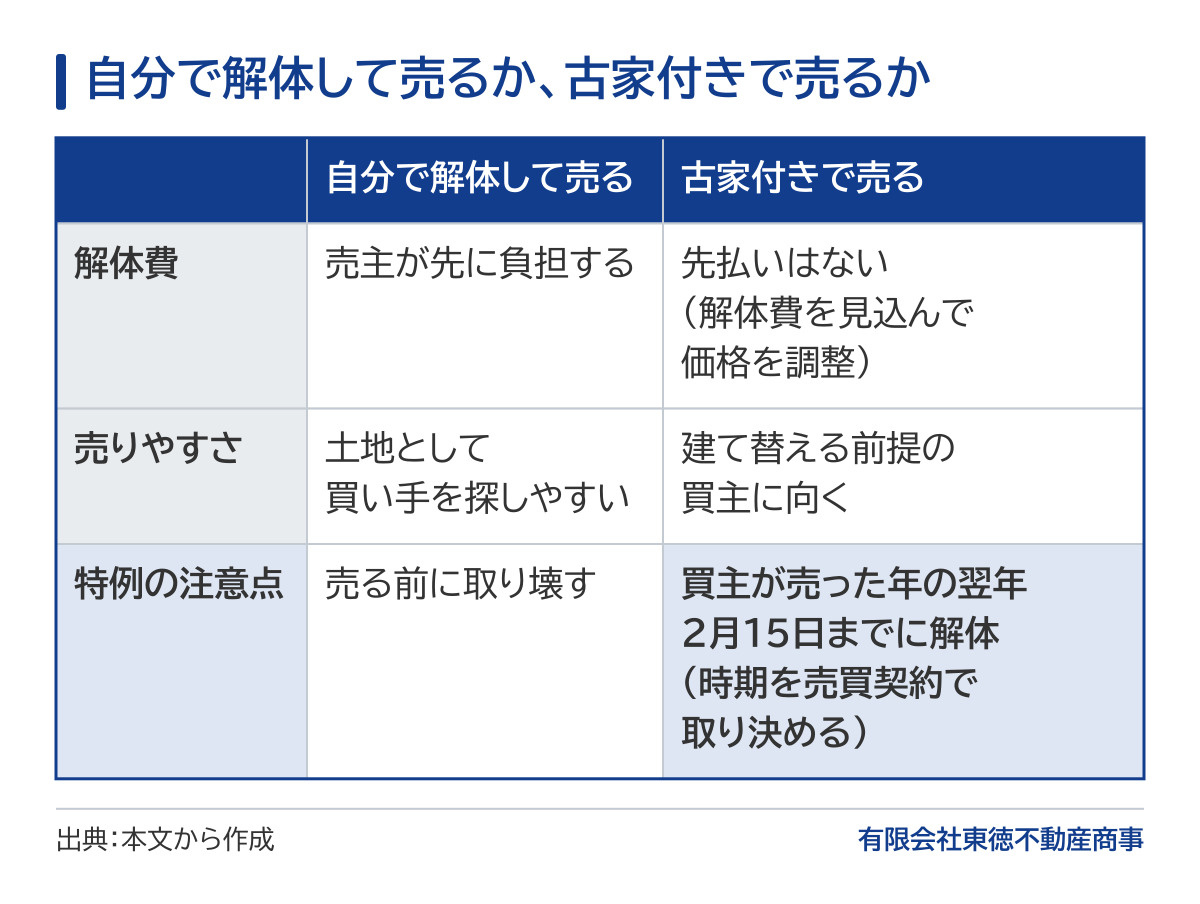
図3 どちらが手取りで有利かは、解体費の見積もりと周辺の土地の相場で比べる
使えないことが多い3つのケース
親と同居していた家族がいた
相続の直前に、亡くなった方以外の人が一緒に住んでいた場合は対象外です。二世帯で住んでいた実家などは、この特例は使えません。
相続後に貸していた、物置にしていた
相続後に誰かに貸したり、事業に使ったりした場合は対象外です。空き家の期間に知人へ一時的に貸していた、といったことも影響するので注意が必要です。
期限を過ぎてしまった
売るかどうか迷っているうちに、相続から3年目の年末を過ぎてしまうケースです。実家の売却は、遺品の整理や兄弟間の話し合いで思った以上に時間がかかります。相続が起きたら、期限から逆算して動き始めることが大切です。
東徳不動産商事がお手伝いできること
私たちには、親の実家や土地を相続してどうするか、というご相談を多くいただきます。無料の査定で根拠を書いた査定書をお渡しし、建築時期や居住状況など、この特例が使えそうかどうかの目安と、古家付きで売るか、解体して売るかの手取りの比較をお伝えします。解体業者のご紹介もできます。税額の計算や申告は税理士の業務になるため、提携する税理士をご紹介できます(ご紹介はいずれも無料)。当社とグループ会社にはファイナンシャルプランナーが在籍し、提携先の一級建築士とも連携して、売却後の資金の整理や建物を残すか解体するかの検討に対応します。相続した実家の扱いに迷っている方は、期限を過ぎる前にご相談ください。
あわせて読みたい関連記事
・相続登記の義務化から2年|まだ間に合う?周南市の手続きガイド
| ご相談は東徳へ 相続した実家の売却は、地元70年の東徳不動産商事へ 相続した空き家の特例は、家の建築時期、相続前後の使い方、売る時期と売り方で、使えるかどうかが決まります。期限が来る前に、まずはお気軽にご相談ください。 トウト君のひとこと|実家が建てられた年と、相続した年。この2つが分かると、特例が使えそうかの話が早く進みます。 |
▶ お電話でのご相談:0834-21-0225(営業時間 9:30〜17:30/定休日 水・日・祝)
参考資料
・国税庁タックスアンサー No.3306:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
・国税庁タックスアンサー No.3307:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3307.htm
・国土交通省「空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)」:https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000030.html
・周南市「空き家の譲渡所得特別控除に係る『被相続人居住用家屋等確認書』」:https://www.city.shunan.lg.jp/site/sinsei/38374.html
・周南市 被相続人居住用家屋等確認申請書(様式1-2)の提出書類の確認表:https://www.city.shunan.lg.jp/uploaded/attachment/98500.pdf
・国税庁タックスアンサー No.3258:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
・国税庁タックスアンサー No.3270:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm
・国税庁タックスアンサー No.3208:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm