2027年3月に期限が来る不動産の税の特例まとめ
2027年3月に期限が来る
不動産の税の特例まとめ
執筆:東徳不動産商事 編集部
この記事は山口県「不動産取得税の概要」・総務省「令和9年度地方税制改正(税負担軽減措置等)要望事項」国土交通省などの公表資料にもとづいています(2026年10月確認)。
家や土地を買う、売るときにかかる税金には、負担を軽くするための特例がいくつも設けられています。こうした特例の多くには期限があり、期限が来るたびに、延長されるか、内容が変わるか、終わるかが決められます。実は、不動産の取得や売買に関わる主な特例のいくつかが、2027年3月31日に期限を迎えます。この記事では、周南市で売買を手がける私たち有限会社東徳不動産商事(以下、東徳不動産商事)が、2027年3月に期限が来る主な特例の内容と、延長の見通しの確かめ方を解説します。個別の税額や適用の可否は、税理士や税務署、都道府県の窓口でご確認ください。
 | この記事で分かること ✓ 2027年3月31日に期限が来る、不動産取得税・登録免許税・印紙税の軽減の中身 ✓ 軽減がなくなったときに、税額がどのくらい変わるかの目安 ✓ 期限の前か後かを決める日付が、税ごとに違うこと ✓ 延長されるかどうかが決まる流れと、最新の情報の確かめ方 |
結論:取得税・登録免許税・印紙税の軽減が2027年3月末に期限
2026年10月時点で、2027年(令和9年)3月31日に期限を迎える主な特例には、不動産取得税の税率の軽減と、宅地の課税標準(税額を計算するもとになる額)の特例、住宅の登記にかかる登録免許税の軽減、そして不動産の売買契約書にかかる印紙税の軽減があります。いずれも、家や土地を買う人の負担を軽くしている、身近な特例です。
これらの特例は、これまでも期限のたびに延長されてきたものが多く、2027年4月以降についても、国土交通省が延長を求めています。延長されるかどうかは、例年12月にまとまる税制改正大綱で方向が示されます。購入や売却の時期を考えている方は、今後の動きに注目しておきましょう。
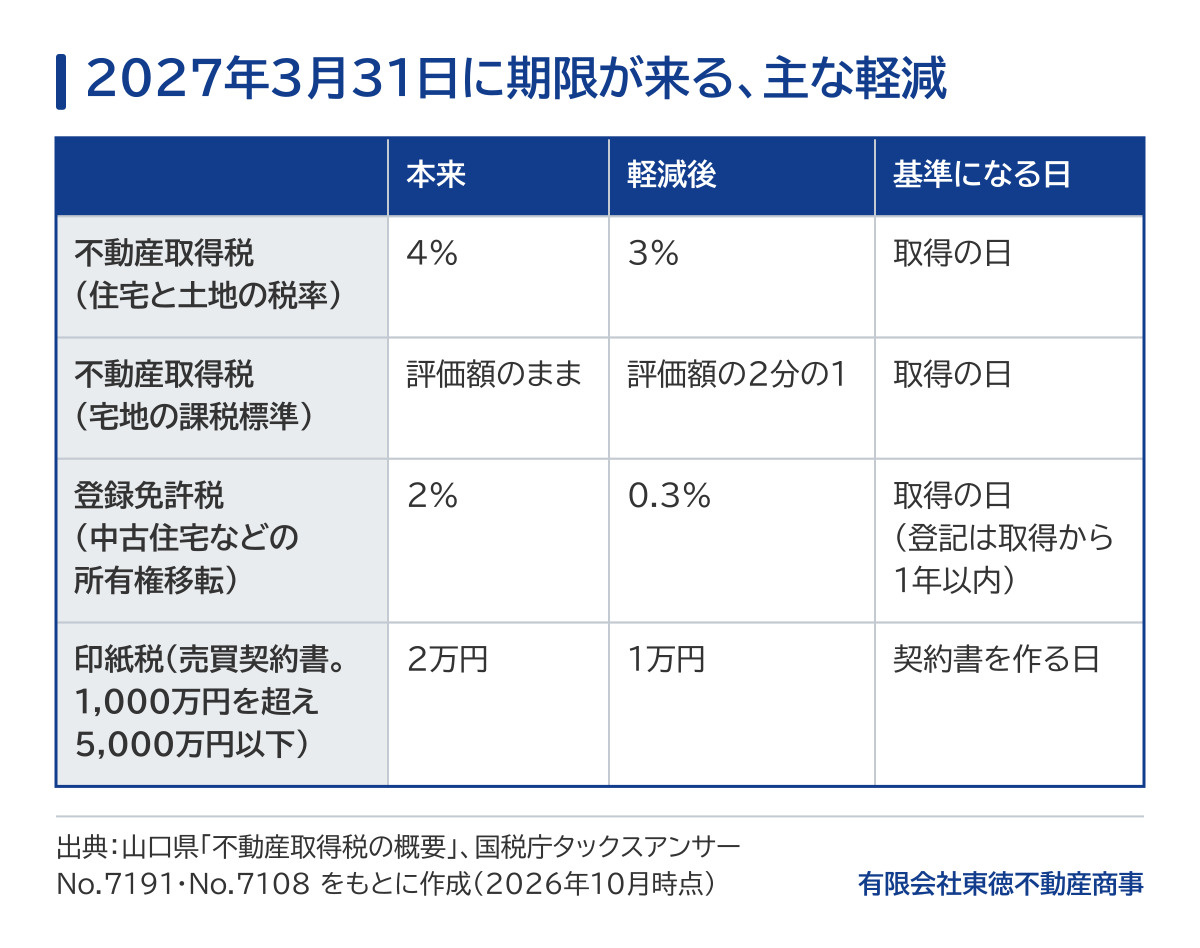
図1 3つの税の軽減は、どれも2027年3月31日が期限。基準になる日は税ごとに違う
不動産取得税の軽減
不動産取得税は、土地や家を取得したときに一度だけかかる、都道府県の税金です。周南市の物件なら山口県に納めます。2027年3月31日に期限が来る軽減は、税率の軽減と、宅地の課税標準の特例の2つです。
住宅と土地の税率3%
不動産取得税の本来の税率は4%ですが、住宅と土地については、2027年3月31日までに取得した場合、3%に軽減されています。課税標準額(税額を計算するもとになる額)が1,500万円の土地なら、税率が1%違うだけで、税額は15万円変わる計算です。
宅地の課税標準を2分の1にする特例
宅地などを取得した場合、税額を計算するもとになる課税標準を、固定資産税評価額(市町村の固定資産課税台帳に登録された価格で、売買の価格とは別のもの)の2分の1にする特例があります。これも2027年3月31日までの取得が対象です。この特例があることで、土地の取得税は大きく抑えられています。さらに、住宅用の土地には、要件を満たせば土地の取得税を減らす減額の仕組みもあります。
国土交通省は、税率3%の軽減と宅地の課税標準の特例について、いずれも2030年3月31日まで3年間延長するよう求めています。
登録免許税の軽減
家を買って登記をするときにかかる登録免許税にも、住宅についての軽減があります。一定の要件を満たす住宅であれば、新築の建物の所有権保存の登記は本来0.4%のところ0.15%、中古住宅などの所有権移転の登記は本来2%のところ0.3%、住宅ローンの抵当権設定の登記は本来0.4%のところ0.1%に軽減されています。これらも、2027年3月31日までが期限です。
たとえば評価額1,000万円の中古住宅の建物を買う場合、所有権移転の登記の税額は、本来の20万円が3万円で済む計算になり、軽減の効果は大きなものです。適用を受けるには、床面積が50平方メートル以上であることや、取得から1年以内に登記することなどの要件があります。
国土交通省は、この住宅の登記の軽減を2029年3月31日まで2年間延長し、床面積の要件を40平方メートル以上に緩めるよう求めています。
印紙税の軽減
不動産の売買契約書には、契約金額に応じた印紙税がかかります。2027年3月31日までに作成される契約書で、契約金額が10万円を超えるものは、税額が軽減されています。主な金額では次のとおりです。
① 500万円を超え1,000万円以下:本来1万円のところ5,000円
② 1,000万円を超え5,000万円以下:本来2万円のところ1万円
③ 5,000万円を超え1億円以下:本来6万円のところ3万円
国土交通省は、令和9年度の税制改正要望で、この印紙税の軽減を2030年3月31日まで3年間延長するよう求めています。家を建てるときの工事請負契約書の印紙税についても、同じく軽減と延長の要望が出されています。
| 東徳によくあるご相談 住み替えで、今の家を売る時期と新しい家を買う時期をどう合わせればよいか、というご相談をいただきます。東徳不動産商事では、契約書を作る日、引き渡しや登記の予定日を一緒に整理し、税の特例の期限の前か後かも確かめながら、無理のない段取りをご提案します。 ▶ お問い合わせフォームはこちら |
期限が違う特例にも注意
同じ不動産の特例でも、期限は一つではありません。たとえば、亡くなった親が一人で住んでいた古い家を相続して売る場合に使える、空き家の3,000万円特別控除は、2027年12月31日までの売却が対象です。土地を売買したときの所有権移転の登記の登録免許税は、本来2%のところ1.5%に軽減されていて、令和8年度の税制改正のあと、2029年3月31日までの登記が対象になっています。住宅ローン控除など、ほかの特例にもそれぞれの期限や要件があります。自分が使いたい特例の期限を、個別に確認しておくことが大切です。
買う・売る時期をどう考えるか
特例の期限が近づくと、「期限内に契約しないと損をするのでは」と焦る方もいます。しかし、これらの特例はこれまで延長されてきたものが多く、税金の差額だけを理由に、物件選びや資金計画を急ぐのはおすすめできません。物件の条件や住宅ローンの金利、暮らしの予定のほうが、長い目で見た影響は大きいからです。
イメージ:期限の日に印を付けたカレンダーと書類(実際の書類ではありません)
一方で、すでに購入や売却の時期を検討している方は、引き渡し(取得)や契約書を作る日が、特例の期限の前か後かを意識しておくとよいでしょう。どの日付が基準になるかは特例によって違います。不動産取得税と住宅の登記の登録免許税の軽減は、住宅や土地を取得した日(新築なら新築の日)、印紙税は契約書を作る日が基準です。住宅の登記の軽減は、取得から1年以内に登記を受けることも要件です。
トウト君 | トウト君のひとこと|ここが大事 引き渡し、登記、契約書を作る日の予定を、予定表に並べて書いておくと、期限の前か後かを確かめやすくなります。 |
延長の情報の確かめ方
特例が延長されるかどうかは、例年12月に公表される与党の税制改正大綱で方向が示され、翌年の春に法律が成立して決まります。令和8年度の改正では、2025年12月に大綱がまとまり、2026年3月31日に法律が成立しました。最新の情報は、財務省や国税庁、国土交通省、都道府県のホームページで確認できます。不動産会社も、こうした制度の変更の情報を把握しています。購入や売却の計画がある方は、早めに相談しておくと安心です。
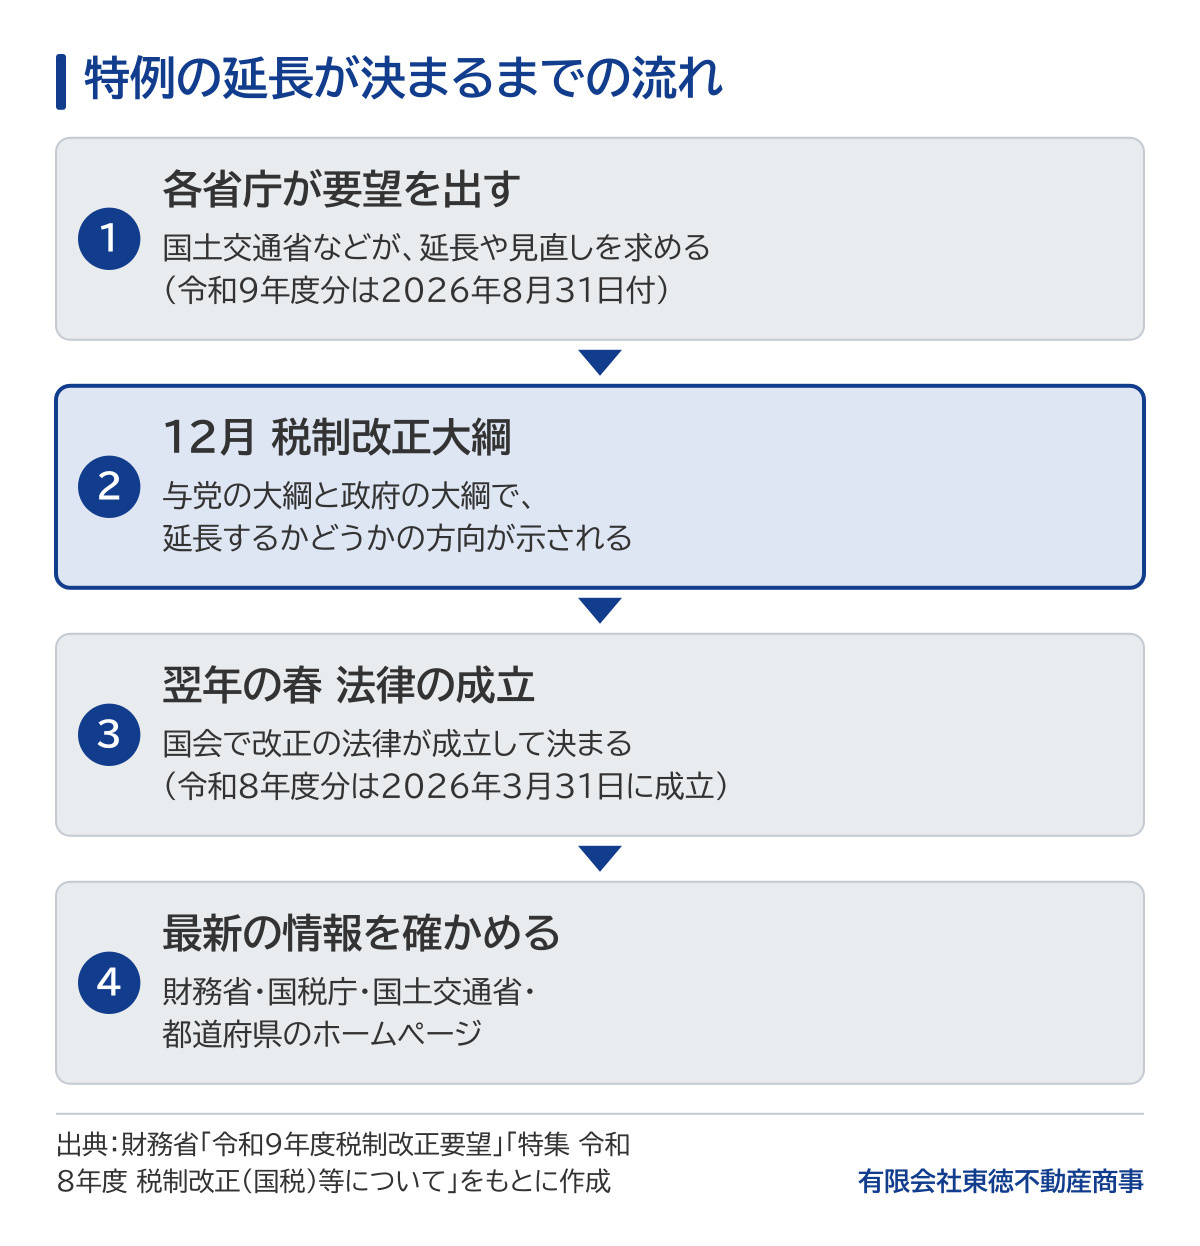
図2 特例の延長が決まるまでの流れ
トウト君 | トウト君のひとこと|よくある勘違い 国の要望が出ていても、それだけで延長が決まるわけではありません。決まるのは、大綱のあとに法律が成立したときです。 |
よくある質問
期限の直前に契約した場合、どの日付で判断されますか?
基準となる日は特例によって違い、図1のとおりです。注意したいのは、売買契約と引き渡しの日がずれる場合です。契約書を期限の前に作っても、引き渡し(取得)が期限の後になると、不動産取得税と住宅の登記の軽減は期限の後の取得として扱われます。契約と引き渡しの両方の日付を確認しておきましょう。
特例が延長されなかったら、どのくらい負担が増えますか?
物件の評価額によって変わります。登録免許税や不動産取得税は、評価額が大きいほど差が大きくなります。物件ごとの具体的な金額の目安は、提携する税理士・司法書士からお伝えします。
あわせて読みたい関連記事
・住宅ローン減税2026|周南市で家を買う前に知っておくべきこと
| ご相談は東徳へ 買う・売る時期のご相談は、地元70年の東徳不動産商事へ 税の特例の期限や延長の動きを踏まえて、購入や売却のスケジュールの組み立てをお手伝いします。物件ごとの登録免許税や不動産取得税の目安は、提携する税理士・司法書士からお伝えします。当社とグループ会社にはファイナンシャルプランナーが在籍し、税の特例を踏まえた資金計画も連携して対応します。税額の詳しい計算や申告は税理士の業務のため、提携する税理士をご紹介できます。登記の申請は、提携する司法書士をご紹介します(ご紹介はいずれも無料)。周南市で家や土地の売買をお考えの方は、お気軽にご相談ください。 トウト君のひとこと|契約や引き渡しの予定日が分かれば、どの特例の期限に関わるかを一緒に確かめられます。 |
▶ お電話でのご相談:0834-21-0225(営業時間 9:30〜17:30/定休日 水・日・祝)
参考資料
・山口県「不動産取得税の概要」:https://www.pref.yamaguchi.lg.jp/soshiki/5/12383.html
・総務省「令和9年度地方税制改正(税負担軽減措置等)要望事項」国土交通省 No.11 住宅又は土地の取得に係る税率の特例措置の延長:https://www.soumu.go.jp/main_content/001090101.pdf
・総務省「令和9年度地方税制改正(税負担軽減措置等)要望事項」国土交通省 No.12 宅地評価土地の取得に係る課税標準の特例措置の延長:https://www.soumu.go.jp/main_content/001090102.pdf
・山口県「不動産取得税Q&A」Q7:https://www.pref.yamaguchi.lg.jp/soshiki/5/12388.html
・財務省掲載 国土交通省「令和9年度税制改正要望事項」住宅用家屋の所有権の保存登記等に係る特例措置の拡充及び延長等:https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2027/request/mlit/09y_mlit_k_05.pdf
・国税庁 タックスアンサー No.7191 登録免許税の税額表:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm
・国税庁 タックスアンサー No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm
・財務省掲載 国土交通省「令和9年度税制改正要望事項」工事請負契約書及び不動産譲渡契約書に係る印紙税の特例措置の延長:https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2027/request/mlit/09y_mlit_k_10.pdf
・国税庁 タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
・財務省「特集 令和8年度 税制改正(国税)等について」:https://www.mof.go.jp/public_relations/finance/202604/202604c.html
・財務省「令和9年度税制改正要望」:https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2027/request/index.html