住宅ローンが払えないときの任意売却|競売との違いと流れ
住宅ローンが払えないときの任意売却
競売との違いと、手続きの流れ
執筆:東徳不動産商事 編集部
この記事は住宅金融支援機構「融資住宅等の任意売却」・e-Gov法令検索「民法」(明治二十九年法律第八十九号)などの公表資料にもとづいています(2026年10月確認)。
収入が減った、病気で働けなくなった、教育費が重なったなど、思いがけない事情で住宅ローンの返済が苦しくなることがあります。返済が止まったまま放っておくと、最終的には家が競売にかけられてしまいます。その前に選べる方法の一つが「任意売却」です。この記事では、周南市で不動産を手がける私たち有限会社東徳不動産商事(以下、東徳不動産商事)が、任意売却の仕組みと競売との違い、手続きの流れ、そして何より大切な「動き出すタイミング」について解説します。借金全体の整理が必要な場合は、弁護士にご相談ください。
 | この記事で分かること ✓ 任意売却とは何か、競売とどう違うのか ✓ 返済が滞ってから競売までの流れと、任意売却を選べる期限 ✓ 任意売却の手続きの流れと、金融機関の同意が要る点 ✓ 売却後に残ったローンの扱いと、任意売却の前に検討したいこと |
結論:滞納が続く前に、できるだけ早く相談する
任意売却とは、住宅ローンの返済が難しくなったときに、お金を貸している金融機関などの同意を得て、ローンが残ったままの家を一般の市場で売る方法です。通常の売却と同じように買い手を探すため、競売よりも高く売れる可能性があり、引っ越しの時期なども相談しやすいという特徴があります。
ただし、任意売却には期限があります。競売の手続きが進むと、任意売却を選べる時間はどんどん短くなっていきます。返済が苦しくなってきたら、滞納が続く前に、できるだけ早く金融機関や専門家に相談することが、選べる道を残すための一番のポイントです。
トウト君 | トウト君のひとこと|ここが大事 「このままでは払えなくなりそう」と感じたときが、選べる道がいちばん多いときです。督促を待たずに相談しましょう。 |
返済が滞ると、どうなっていくのか
返済が滞ったままにしておくと、督促、残りの一括返済の請求、保証会社(ローンを組むときに保証を頼んだ会社)による代わりの返済、競売の申し立てと進み、最後は家を出ることになります。一般的には、次のような流れで進みます。期間は金融機関や保証会社によって異なります。
① 返済が1〜2か月遅れると、金融機関から電話や書面で督促が来る
② 滞納が数か月続くと、分割で返す権利を失い、残りを一括で返すよう求められる
③ 保証会社が金融機関に代わりにローンを返済し、以後は保証会社から一括返済を求められる
④ 保証会社などが裁判所に競売を申し立て、家の調査や入札の手続きが進む
⑤ 落札した人が代金を納めると、家はその人のものになり、退去を求められる
このうち、任意売却を進められるのは、おおむね競売の入札が始まる前までです。ただし、競売の申し立てが進んでからでは、買い手を探す時間がほとんど残りません。
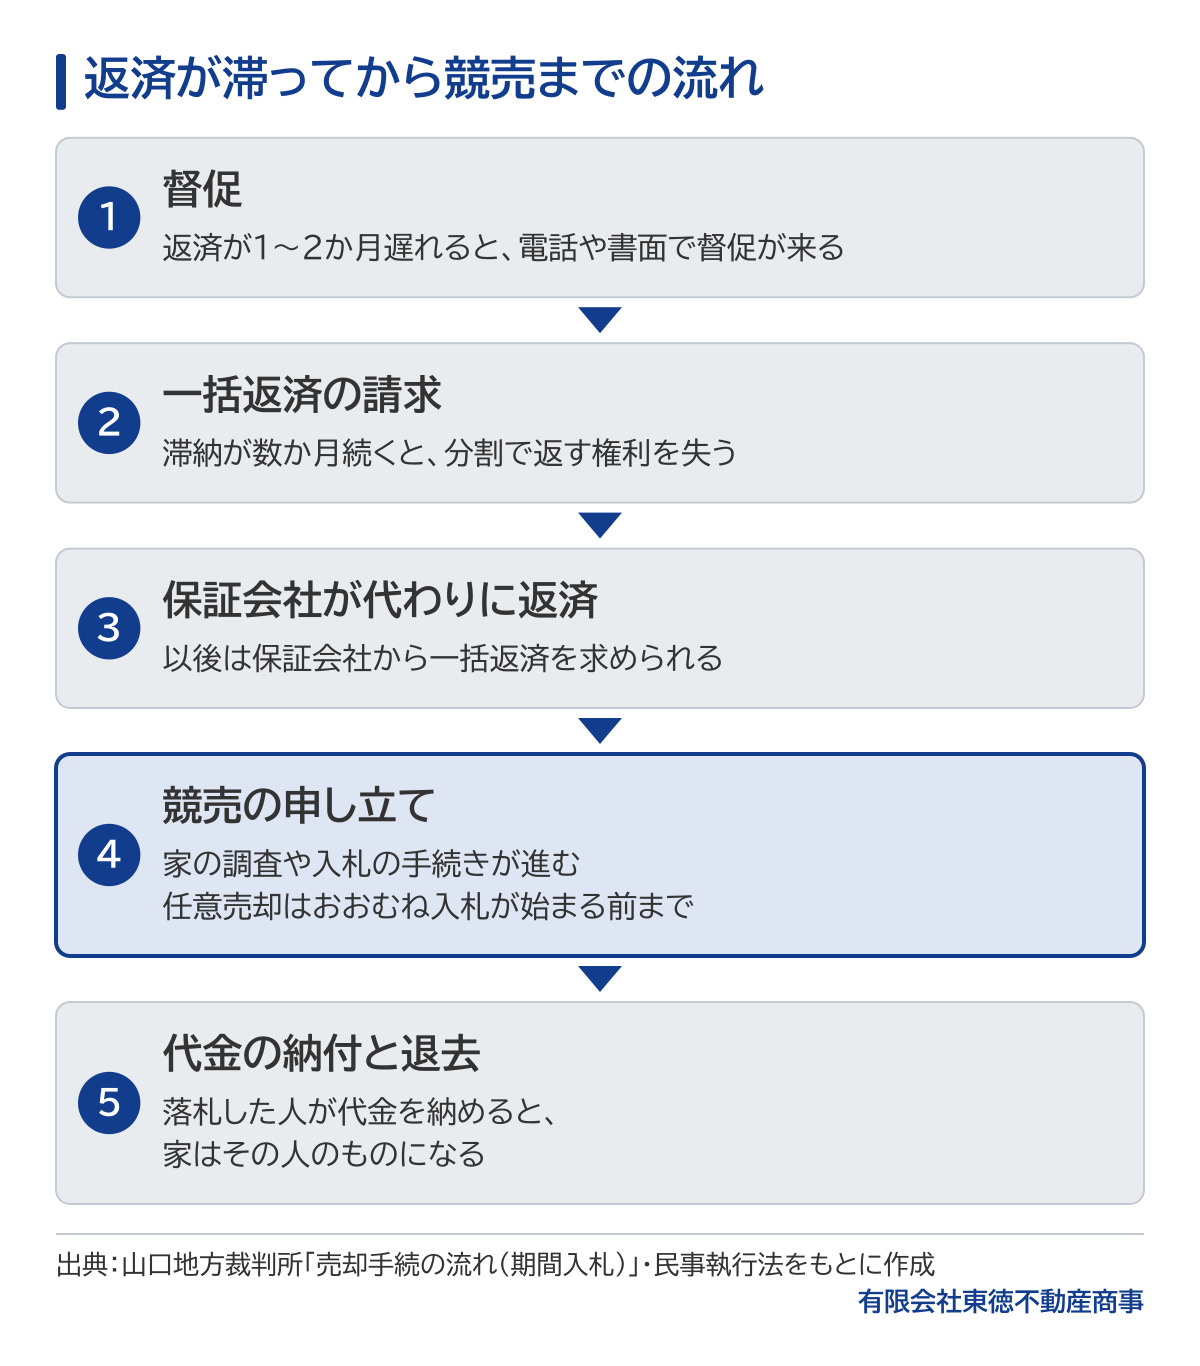
図1 期間は金融機関や保証会社によって異なります。督促の段階で動き出すのが目安です
任意売却と競売の違い
任意売却と競売の主な違いは、「売れる価格」「周囲に知られるか」「引っ越しの時期」の3点です。順に見ていきます。
売れる価格
競売は、裁判所の手続きで入札によって買い手が決まります。原則として建物の中を見てから入札することができないなどの制約があるため、一般の市場で売る場合よりも低い価格で落札されることが多いといわれます。任意売却は、通常の売却と同じように販売活動を行うため、市場の相場に近い価格で売れる可能性があります。売れる価格が高いほど、売却後に残るローンを減らせます。
周囲に知られるかどうか
競売になると、物件の情報が裁判所などで公開され、近所の方に知られてしまうこともあります。任意売却は、見た目には通常の売却と変わらないため、事情を周囲に知られずに進めやすいという違いがあります。
引っ越しの時期と、その後の暮らし
競売では、引き渡しの時期を自分で決めることはできません。任意売却では、買主や金融機関と相談しながら、引っ越しの時期を調整できる余地があります。また、売却後に残ったローンの返し方についても、金融機関と話し合う機会を持てます。
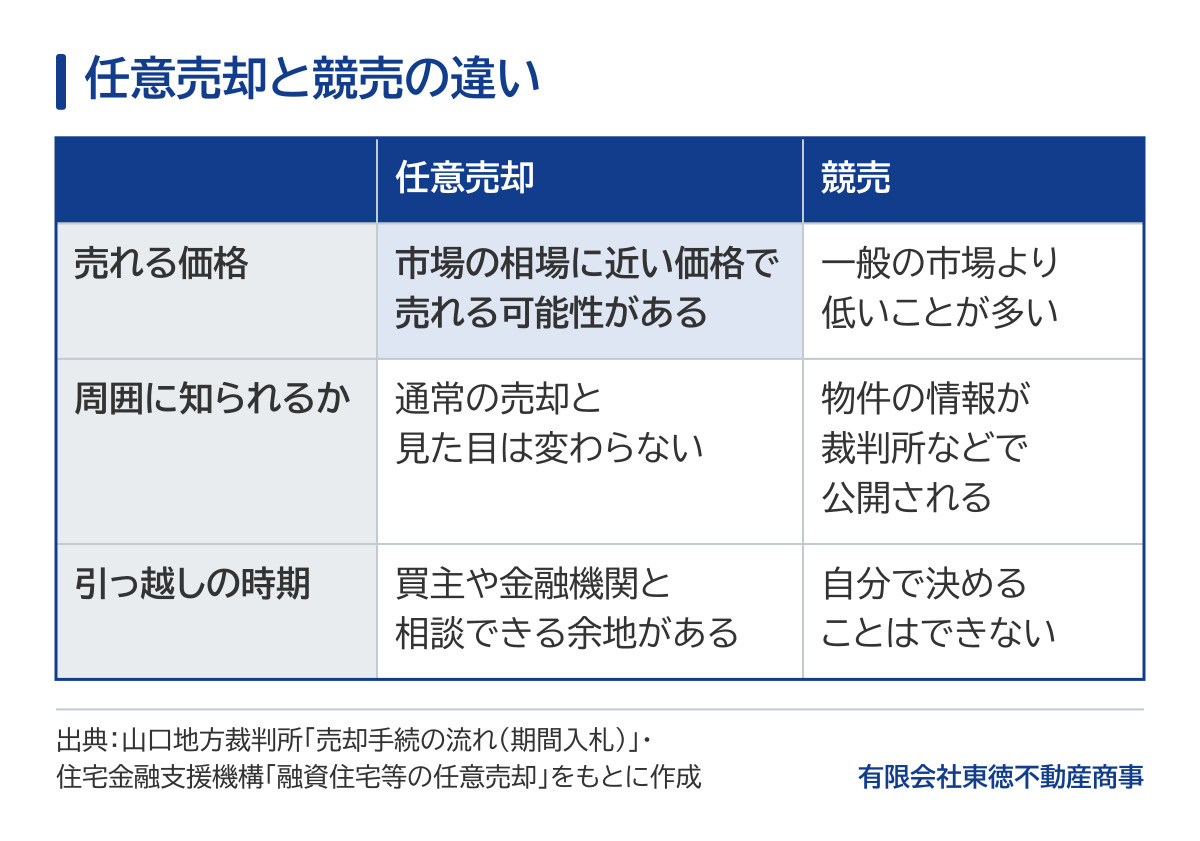
図2 売れる価格が高いほど、売却後に残るローンを減らせます
イメージ:家の模型とノートを前に、これからの進め方を考える様子(実際の物件ではありません)
任意売却の流れ
通常の売却との大きな違いは、売り出す価格や、売却代金の使い道について、金融機関の同意が必要になる点です。おおまかには、次のような順で進みます。
① 不動産会社などに相談し、家の売却見込み額を確認する
② 金融機関や保証会社に任意売却を希望することを伝え、同意を得る
③ 売り出し価格を金融機関と調整し、販売活動を行う
④ 買主が決まったら、売却代金の配分について金融機関の承認を得る
⑤ 売買契約、決済、引き渡しを行い、抵当権(金融機関が家を担保に取っている権利)が外される
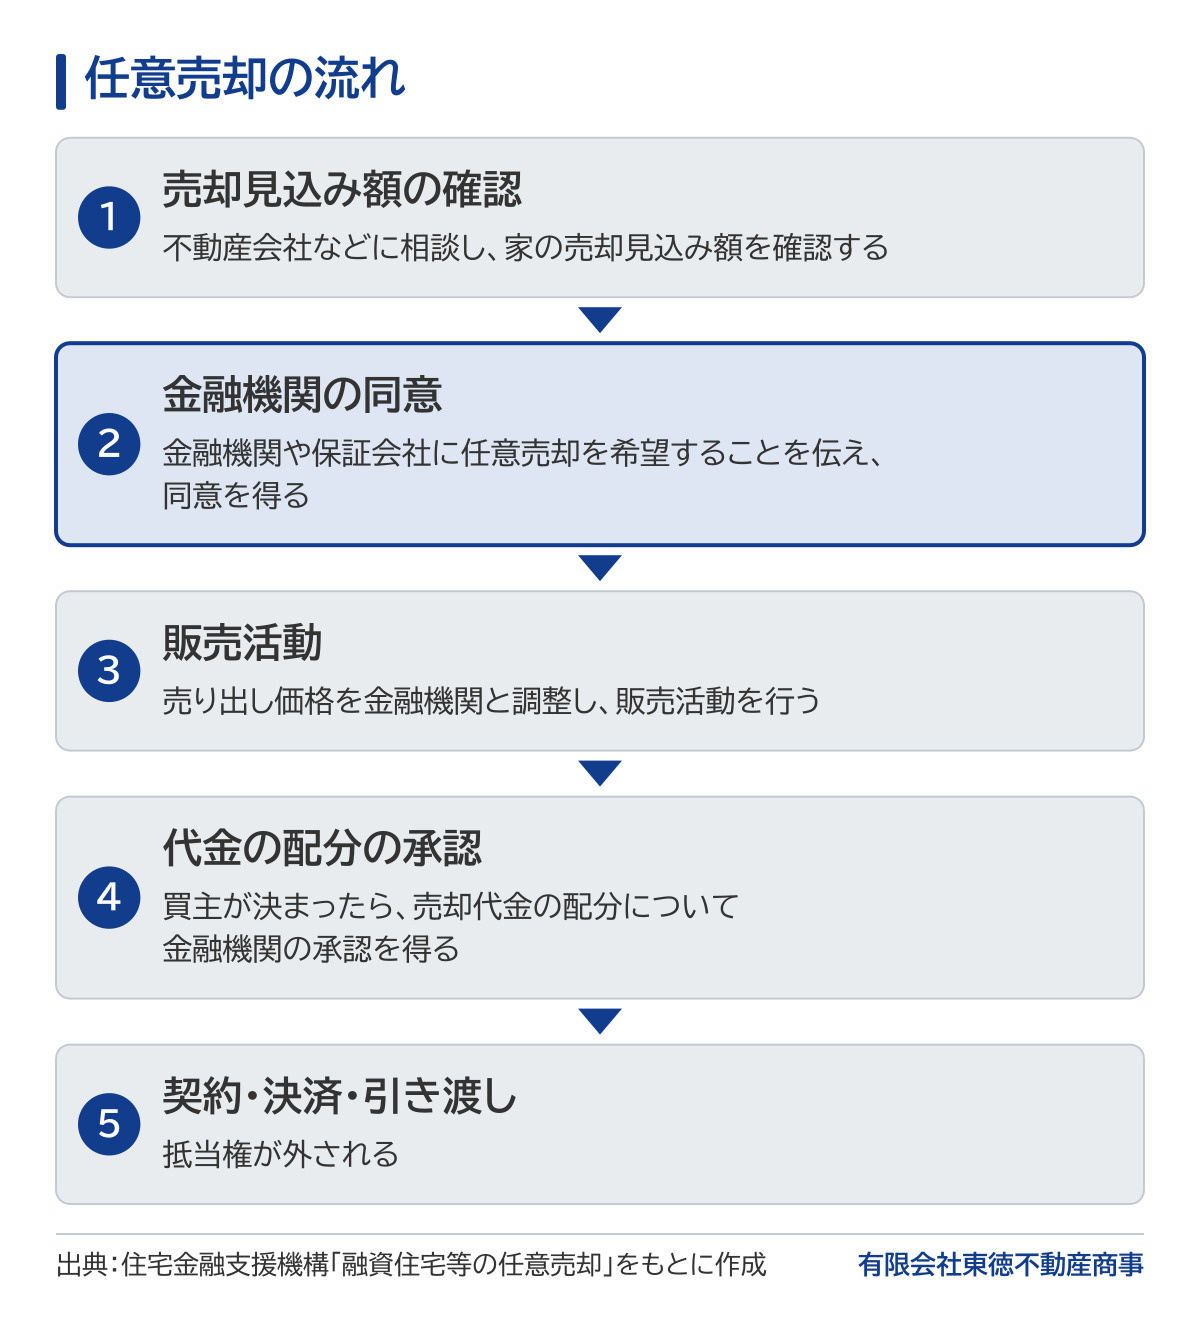
図3 通常の売却との違いは、価格と代金の使い道に金融機関の同意が要ること
仲介手数料や抵当権の抹消費用などは、金融機関が認めれば、売却代金の中から差し引く形で調整できる場合があります。そのため、手元にまとまったお金がなくても進められることがあります。買主は一般の個人とは限らず、不動産会社が買い取る形になることもあります。東徳不動産商事でも、周南市内の物件であれば、物件によって当社が買い取るか、提携の買取業者におつなぎすることがあり、現金化までの目安は1〜2か月です。ただし、買取の価格は仲介で売るより低くなることが多く、売却価格には金融機関の同意も必要です。競売までの期限が迫っているときの選択肢の一つとして、仲介の査定額と比べて検討します。
| 東徳によくあるご相談 近所に知られずに家を売りたい、というご相談をいただくことがあります。東徳不動産商事では、チラシや看板を出さない、ネット広告の載せ方を工夫するといった売り方をご相談のうえで決めます。無料の査定で、根拠を書いた査定書と手取り額の目安をお渡しし、ローンの残りと比べる材料にしていただけます。 ▶ お問い合わせフォームはこちら |
売却後に残ったローンはどうなる?
任意売却をしても、売却代金でローンを全額返しきれない場合は、残りの借金はなくなりません。ただ、残った分については、収入や生活の状況に応じて、無理のない金額で分割して返済していく方向で、金融機関と話し合うのが一般的です。返済のめどが立たない場合は、弁護士に相談し、債務整理(借金を減らす・整理する法的な手続き)などの方法を検討することになります。相談先に心当たりがなければ、私たちから提携する弁護士をご紹介することもできます(ご紹介は無料)。
なお、連帯保証人がいる場合は、残ったローンの返済が連帯保証人に求められることもあります。家族や親族が連帯保証人になっている場合は、早めに状況を共有しておくことが大切です。
トウト君 | トウト君のひとこと|よくある勘違い 任意売却をしても、残ったローンが消えるわけではありません。無理のない返し方を、金融機関と話し合う形になります。 |
任意売却の前に検討したいこと
返済が苦しいからといって、すぐに家を手放さなければならないわけではありません。一時的な収入の減少であれば、金融機関に相談して、一定期間の返済額を減らしたり、返済期間を延ばしたりする条件変更が認められることもあります。家の売却見込み額がローン残高を上回っていれば、任意売却ではなく、通常の売却で完済できる場合もあります。
まずは、家がいくらで売れそうか、ローンがいくら残っているか、今後の収入の見通しはどうかを整理しましょう。そのうえで、条件変更、通常の売却、任意売却、債務整理のどれが自分に合っているかを判断することが大切です。
イメージ:予定表とノートで、これからの返済と暮らしの見通しを整理する様子
相談先を選ぶときの注意点
任意売却を進めるには、金融機関との交渉や、通常とは異なる手続きの知識が必要です。相談先を選ぶときは、手続きの流れや費用を分かりやすく説明してくれるかを確認しましょう。相談の段階で高額な費用を前払いで求める業者や、「必ず家に住み続けられる」など根拠のない約束をする業者には注意が必要です。
よくある質問
任意売却をすると、信用情報に影響しますか?
信用情報とは、ローンやクレジットカードの契約と返済の記録のことです。返済の滞納が一定期間続いた時点で、信用情報機関に記録が残るのが一般的です。任意売却をしたこと自体よりも、滞納の記録が影響します。そのため、しばらくは新たなローンやクレジットカードの審査が難しくなる可能性があります。
売ったあとも、その家に住み続けることはできますか?
家を買った人や投資家から借りる形で住み続ける方法もありますが、家賃の支払いが必要になるうえ、条件に合う買い手が見つかるとは限りません。家賃の額や借りられる期間、将来買い戻せるかなどの条件は契約ごとに異なるため、選ぶ前に内容をよく確かめることが大切です。
あわせて読みたい関連記事
・早く現金化したいなら|周南市の不動産「買取」と「仲介」の違い
・周南市の家はいくらで売れる?相場・売却相場の調べ方とプロの見立て
| ご相談は東徳へ 返済が苦しいときは、秘密厳守で東徳不動産商事へ 返済が苦しくなってきたら、一人で抱え込まず、できるだけ早くご相談ください。早い段階ほど、選べる方法が多く残っています。私たちは周南市の地元業者として、無料の査定で家の売却見込み額を書面でお伝えし、今後の進め方を一緒に考えます。当社とグループ会社にはファイナンシャルプランナーが在籍し、売却後の家計や返済の見通しの整理も連携して対応します。債務整理など法律の判断が必要な場合は、提携する弁護士をご紹介できます(ご紹介は無料)。ご相談の内容は秘密を厳守します。 トウト君のひとこと|まずは家がいくらで売れそうかを知るところから始めましょう。 |
▶ お電話でのご相談:0834-21-0225(営業時間 9:30〜17:30/定休日 水・日・祝)
参考資料
・住宅金融支援機構「融資住宅等の任意売却」:https://www.jhf.go.jp/hensai/baikyaku.html
・e-Gov法令検索「民法」(明治二十九年法律第八十九号) 第499条:https://laws.e-gov.go.jp/api/1/lawdata/129AC0000000089
・e-Gov法令検索「民事執行法」(昭和五十四年法律第四号) 第76条第1項(第188条で担保権の実行に準用):https://laws.e-gov.go.jp/api/1/lawdata/354AC0000000004
・山口地方裁判所「売却手続の流れ(期間入札)」:https://www.courts.go.jp/yamaguchi/vc-files/yamaguchi/file/tetudukiannnai-keibai-25.5.20.pdf
・住宅金融支援機構「任意売却パンフレット」(令和8年4月)1〜2ページ:https://www.jhf.go.jp/files/topics/5253_ext_99_0.pdf
・住宅金融支援機構「月々の返済でお困りになったとき」:https://www.jhf.go.jp/hensai/hensai/komatta.html
・住宅金融支援機構「タイプ別返済方法変更メニュー」:https://www.jhf.go.jp/hensai/hensai/type.html