住宅ローンが残っている家を売るには?残債と売却の段取り
住宅ローンが残っている家を売るには?
残債と売却の段取りを、順番に整理
執筆:東徳不動産商事 編集部
この記事は住宅金融支援機構「返済途中で住宅を他人に譲り渡すとき」・法務省民事局「抵当権の登記の抹消の申請手続のご案内」(令和6年4月版)などの公表資料にもとづいています(2026年10月確認)。
転勤や住み替え、家族の事情で家を売りたいけれど、住宅ローンがまだ残っている。そんなとき、「ローンが残っている家は売れないのでは」と心配される方は少なくありません。結論から言うと、ローンが残っていても家は売れます。ただし、売るためにはローンを完済して、金融機関の担保を外す必要があり、売却額と残りのローンの関係で、取るべき段取りが変わります。この記事では、周南市で売買を手がける私たち有限会社東徳不動産商事(以下、東徳不動産商事)が、住宅ローンが残っている家を売る仕組みと、手取りの考え方、残債が売却額を上回るときの対処法を解説します。
 | この記事で分かること ✓ ローンが残っている家を売る仕組み(引き渡しの日に一括返済して担保を外す) ✓ アンダーローンとオーバーローンの見分け方と、手取りの計算 ✓ 売却額がローンに届かないときの3つの選択肢 ✓ 住み替えの進め方と、売却の段取り |
結論:売却代金でローンを完済できるかが分かれ道
住宅ローンを借りるとき、家と土地には金融機関の「抵当権」(返せなくなったときに家と土地から回収できる、担保の権利)が設定されています。抵当権がついたままの家を買う人はいないため、売るときは、引き渡しの日にローンを一括で返済し、抵当権を抹消するのが一般的です。つまり、売却代金と手元の資金で、ローンの残りと売却の費用を払いきれるかどうかが、最初の分かれ道になります。
売却代金のほうが多い状態を「アンダーローン」、ローンの残りのほうが多い状態を「オーバーローン」といいます。アンダーローンなら、通常の売却と同じように進められます。オーバーローンの場合は、不足分をどう用意するかを考える必要があります。
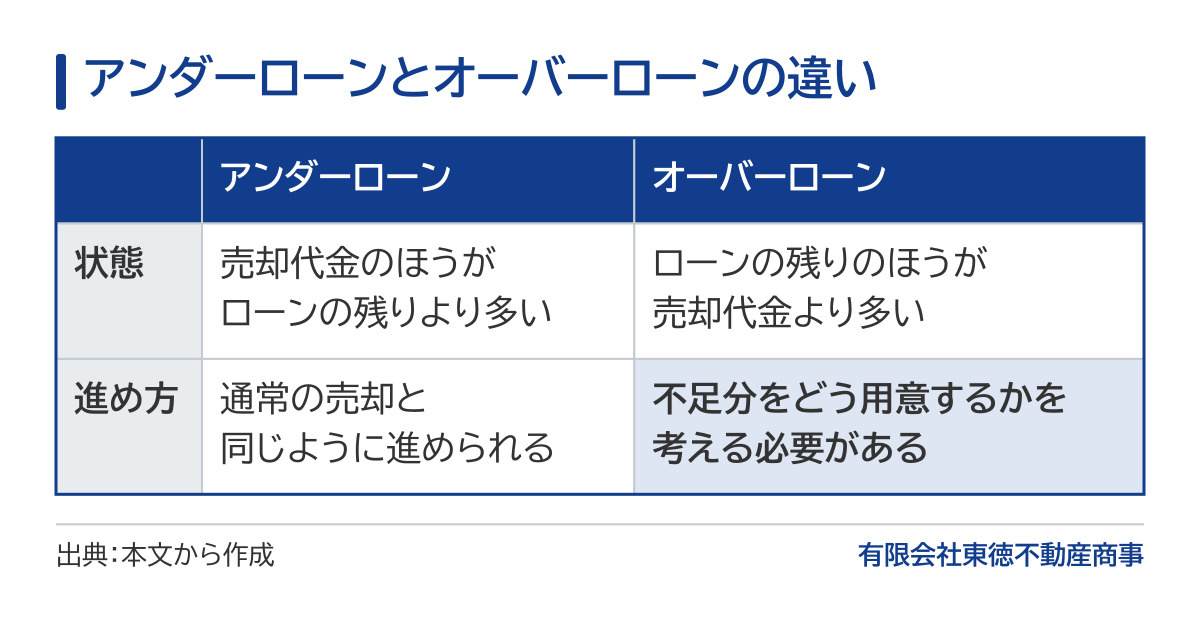
図1 売却代金でローンを完済できるかが最初の分かれ道
まず確認する3つの数字
① ローンの残高:返済予定表や、金融機関の残高証明で確認
② 家の売却見込み額:不動産会社の査定で確認
③ 売却にかかる費用:仲介手数料、抵当権抹消の費用、繰上返済(予定より早く返すこと。売却時の一括返済もこれにあたります)の手数料、印紙代など
手取りは「売却額 − ローン残高 − 売却費用」で計算できます。これがプラスならアンダーローン、マイナスならオーバーローンです。売却費用は、一般に売却額の4〜6%程度を見込んでおくと安心です。たとえば、売却見込み額が1,800万円、ローン残高が1,500万円、費用が80万円なら、手取りは約220万円になります。
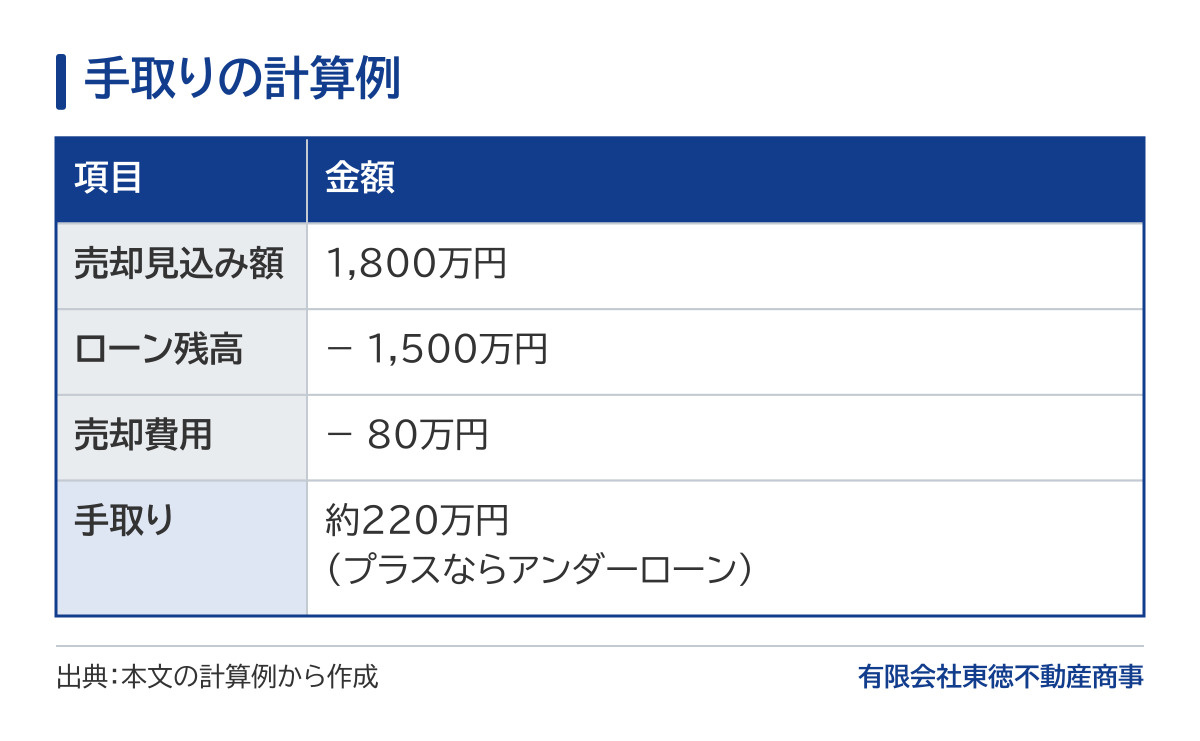
図2 手取り=売却額 − ローン残高 − 売却費用
トウト君 | トウト君のひとこと|確かめ方のコツ 返済予定表が見当たらないときは、借りている金融機関に問い合わせると、今のローンの残高を確かめられます。 |
アンダーローンの場合の流れ
売却代金でローンを完済できる場合は、通常の売却とほぼ同じ流れで進みます。査定、媒介契約(不動産会社に売却を頼む契約)、販売活動、売買契約と進み、引き渡しの日に、買主から受け取った代金でローンを一括返済します。同じ日に司法書士が抵当権の抹消と、買主への名義変更の登記を行います。
事前にしておきたいのは、借りている金融機関への連絡です。一括返済の予定日を伝え、必要な手続きや手数料を確認しておきます。金融機関によっては、繰上返済の申し込みを1か月前までに行う必要がある場合もあるため、売買契約が決まった段階で早めに連絡しましょう。
イメージ:家の模型と電卓で手取りを試算する様子(実際の物件・書類ではありません)
オーバーローンの場合の3つの選択肢
不足分をどう用意するかで、自己資金・住み替えローン・任意売却の3つに分かれます。
自己資金で不足分を補う
預貯金などで不足分を用意できれば、通常の売却と同じように進められます。不足額が大きくない場合は、最もシンプルな方法です。
住み替えローンを使う
新しい家を買う場合、今の家のローンの残りを、新居のローンに上乗せして借りられる「住み替えローン」を扱う金融機関があります。手元資金が少なくても住み替えができる一方、借入額が増えて返済の負担が重くなるため、審査も慎重に行われます。無理のない返済計画かどうか、よく確認する必要があります。
任意売却を検討する
返済が苦しくなっていて不足分を用意できない場合は、金融機関の同意を得て、ローンが残ったまま売却する「任意売却」という方法があります。競売(返済できないとき、裁判所の手続きで家が強制的に売られること)になる前に、市場に近い価格で売れる可能性がある一方、信用情報(ローンやカードの借り入れと返済の記録。以後の借り入れに影響することがあります)への影響もあるため、金融機関や弁護士などの専門家と相談しながら進めることが大切です。法律の判断は弁護士の業務ですが、私たちから提携する弁護士をご紹介することもできます(ご紹介は無料)。
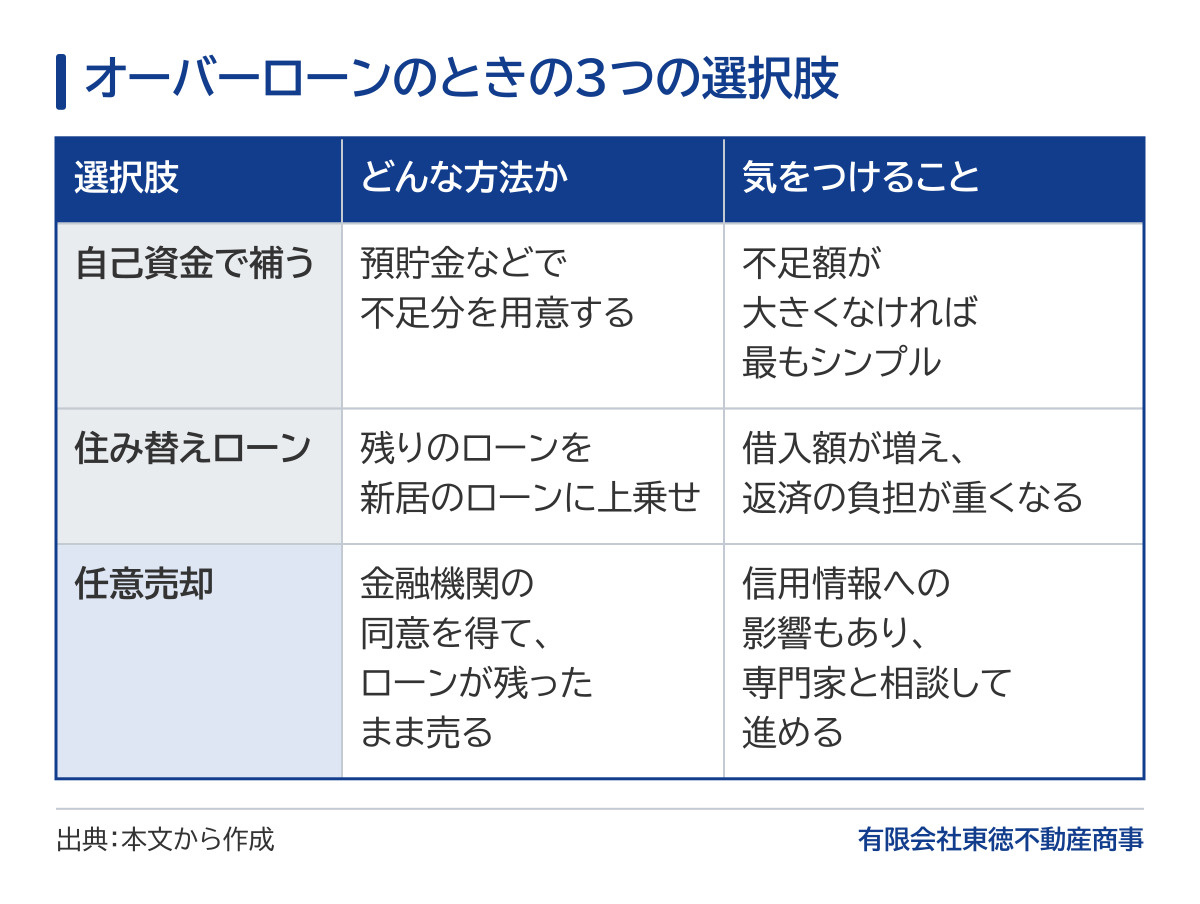
図3 不足分をどう用意できるかで選ぶ
| 東徳によくあるご相談 「ローンが残っている家を売って、新しい家に住み替えたい」というご相談を多くいただきます。東徳不動産商事では、無料の査定で、根拠を書いた書面の査定書をお渡ししています。 ▶ 無料売却査定を申し込む |
住み替えなら「売り先行」と「買い先行」を決める
今の家を売って新しい家を買う場合、どちらを先にするかで資金の流れが変わります。売ってから買う「売り先行」は、売却額が確定してから新居の予算を決められるため、ローンが残っている方には安全な進め方です。ただし、新居が決まるまで仮住まいが必要になることがあります。
買ってから売る「買い先行」は、住まいの移り変わりがスムーズな一方、一時的に二つのローンを抱える可能性があります。今の家がいつ、いくらで売れるかの見通しが甘いと、家計を圧迫しかねません。どちらを先にするかは、ローンの残高と売却額の見通しで変わります。ローンが残っている場合は、まず査定で売却額の見通しを固めることから始めましょう。
売却費用の内訳を確認しておく
ローンが残っている家を売るとき、通常の売却費用に加えて、ローンの返済に関わる費用がかかります。主なものは、不動産会社への仲介手数料、抵当権を抹消する登記の登録免許税と司法書士の報酬、金融機関に支払う繰上返済の手数料、売買契約書に貼る印紙代です。保証料を一括で前払いしていた場合は、繰上返済によって一部が戻ってくることもあります。
このほか、引っ越し費用や、住み替え先の初期費用も必要です。売却後に利益が出れば税金がかかる場合もありますが、自宅の売却では3,000万円特別控除などで税金がかからないことが多いです。手取りを考えるときは、これらをすべて含めて試算しておきましょう。税金や特例が使えるかの最終的な判断は、税理士や税務署にご確認ください。私たちから提携する税理士をご紹介することもできます(ご紹介は無料)。
売却の段取りを時系列で
① ローン残高と、繰上返済の手続きを金融機関に確認する
② 不動産会社に査定を依頼し、売却見込み額と手取りを試算する
③ アンダーローンかオーバーローンかで、進め方を決める
④ 媒介契約を結び、販売活動を始める
⑤ 買主が決まったら売買契約を結び、金融機関に一括返済日を伝える
⑥ 引き渡しの日に、売却代金でローンを完済し、抵当権を抹消する
査定から引き渡しまでは、数か月かかるのが一般的です。その間もローンの返済は続くため、売却の期間中の返済計画も考えておく必要があります。転勤などで期限が決まっている場合は、逆算して早めに動き出しましょう。期限までに買主が見つかるか不安なときは、不動産会社による買取も選択肢です。東徳不動産商事では、周南市内の物件であれば、物件によって当社が買い取るか、提携の買取業者におつなぎし、現金化までの目安は1〜2か月です。ただし、買取の価格は仲介で売るより低くなることが多いため、仲介の査定額と買取の金額のどちらでローンを完済できるか、手取りで比べてから選びましょう。
イメージ:引き渡しまでの予定を立てる様子(実際の書類ではありません)
返済が苦しいときは、滞納する前に相談を
収入の減少などで返済が苦しくなっている場合、最も大切なのは、滞納が続く前に動き出すことです。滞納が長引くと、金融機関は保証会社への切り替え(保証会社がローンを肩代わりし、以後は保証会社に返す形になること)や競売の手続きに進み、選べる方法が少なくなっていきます。早い段階であれば、返済条件の見直しを金融機関に相談したり、余裕を持って売却を進めたりと、取れる手段が多く残っています。
よくある質問
ローンの返済中でも、査定は受けられますか?
受けられます。依頼の義務はありません。売るかどうかを決める前に、売却額の見通しを知っておくことで、住み替えや返済の計画を立てやすくなります。
住宅ローン控除を受けていますが、売ると返す必要がありますか?
これまでに受けた控除を、原則として返す必要はありません。売って住まなくなった年以降は、控除が受けられなくなります。新居でも住宅ローン控除を受ける場合は、売却時の税金の特例との関係に注意が必要です。
あわせて読みたい関連記事
・周南市の家はいくらで売れる?相場・売却相場の調べ方とプロの見立て
・早く現金化したいなら|周南市の不動産「買取」と「仲介」の違い
| ご相談は東徳へ ローンが残っている家の売却は、地元70年の東徳不動産商事へ ローンが残っている家の売却は、売却額の見通しと残高の確認から始まります。私たちは無料査定で、売却見込み額と、諸費用やローン残高を引いた手取り額の目安を書面でお伝えし、住み替えの段取りまで一緒に考えます。当社とグループ会社にはファイナンシャルプランナーが在籍し、住み替えの資金計画も連携して対応します。返済が苦しくなっている方も、早めにご相談いただくほど選べる方法が増えます。秘密は厳守しますので、お気軽にご連絡ください。 トウト君のひとこと|返済予定表が手元にあると、手取りの目安の話が早く進みます。売るかどうか決まっていなくても大丈夫です。 |
▶ お電話でのご相談:0834-21-0225(営業時間 9:30〜17:30/定休日 水・日・祝)
参考資料
・住宅金融支援機構「返済途中で住宅を他人に譲り渡すとき」:https://www.jhf.go.jp/hensai/tocyu.html
・法務省民事局「抵当権の登記の抹消の申請手続のご案内」(令和6年4月版):https://houmukyoku.moj.go.jp/homu/content/001415367.pdf
・国土交通省「<消費者の皆様向け>不動産取引に関するお知らせ」:https://www.mlit.go.jp/totikensangyo/const/1_6_bf_000013.html
・住宅金融支援機構「繰上返済(個人住宅融資の場合)」:https://www.jhf.go.jp/hensai/kuriage/index.html
・住宅金融支援機構「融資住宅等の任意売却」:https://www.jhf.go.jp/hensai/baikyaku.html
・e-Gov法令検索 登録免許税法 別表第一:https://laws.e-gov.go.jp/api/1/lawdata/342AC0000000035
・国税庁タックスアンサー No.7108:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm
・国税庁タックスアンサー No.3208:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
・国税庁タックスアンサー No.3302:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
・住宅金融支援機構「月々の返済でお困りになったとき」:https://www.jhf.go.jp/hensai/hensai/komatta.html
・国税庁タックスアンサー No.1211-1:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm