住宅ローンの事前審査に落ちたら|原因の確かめ方と出し直す前の5つの見直し
住宅ローンの事前審査に落ちたら
原因を確かめて、直してから出し直す
執筆:東徳不動産商事 編集部
この記事は国土交通省住宅局「令和7年度民間住宅ローンの実態に関する調査結果報告書」(令和8年3月)19ページ・住宅金融支援機構「【フラット35】(買取型)の商品概要」(平成30年4月1日現在)などの公表資料にもとづいています(2026年11月確認)。
住宅ローンの事前審査(仮審査)に落ちると、何を直せばよいか分からず、周南市で見つけた気に入った家をあきらめるしかないのかと落ち込むものです。それでも、審査で見られる項目はおおむね決まっていて、原因を確かめて直せば、出し直せることがあります。この記事では、周南市で売買の仲介を手がける私たち有限会社東徳不動産商事(以下、東徳不動産商事)が、原因の確かめ方と、出し直す前に見直す5つのことを順番に解説します。
 | この記事で分かること ✓ 住宅ローンの事前審査に落ちる主な原因(自分の側と物件の側) ✓ 信用情報の開示と申告内容の見直しで、原因の当たりを付ける方法 ✓ 出し直す前の5つの見直しと、進める順番 ✓ 事前審査と本審査の違い、住宅ローン特約(ローンが通らなかったときの契約の扱いを決めておく取り決め)で確かめること ✓ 自分で出し直す場合と、相談しながら進める場合の違い |
結論:事前審査に落ちたら、原因を自分で確かめて直してから出し直す
事前審査に落ちても、すぐに物件をあきらめる必要はありません。審査で見られる項目はおおむね決まっています。国土交通省の調査では9割以上の金融機関が完済時の年齢・健康状態・年収・勤続年数・返済負担率(年収に占める年間の返済額の割合)・担保評価を審査項目にしています。信用情報(借入や返済の記録)の開示と申込書の見直しで原因の当たりを付け、直してから出し直すのが近道です。
1つの金融機関で落ちても、ほかの金融機関で通らないとは限りません。返済負担率の上限や勤続年数の条件、雇用形態の扱いは金融機関ごとに違うからです。この記事では、落ちた直後から次の申し込みまでを、時間の順に説明します。
事前審査に落ちる主な原因は?自分の側と物件の側に分けて見る
落ちる原因は、自分の側と物件の側に分けて考えると整理しやすくなります。自分の側は、年収に対する返済の重さ・ほかの借入・信用情報・勤続年数や雇用形態と年齢の4つです。物件の側は担保評価(返せなくなったときに金融機関が売って回収できる物件の値打ち)の1つで、借りたい額に対して物件の値打ちが低いと、減額や見送りになります。直せる原因と直せない原因を分けておくと、次の一手が決めやすくなります。
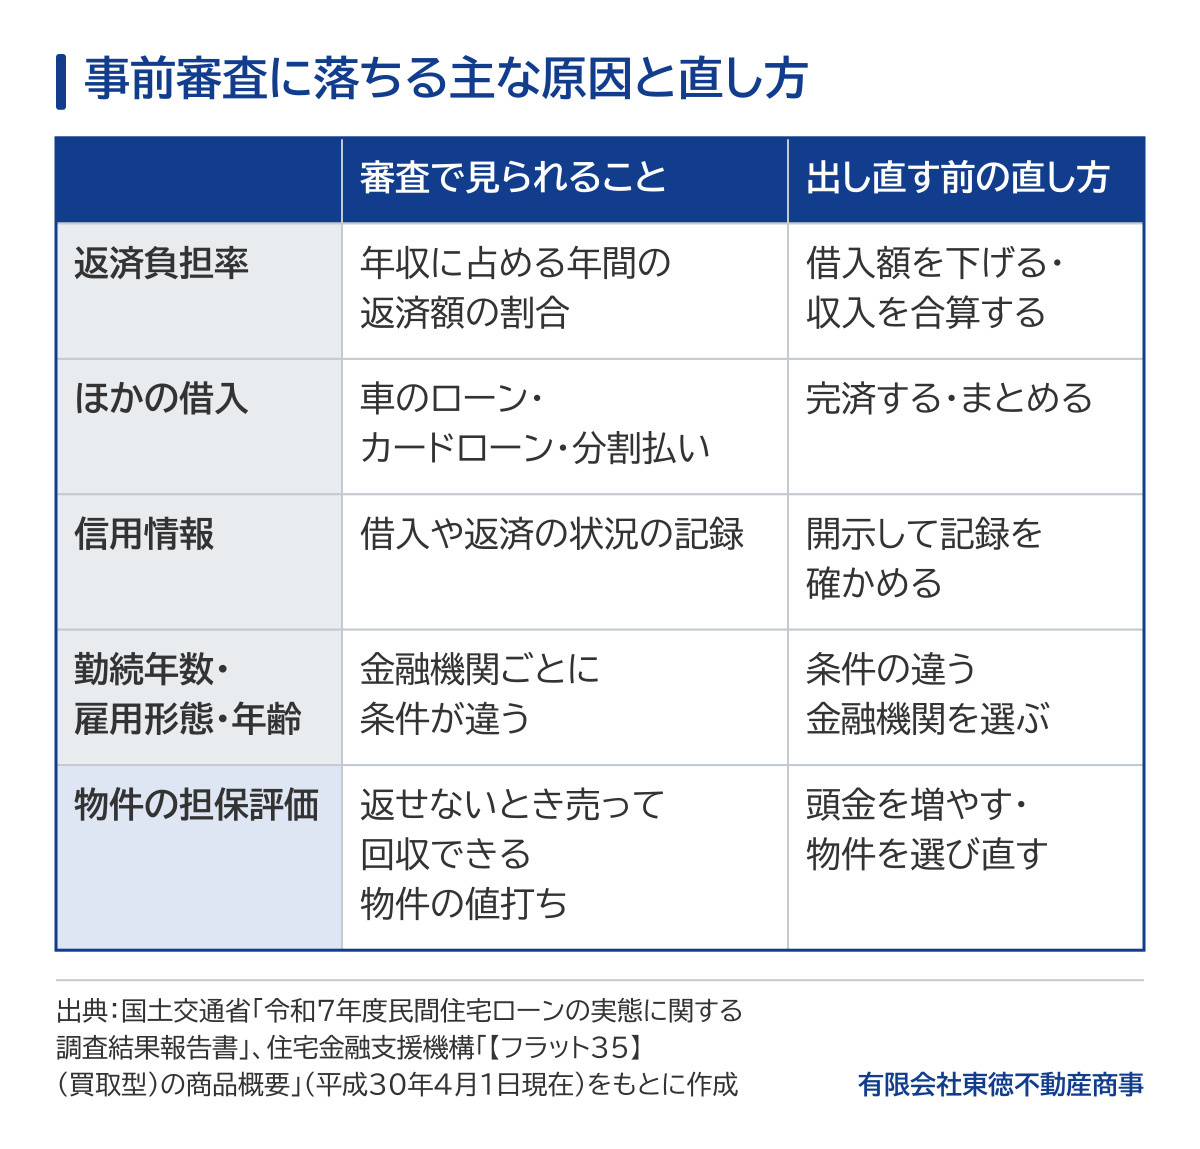
図1 原因ごとに、出し直す前の直し方がちがう
返済負担率と借入額:年収に対して借りたい額が大きい
返済負担率は、年収に占める年間の返済額の割合です。「フラット35」は、住宅金融支援機構の基準で銀行などの取扱金融機関が扱う、全期間固定金利の住宅ローンです。金融機関ごとに基準が違う民間の住宅ローンと違い、基準は住宅金融支援機構が示します。その商品概要(平成30年4月1日現在の版)では、ほかの借入も含めた総返済負担率を、年収400万円未満なら30%以下、400万円以上なら35%以下としています。今の基準は、申し込む前に住宅金融支援機構の案内で確かめてください。民間の金融機関も上限を決めていて、国土交通省の調査では40%以内・35%以内・30%以内など、金融機関によって分かれています。借りたい額に対して年収が足りないと、事前審査は通らないことがあります。
ほかの借入:車のローン・カードローン・リボ払い・商品の分割払い
見落としやすいのが、住宅ローン以外の借入です。フラット35の総返済負担率には、車のローンや教育ローン、カードローンのほか、クレジットカードのキャッシング、商品の分割払いやリボ払いも入ります。
例えば年収400万円の人なら、総返済負担率35%以下では年間の返済額は140万円までです。車のローンを月3万円(年間36万円)返していると、住宅ローンに回せるのは年間104万円、月にすると約8.7万円までになります。
信用情報:借入や返済の状況の記録
信用情報は、借入や返済の状況の記録です。金融庁の金融サービス利用者相談室も、貸金業者などからの借入の状況は信用情報機関を通じて確かめられると案内しています。どんな記録がどれだけの期間残るかは、各機関のホームページで確かめます。ご自身で忘れていた借入の返済の遅れがないかも、先に確かめておきたいところです。国土交通省の調査でも、カードローンなどほかの債務の状況や返済履歴は、審査で考慮する項目に挙がっています。
年収・勤続年数・雇用形態・完済時の年齢と健康状態
勤続年数の条件は金融機関によって違い、国土交通省の調査では1年以上とする金融機関が最も多くなっています。雇用形態では、派遣社員や契約社員を対象外とする金融機関もあります。完済時の年齢と健康状態はほとんどの金融機関が審査項目にしていて(健康状態は、一般には本審査の団信の申し込みで確かめます)、多くの金融機関は団体信用生命保険(団信。借りた人に万一のことがあったとき、残りのローンが保険で払われるしくみ)への加入を条件にしています。転職して間もない方は、条件の違う金融機関を選ぶことで道が開けることがあります。
物件の担保評価:借りたい額に対して評価が足りない
物件の側の原因は担保評価です。金融機関は物件を担保にお金を貸すので、借りたい額に対して物件の評価が低いと、減額や見送りになります。評価のしかたは金融機関ごとに違い、売買の価格どおりに評価されるとは限りません。評価が足りない場合は、頭金を増やすか物件を選び直すことが次の一手です。
トウト君 | トウト君のひとこと|よくある勘違い 落ちた理由は年収だけとは限りません。車のローンや分割払いなど、ふだん借入と思っていない返済が効いていることもあります。 |
落ちた理由を確かめる方法は?信用情報の開示と申告内容の見直し
落ちた理由を確かめる第一歩は、信用情報機関に自分の記録の開示を求めることです。借入や返済の記録に、思い当たらないものがないかを見ます。あわせて、申込書に書いた年収・勤続年数・借入の額を、源泉徴収票や返済予定表と突き合わせます。記録と申告の両方を見れば、多くの場合は原因の当たりが付きます。
3つの信用情報機関で見られることと開示の求め方
金融庁の金融サービス利用者相談室は、貸金業者などからの借入の状況は、3つの信用情報機関を通じて確かめられると案内しています。㈱シー・アイ・シー、㈱日本信用情報機構、一般社団法人 全国銀行個人信用情報センターの3つです。開示には所定の手数料がかかり、手続きの方法は各機関のホームページで確かめます。借入先の名前が分からない場合は、1つの機関の開示だけではすべての借入が分からないことがあり、3つすべてに開示を求めることになる場合もあります。
開示の結果で確かめることは3つあります。
① 返済の状況に、思い当たらない記録がないか
② 自分で把握していない借入がないか
③ 完済したはずの借入が、残ったままになっていないか
申込書の申告内容を源泉徴収票・返済表と突き合わせる
信用情報に問題がなければ、申込書に書いた内容を見直します。年収は源泉徴収票や確定申告書の数字と、借入の残高と毎月の返済額は返済予定表と合っているかを確かめます。個人事業主の方は会社員と年収の数え方が違うことがあり、フラット35の商品概要では、給与収入だけの方は給与収入金額、それ以外の方は事業所得などの所得金額を年収としています。記憶で書いた数字が実際と違うと、審査では申告の食い違いとして扱われることがあります。ほかの借入を書き漏らしていた場合も同じです。食い違いが原因なら、正しい数字で出し直せば結果が変わることもあります。
イメージ:書類と電卓で、借入の額と返済額を確かめる(実際の物件・書類ではありません)
| ご相談の進め方 原因の確かめ方がまとまらないときは、ご相談ください。進め方を一緒に考えます。源泉徴収票や返済予定表を手元にそろえておくと、申込書の数字と書類を並べて見直しやすくなります。 ▶ お問い合わせフォームはこちら |
次の一手は何から?出し直す前の5つの見直しの順番
出し直す前の見直しは、手間が少ないものから順に進めるのが一つの目安です。①ほかの借入を整理する、②借入額を下げる、③収入合算やペアローンを考える、④審査の基準が違う別の金融機関を選ぶ、⑤申し込みの時期と件数を整える、の5つです。すでに物件の購入の申し込みをしているなら、売主への伝え方や待ってもらえる期間も、不動産会社と相談します。
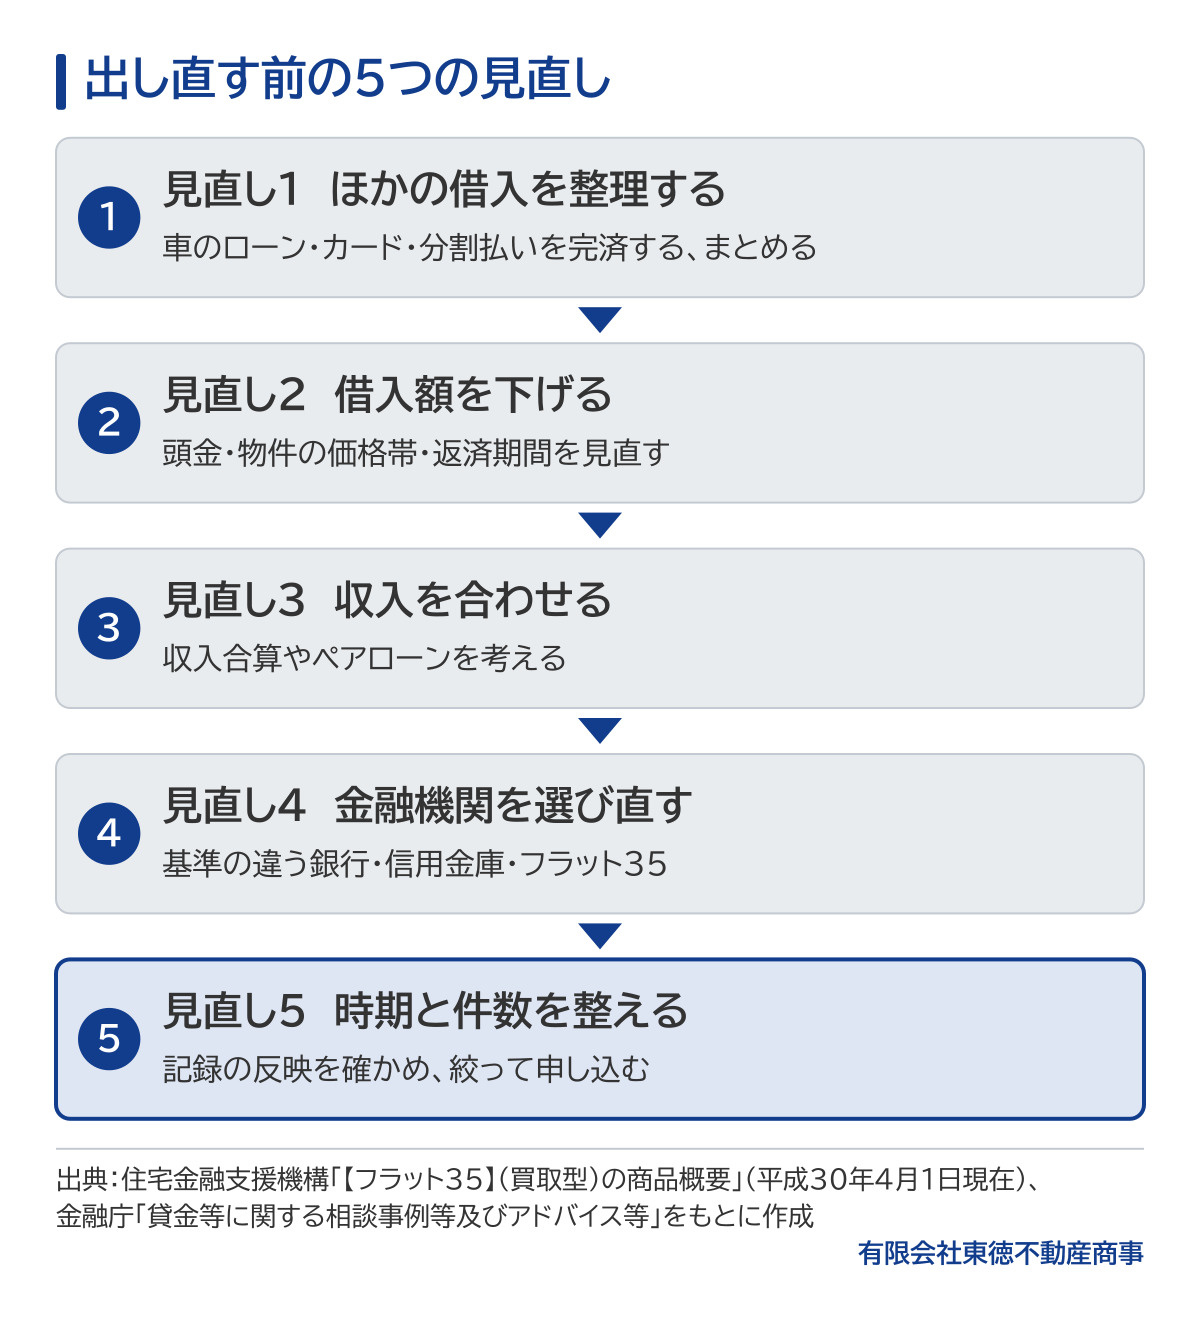
図2 手間が少ないものから順に見直す
①ほかの借入を整理する(完済・まとめる・カードを見直す)
最初に見直すのは、住宅ローン以外の借入です。残りが少ない車のローンや分割払いは、完済すれば年間の返済額が減り、総返済負担率が下がります。使っていないカードや、リボ払いの残高も見直します。先ほどの例では、月3万円の車のローンがなくなるだけで、住宅ローンに回せる額は年間36万円増えます。ただし手元の資金を使い切ると頭金や諸費用が足りなくなるので、残す額を決めてから返します。
②借入額を下げる(頭金・物件の価格帯・返済期間)
次に、借りる額そのものを下げます。基本は、頭金を増やすか、物件の価格帯を一段下げることです。返済期間を延ばすと毎月の返済額は下がりますが、完済時の年齢の条件にかかることがあります。同じ商品概要では、フラット35の借入期間の上限は、80歳から申し込み時の年齢を引いた年数と、35年の短いほうです。年収の50%を超えて合算した収入合算者がいる場合は、本人と収入合算者の高いほうの年齢が基準です。
③収入合算・ペアローンを検討する(諸費用と団信の違い)
夫婦や親子で働いている場合は、収入を合わせて審査を受ける方法があります。フラット35でも収入を合算できる場合があり、同じ商品概要では、申し込めるのは、一緒に返済の責任を負う連帯債務者を含めて2名までです。民間の金融機関には、2人がそれぞれ住宅ローンを組むペアローンもあります。ペアローンは契約が2本になるので、手数料などの諸費用が増えることがあります。団信に誰が入るかも変わるため、どちらが合うかは金融機関で比べます。
④別の金融機関・フラット35を検討する(地元の銀行・信用金庫も)
原因を直したら、審査の基準が違う金融機関も候補に入れます。国土交通省の調査では、勤続年数や雇用形態の条件、返済負担率の上限は金融機関ごとに分かれています。営業エリア内に住んでいるか勤めていることを条件にする金融機関も多く、地元の銀行や信用金庫は、地元で暮らし働く方にとって身近な候補です。持病で団信に入れない場合は、団信に加入しなくても利用できるとされているフラット35も選択肢になります。
⑤申込の時期と件数を整える(同時に何か所も出さない)
最後に、申し込みの時期と件数を整えます。原因を直さないまま何か所も続けて申し込むと、同じ理由で落ちることをくり返しかねません。借入を完済したら、信用情報の開示でその記録がどうなっているかを確かめてから申し込みます。候補を絞り、不動産会社と相談しながら順に進めると、物件の申し込みの期限とも合わせやすくなります。
トウト君 | トウト君のひとこと|ここが大事 出し直す申込書の年収や借入の額は、記憶で書かずに、源泉徴収票や返済予定表を手元に置いて写しましょう。 |
事前審査と本審査の違いは?通った後に落ちる理由と契約の注意
一般的には、事前審査は申込書の内容と信用情報、物件の概要から、借りられる見込みを見る審査です。本審査では、健康状態と団信の加入、資料をもとにした物件の担保評価、提出書類と申告の食い違い、審査中の新しい借入まで確かめます。確かめ方は金融機関によって違いますが、事前審査に通っても本審査で落ちることがあります。売買契約では住宅ローン特約(ローンが通らなかったときの取り決め)の期限と条件を確かめ、審査中は新しい借入や転職を控えます。
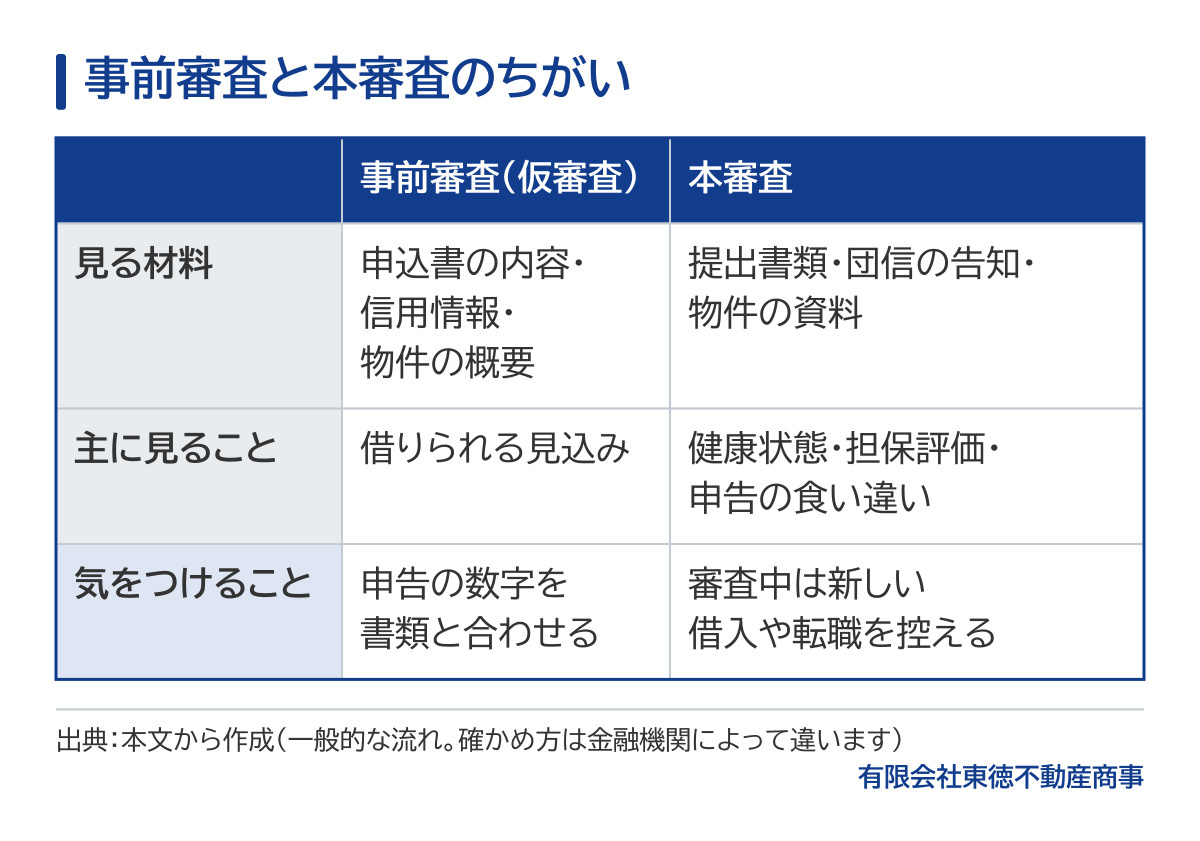
図3 事前審査に通っても、本審査で確かめることがある
本審査で見られること(健康状態と団信・担保評価・申告の食い違い)
本審査では一般に、事前審査で申告した内容を、源泉徴収票などの書類で確かめます。団信の申し込みで健康状態を告知し、加入できるかもここで分かります。物件の担保評価も、本審査で改めて確かめられることがあります。事前審査のあとに車を買ってローンを組んだ、転職した、といった変化があると、本審査で落ちる原因になることがあります。
売買契約と住宅ローン特約、審査中に控えること
住宅ローン特約で何が決まっているかは、契約ごとに契約書の条文で確かめます。特約の期限、対象の金融機関、借入額の条件に加えて、ローンが通らなかったときに契約がどうなるかと、契約のときに買主が払う手付金の扱いを見ておきます。期限を過ぎたときの扱いも条文で確かめ、審査が長引きそうなら早めに不動産会社に伝えます。
審査中に控えることは3つあります。
① 車や家具・家電のローンなど、新しい借入を組む
② 転職や退職、雇用形態を変える
③ カードや分割払いの支払いを遅らせる
誰に相談する?自分で出し直す場合と相談しながら進める場合の違い
原因がはっきりしていて直す点が少ないなら、自分で別の金融機関に出し直してもかまいません。原因が分からない、借入額や物件の価格帯から組み直す必要がある、住み替えで今の家のローンが残っている、といった場合は、相談しながら進めるほうが迷いが減ります。審査の判断は金融機関に、物件と申し込みの段取りは不動産会社に、家計の見直しはファイナンシャルプランナーに相談します。
自分で出し直す場合と相談しながら進める場合の比べ方
自分で進める場合は、費用がかからず、自分の都合で動けるのが利点です。一方で、原因の見立てを誤ると、同じ理由で落ちることがあります。相談しながら進める場合は、物件の申し込みの期限や売主との話し合いと、審査の段取りを並べて考えられます。当社とグループ会社には、ファイナンシャルプランナーや中小企業診断士が在籍し、家計の見直しや資金計画の相談で連携しています。
相談先に聞くこと(借入額の目安・物件の価格帯・申込の段取り)
相談するときは、次のことを聞くと話が進みます。
① 今の年収とほかの借入で、無理なく借りられる額の目安
② その額で探せる物件の価格帯と、エリアの選び方
③ 物件の申し込みの期限と、事前審査を出し直す段取り
持っていくと話が早い書類は、源泉徴収票か確定申告書、ほかの借入の返済予定表、信用情報の開示の結果です。東徳不動産商事は、周南市のほか下松市・光市の物件も扱っています。ご相談は、記事の最後のお問い合わせフォームかお電話で受け付けています。
よくある質問
1つの銀行で落ちたら、ほかの銀行でも落ちますか?
落ちるとは限りません。返済負担率の上限、勤続年数の条件、雇用形態の扱いは金融機関ごとに違います。ただ、返済の状況など落ちた原因を直さないまま出し直しても、結果は変わりにくくなります。
落ちた理由は、申し込んだ金融機関に聞けますか?
理由を教えてもらえるとは限りません。そこで、信用情報の開示と申込書の見直しで、自分で当たりを付けるのが近道です。申し込んだことがほかの金融機関から見えるかどうかも、各信用情報機関のホームページで確かめます。
事前審査を何か所も同時に申し込んでもいいですか?
何か所にも同時に出すより、候補を絞って順に進めるほうが、原因を確かめやすくなります。結果が続けて出ても、どこを直せばよいかの手がかりにはなりにくいからです。物件の申し込みの期限と合わせて進めます。
出し直すと不利になりますか?
出し直したことがどう見られるかは、一概には言えません。大切なのは、落ちた原因を開示と申込書の見直しで確かめ、直してから出し直すことです。
落ちてから、どのくらい空ければ申し込み直せますか?
どのくらい空けるかは、落ちた原因によって考え方が変わります。申告の食い違いが原因なら、正しい数字ですぐに出し直せることもあります。借入を完済した場合は、⑤の見直しのとおりに進めます。返済の遅れなどの記録が原因なら、記録がどう残っているかを開示と各信用情報機関のホームページで確かめ、金融機関や相談先と時期を考えます。
持病があって団信に入れないと、住宅ローンは組めませんか?
組めないとは限りません。多くの金融機関は団信への加入を条件にしていますが、住宅金融支援機構のフラット35は、商品概要では、健康上の理由などで団信に加入しない場合も利用できるとしています。その場合は、万一のときの返済の備えを生命保険などで別に考えておきます。
あわせて読みたい関連記事
・マイホーム購入の予算の決め方|年収から考える無理のない資金計画
| ご相談は東徳へ 住宅ローンと家探しの相談は、周南市の東徳不動産商事へ 住宅ローンの事前審査に落ちても、原因を確かめて直せば、家探しを続けられることがあります。周南市・下松市・光市の物件探しから、申し込みと契約の段取りまで、進め方を一緒に考えます。住み替えで今の家の売却が関わる場合もご相談ください。 トウト君のひとこと|事前審査に落ちたときは、物件の申し込みの期限を確かめてから、早めに相談してくださいね。 |
▶ お電話でのご相談:0834-21-0225(営業時間 9:30〜17:30/定休日 水・日・祝)
参考資料
・国土交通省住宅局「令和7年度民間住宅ローンの実態に関する調査結果報告書」(令和8年3月)19ページ:https://www.mlit.go.jp/report/press/content/001991057.pdf
・住宅金融支援機構「【フラット35】(買取型)の商品概要」(平成30年4月1日現在):https://www.jhf.go.jp/files/a/public/jhf/400347283.pdf
・金融庁 金融サービス利用者相談室「貸金等に関する相談事例等及びアドバイス等」:https://www.fsa.go.jp/receipt/soudansitu/advice04.html